猜你想问
国债期货本周走势如何?
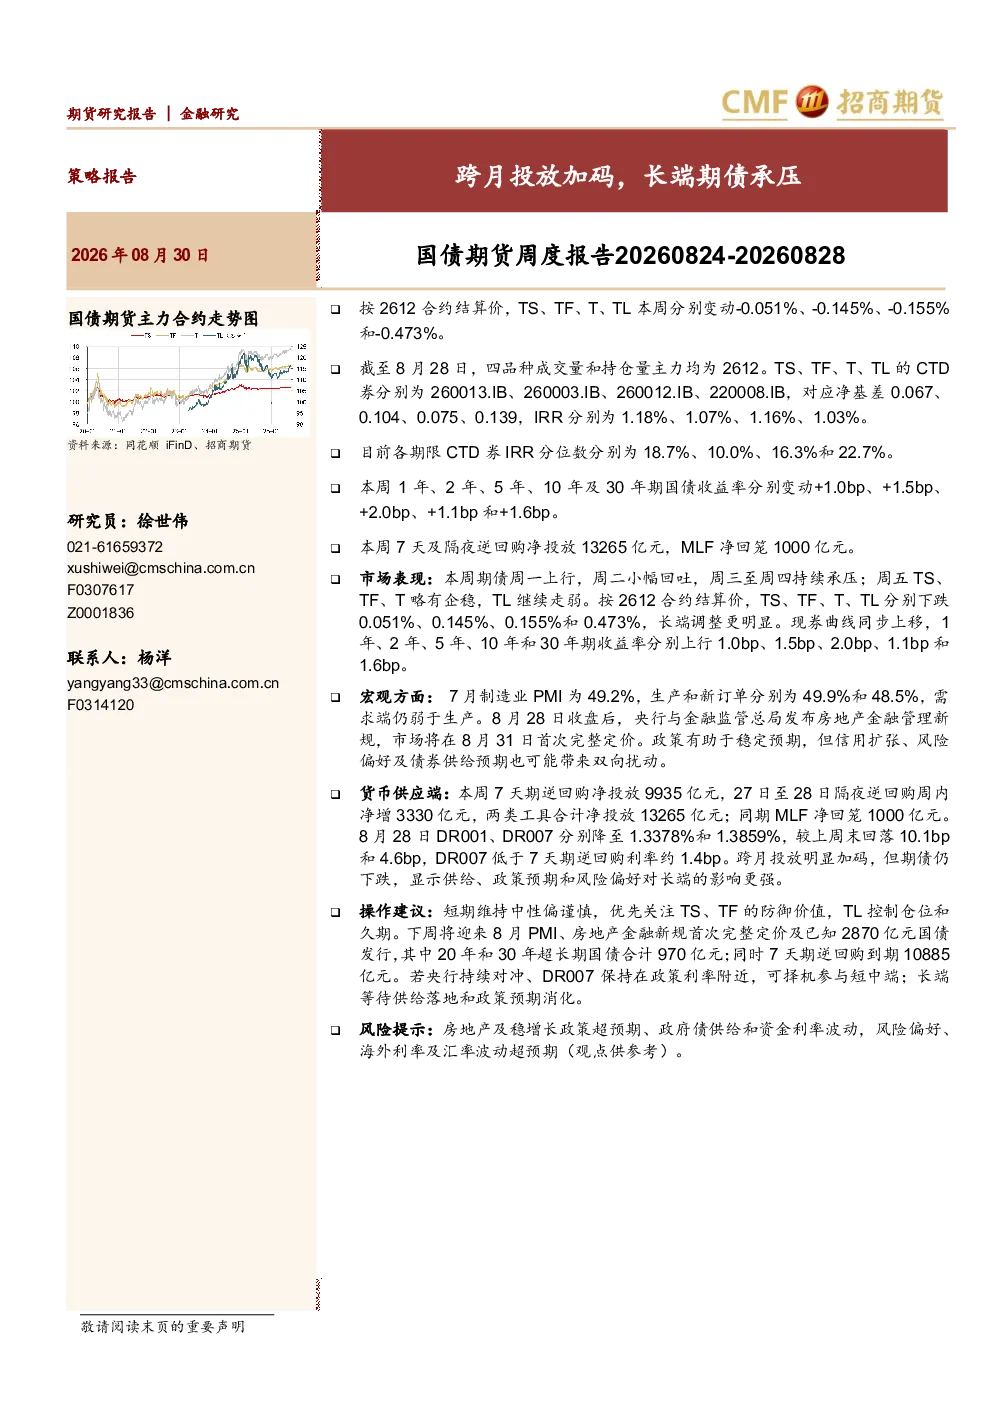
本周国债期货主力合约TS、TF、T、TL分别下跌0.051%、0.145%、0.155%和0.473%,长端调整更明显。截至8月28日,四品种成交量和持仓量主力均为2612。各期限CTD券IRR分位数分别为18.7%、10.0%、16.3%和22.7%。同期1年期至30年期国债收益率分别上行1.0bp至1.6bp。7天及隔夜逆回购净投放13265亿元,MLF净回笼1000亿元。
国债现货与资金利率有何变化?
现券曲线同步上移,收益率上行。DR001、DR007分别降至1.3378%和1.3859%,较上周末回落。7天及隔夜逆回购净投放13265亿元,MLF净回笼1000亿元。国债期货与现货市场表现存在关联,长端期债承压可能反映在现货收益率上行上。
宏观经济基本面情况如何?
7月制造业PMI为49.2%,生产、新订单分别为49.9%和48.5%,需求弱于生产;新出口订单49.6%、进口47.5%,外需动能有限。主要原材料购进价格53.2%,出厂价格47.8%。8月PMI尚未公布,定于8月31日发布。房地产金融新规发布,政策有助于稳定预期,但信用扩张、风险偏好及债券供给预期可能带来双向扰动。
报告给出哪些操作建议?
短期维持中性偏谨慎,优先关注TS、TF的防御价值,TL控制仓位和久期。下周关注8月PMI、房地产金融新规首次完整定价及2870亿元国债发行(20年和30年超长期国债合计970亿元),同时7天期逆回购到期10885亿元。若央行持续对冲、DR007保持在政策利率附近,可择机参与短中端;长端等待供给落地和政策预期消化。
报告提示哪些风险因素?
房地产及稳增长政策超预期、政府债供给和资金利率波动,风险偏好、海外利率及汇率波动超预期。需关注政策落地效果及市场情绪变化对国债期货及现货市场的影响。
你可能感兴趣
国债期货周度报告20260907-20260911:长端期债回调,收益率曲线小幅上行
招商期货2026-09-14
国债期货周度报告:长端期债回调,收益率曲线小幅上行
招商期货2026-09-13
国债期货周度报告:资金面维持平稳,长端期债走强
招商期货2026-09-06
金融衍生品周度报告:期指长周期信号结构分化扩大 期债持仓量承压
国投期货2022-10-10
国债期货周度报告:央行连续净投放,资金跨月未见紧张
招商期货2023-12-03
债券市场周度跟踪:央行大规模投放下机构平稳跨月 债基久期平稳但分歧上升
信达证券2021-10-31
国债期货日度报告:资金面跨月趋紧,期债低开偏弱震荡
兴证期货2017-05-22
国债周度报告:资金面可能承压,期债或震荡小幅走弱
兴证期货2018-04-16
国债期货周度报告:债市调整引发抛压负反馈,期债大幅回落
招商期货2022-11-20
国投安信期货金融衍生品周度报告:期指市场情绪回暖,期债承压下行短期或震荡
国投期货2022-02-14