猜你想问
本周有色金属行业研报核心内容是什么?
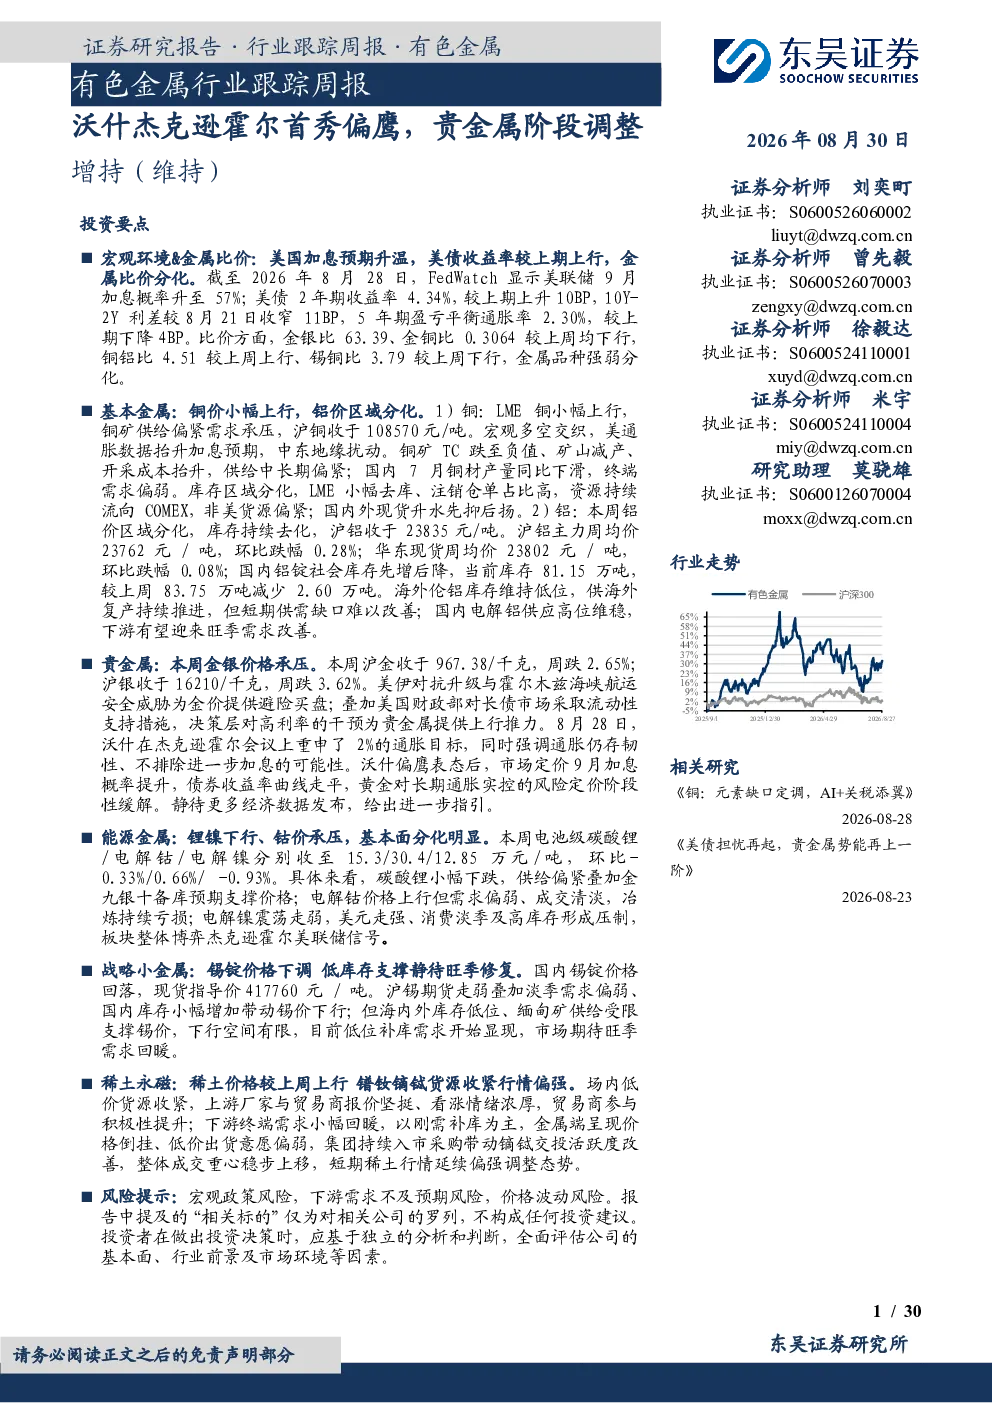
本报告跟踪分析了有色金属行业的最新动态。美联储加息预期升温,9月加息概率升至57%,美债收益率变化及通胀预期降温对市场产生影响。重要金属比价显示金银比、金铜比下行,铜铝比上行,锡铜比下行,品种强弱分化。铜矿供给偏紧需求承压,沪铜价格波动;铝库存持续去化,沪铝价格区域分化;贵金属阶段性承压,金价受避险情绪支撑,但长端收益率限制上行空间。铅价受供应偏紧支撑,锌价震荡运行,受宏观扰动及无风险利率影响。锂、钴、镍、锡、钨、钼、锑、镁、铟、稀土等品种各有表现,市场多空博弈,价格波动分化。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多空交织格局。美联储加息预期及全球宏观环境变化是主要外部因素,影响市场风险偏好。供给端,铜矿TC跌至负值、矿山减产、成本抬升导致铜供给中长期偏紧;铝供应高位维稳,下游旺季需求预期改善;贵金属受地缘政治及美元信用影响,阶段性承压但仍有上行推力。需求端,国内铜材产量下滑,终端需求偏弱;铝下游有望迎来旺季需求改善;铅下游消费预期好转;锌受宏观扰动及无风险利率压制。各品种价格走势分化,需关注供需变化及宏观环境演变。
本报告重点分析了哪些有色金属品种?
本报告重点分析了铜、铝、贵金属(金、银)、铅、锌、锂、钴、镍、锡、钨、钼、锑、镁、铟、稀土等16种有色金属品种。铜方面,LME铜小幅上行,铜矿供给偏紧需求承压,库存区域分化,资源流向COMEX;铝方面,沪铝价格区域分化,库存持续去化,供应高位维稳,下游有望迎来旺季需求改善;贵金属方面,金价受避险情绪支撑,银价相对黄金走强,但长端收益率限制上行空间;铅价受供应偏紧支撑,锌价震荡运行,受宏观扰动及无风险利率影响;锂、钴、镍、锡、钨、钼、锑、镁、铟、稀土等品种各有表现,市场多空博弈,价格波动分化。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现多空博弈、价格分化态势。宏观层面,美联储加息预期升温,美元指数高位震荡,全球无风险利率抬升压制工业金属风险偏好。供给端,铜矿TC跌至负值、矿山减产、成本抬升导致铜供给中长期偏紧;铝供应高位维稳;贵金属受地缘政治及美元信用影响;铅供应偏紧支撑价格;锌受宏观扰动及无风险利率影响。需求端,国内铜材产量下滑,终端需求偏弱;铝下游有望迎来旺季需求改善;铅下游消费预期好转;锌需求边际降温。库存方面,LME铜小幅去库,铝库存持续去化,贵金属库存变化不一。各品种价格走势分化,市场情绪波动。
本报告提示哪些相关风险?
本报告提示以下相关风险:宏观政策风险,如美联储货币政策超预期调整,可能引发市场剧烈波动;下游需求不及预期风险,如经济下行压力加大,可能导致有色金属需求疲软;价格波动风险,如供需错配、地缘政治冲突、产业链博弈等因素可能加剧价格波动。此外,国内外经济形势变化、产业政策调整、环保限产等因素也可能对有色金属市场产生影响,需密切关注。