猜你想问
这份研报主要讲了什么内容?
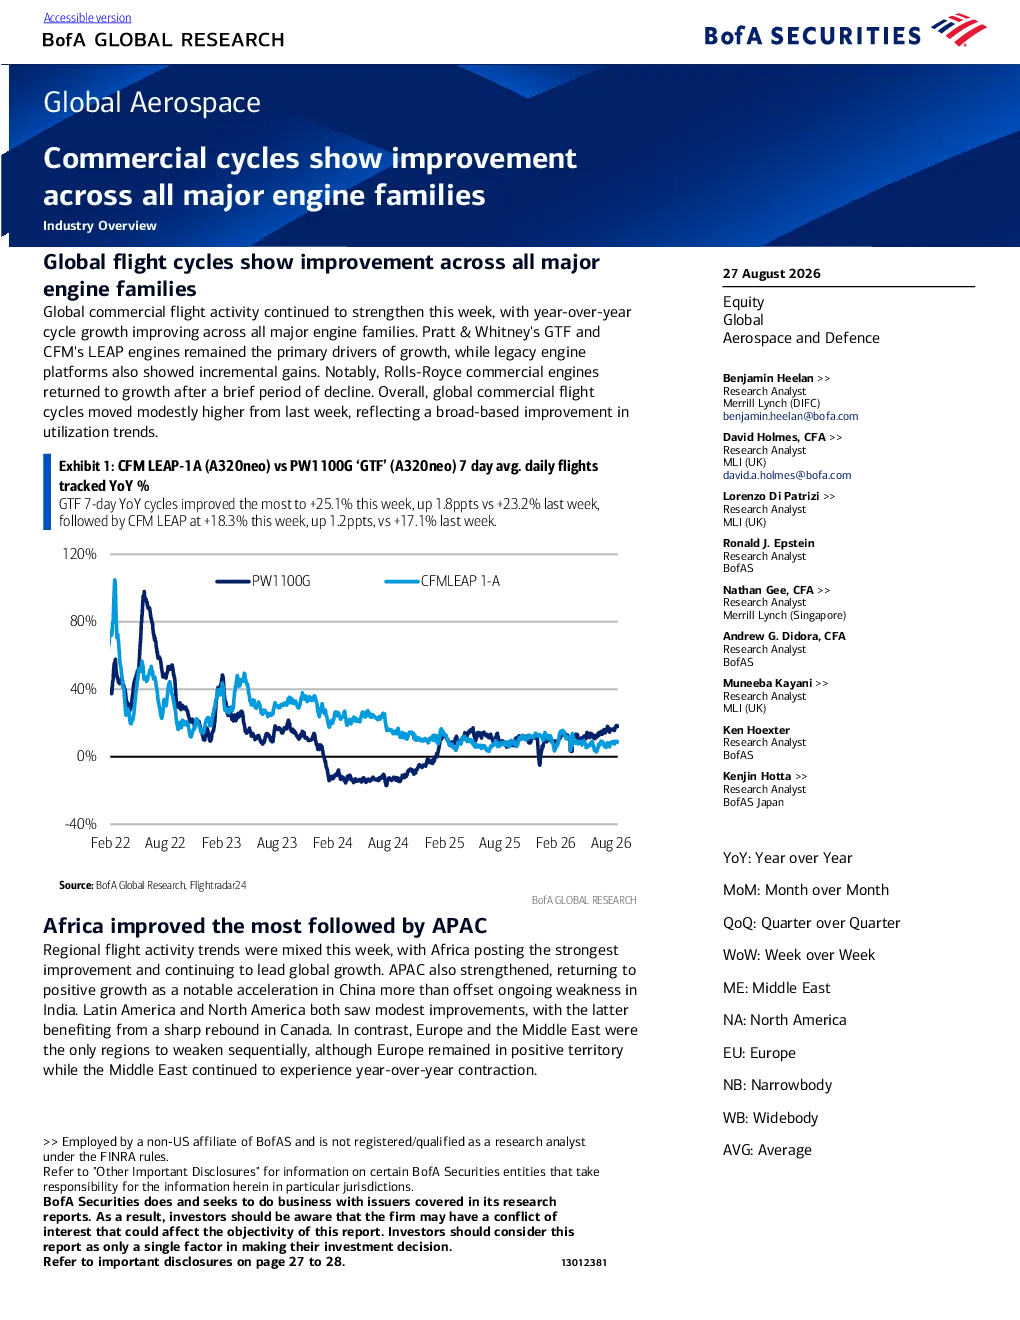
这份研报分析了全球航空发动机行业的周期性改善情况。报告指出,全球商业航班活动持续加强,主要发动机系列同比增长均有所改善,普惠GTF和CFM LEAP发动机增长显著,传统平台也渐进式复苏。罗尔斯·罗伊斯商用发动机短暂下滑后恢复增长,整体利用率趋势全面改善。报告还细分了各发动机系列、空客与波音机型的航班量数据,以及区域航空活动表现,显示非洲地区引领增长,亚太地区因中国加速增长重回正增长,北美温和改善,欧洲和中东走弱。此外,报告分析了全球商业航班和货运船周期,指出全球商业航班日均航班量同比增长0.5%,较2019年增长2.7%,环比提升0.5个百分点,但较2020年低点仍有明显改善。全球专用货船同比(YoY)下降3.1%,环比改善0.3个百分点。货运航空公司循环自2022年下半年以来呈下降趋势,联邦快递和联合包裹同比增长率波动较大,货运周期略有缩短。最后,报告指出空客最新平台在2026年7月表现优于传统平台,第二季度已超越传统平台。
航空航天赛道未来发展趋势如何?
航空航天赛道未来发展趋势呈现周期性改善与结构性分化。从周期角度看,全球商业航班活动持续加强,主要发动机系列同比增长均有所改善,显示出行业复苏态势。从结构看,新兴平台如空客A320neo、A350和波音787增长强劲,市场份额逐步提升,而传统平台如A320ceo、A330系列则面临增长压力。区域发展不均衡,非洲引领增长,亚太地区因中国加速增长重回正增长,北美温和改善,欧洲和中东走弱。发动机制造商方面,普惠和CFM国际表现突出,传统制造商如罗尔斯·罗伊斯也在逐步复苏。总体来看,行业受益于全球航空需求恢复和技术创新,但需关注宏观经济波动和地缘政治风险对行业的影响。
研报重点分析了哪些发动机系列?
研报重点分析了多个主要发动机系列的表现。CFM56家族中,CFM56-5B(A320ceo)同比改善至-7.3%,V2500(A320ceo)同比降幅为-14.9%;CFM LEAP系列中,LEAP-1A (A320neo)同比增长8.7%,PW1100G (A320neo)本周下跌至201.8%;PW2000/PW4000系列中,PW2000(757)同比改善至-13.6%,PW4000(A300、A330、747、767、777、MD-11)同比降幅为-10.6%;CF6/RB211系列中,CF6同比降幅为-8%,RB211同比降幅为-15.7%;GenX/Trent 1000系列中,GenX (787)同比增长3.5%,Trent 1000 (787)同比增长2.7%;GE90/Trent 800系列中,GE90(777)同比改善至-2%,Trent 800(777)同比改善至-5.1%;GP7200/Trent 900系列中,GP7200(A380)同比下降至-10.4%,Trent 900(A380)同比下降至2.1%;Trent 700(A330)同比改善至-6.9%。通过对各系列详细数据的分析,报告揭示了不同发动机平台的竞争格局和增长潜力。
当前全球航空市场现状如何?
当前全球航空市场现状呈现复苏态势但区域分化明显。全球商业航班活动持续加强,主要发动机系列同比增长均有所改善,全球商业航班日均航班量同比增长0.5%,较2019年增长2.7%,环比提升0.5个百分点,且较2020年低点-82.5%有明显改善。区域方面,非洲地区表现最为强劲,持续引领全球增长;亚太地区因中国显著加速增长重回正增长;拉丁美洲和北美地区均出现温和改善,后者得益于加拿大强劲反弹;欧洲和中东地区依次走弱,欧洲仍保持正增长,但中东地区持续出现同比收缩。机型方面,空客A320neo系列增长强劲,同比增长18.1%,较2019年增长322.5%;波音787系列也实现同比增长6%。然而,传统机型如A320ceo、A330系列仍面临增长压力,同比分别下降8.2%和4.5%。货运市场方面,全球专用货船同比(YoY)下降3.1%,环比改善0.3个百分点,货运航空公司循环自2022年下半年以来呈下降趋势。总体来看,全球航空市场正在逐步恢复,但复苏进程受多种因素影响,区域和机型间差异较大。
这份研报有哪些风险提示需要注意?
这份研报提示了全球航空市场复苏进程中需关注的风险因素。首先,宏观经济波动可能影响航空需求,全球经济增长放缓或地缘政治冲突可能对行业复苏造成不确定性。其次,航空燃油价格波动直接影响航空公司盈利能力,高油价可能抑制航班增长。再次,疫情反复仍可能对出行需求产生短期冲击,影响行业恢复进程。此外,行业竞争加剧也值得关注,主要发动机制造商之间的竞争可能导致价格战或市场份额调整。环保政策压力也是潜在风险,碳排放标准提高可能推动行业向更环保的技术转型,增加企业成本。最后,供应链风险也不容忽视,全球供应链中断可能影响航空器和发动机的交付进度。投资者需密切关注这些风险因素,综合评估行业发展趋势。