猜你想问
安踏体育最新业绩表现如何?
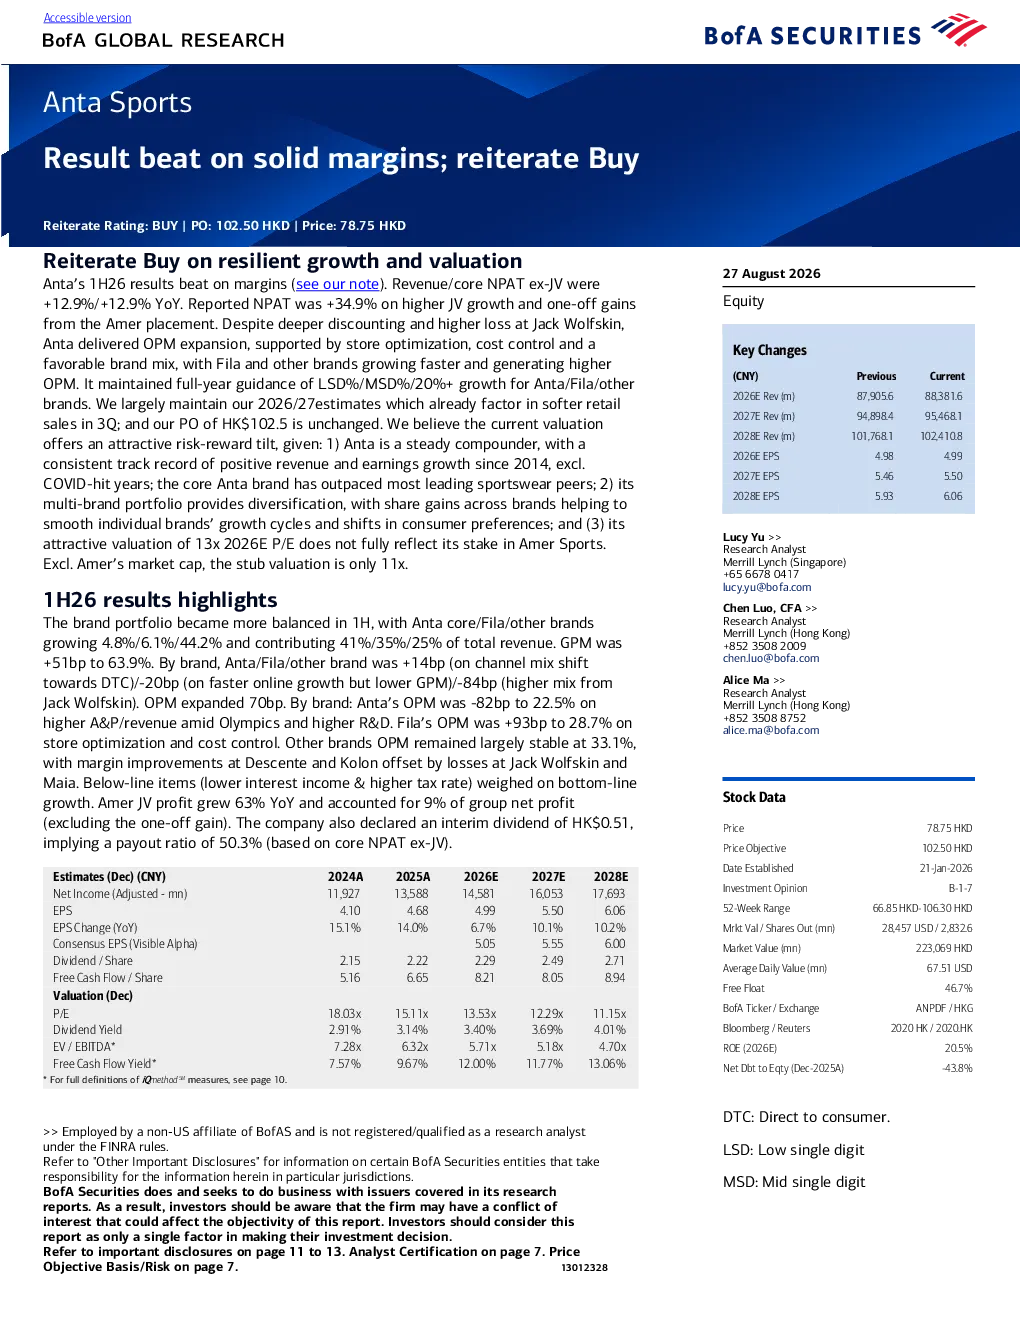
安踏体育2026年上半年业绩超出预期,营收和核心净利润(不含合营企业)同比增长12.9%,报告净利润同比增长34.9%。主要得益于合营企业增长提速以及美国体育公司融资产生的一次性收益。尽管面临折扣和亏损,安踏仍实现了营业利润率(OPM)的扩张,得益于门店优化、成本控制和品牌组合优化,斐乐及其他品牌增长更快,贡献了更高的OPM。
运动服饰行业发展趋势如何?
运动服饰行业持续受益于健康意识提升和消费升级,中国市场展现出强劲的增长潜力。行业竞争格局稳定,头部企业如安踏通过多品牌战略和全渠道布局,强化品牌影响力和市场份额。技术创新和可持续发展成为行业新趋势,企业需关注产品研发和环保实践,以适应消费者需求变化。
研报重点分析了哪些方面?
研报重点分析了安踏体育的品牌组合表现、财务健康度及增长驱动力。报告显示,安踏核心品牌、斐乐及其他品牌均实现增长,其中斐乐和其他品牌贡献显著。财务方面,安踏GPM和OPM表现稳健,成本控制和品牌优化策略成效明显。此外,报告还关注了安踏对合营企业的管理和美国体育公司的投资价值。
当前市场对安踏体育的评价如何?
市场对安踏体育的评价积极,认为其作为行业领导者,展现出稳健的增长和盈利能力。投资者关注其多品牌战略的成效和全渠道布局的进展。安踏的核心品牌表现优于同行,品牌组合多元化有助于平滑增长周期。尽管面临折扣和亏损压力,但公司仍维持营业利润率的扩张,显示出较强的运营能力。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧可能影响品牌溢价能力,以及宏观经济波动可能影响消费者购买力。此外,海外市场扩张面临的政策和运营风险需关注。品牌组合中部分新品牌如斐乐的盈利能力仍需持续观察,且一次性收益对净利润的依赖可能带来波动。同时,供应链管理和成本控制压力也是潜在风险点。
你可能感兴趣
安踏体育(02020.HK)2026Q1 流水点评:各品牌表现好于预期
东吴证券2026-04-13
安踏体育(02020.HK)2025年中期业绩公告点评:户外贡献持续提升,继续推进多品牌战略
东吴证券2025-08-31
安踏体育:2018年上半年业绩超预期,上调至“买入”
国泰君安证券2018-08-20
安踏体育:2018年上半年业绩超预期,上调至“买入”
国泰君安证券2018-08-22
安踏体育(02020.HK)品牌矩阵拉动,2025上半年收入与核心利润均双位数增长
文化传媒国信证券2025-08-28
安踏体育(02020.HK)2025年核心利润增长14%,FILA盈利能力提升
文化传媒国信证券2026-03-26
安踏体育(02020.HK):公司业绩表现良好,多品牌战略稳步推进
东兴证券2025-09-02
安踏体育重申买入评级,目标价28港元
大和证券2017-02-26
安踏体育:重申对华尔街2013年预测的买入;提升订单
美银美林2013-07-16
安踏体育重申买入评级,上调目标价至90港元
大和证券2019-12-23