猜你想问
这份研报主要分析了什么内容?
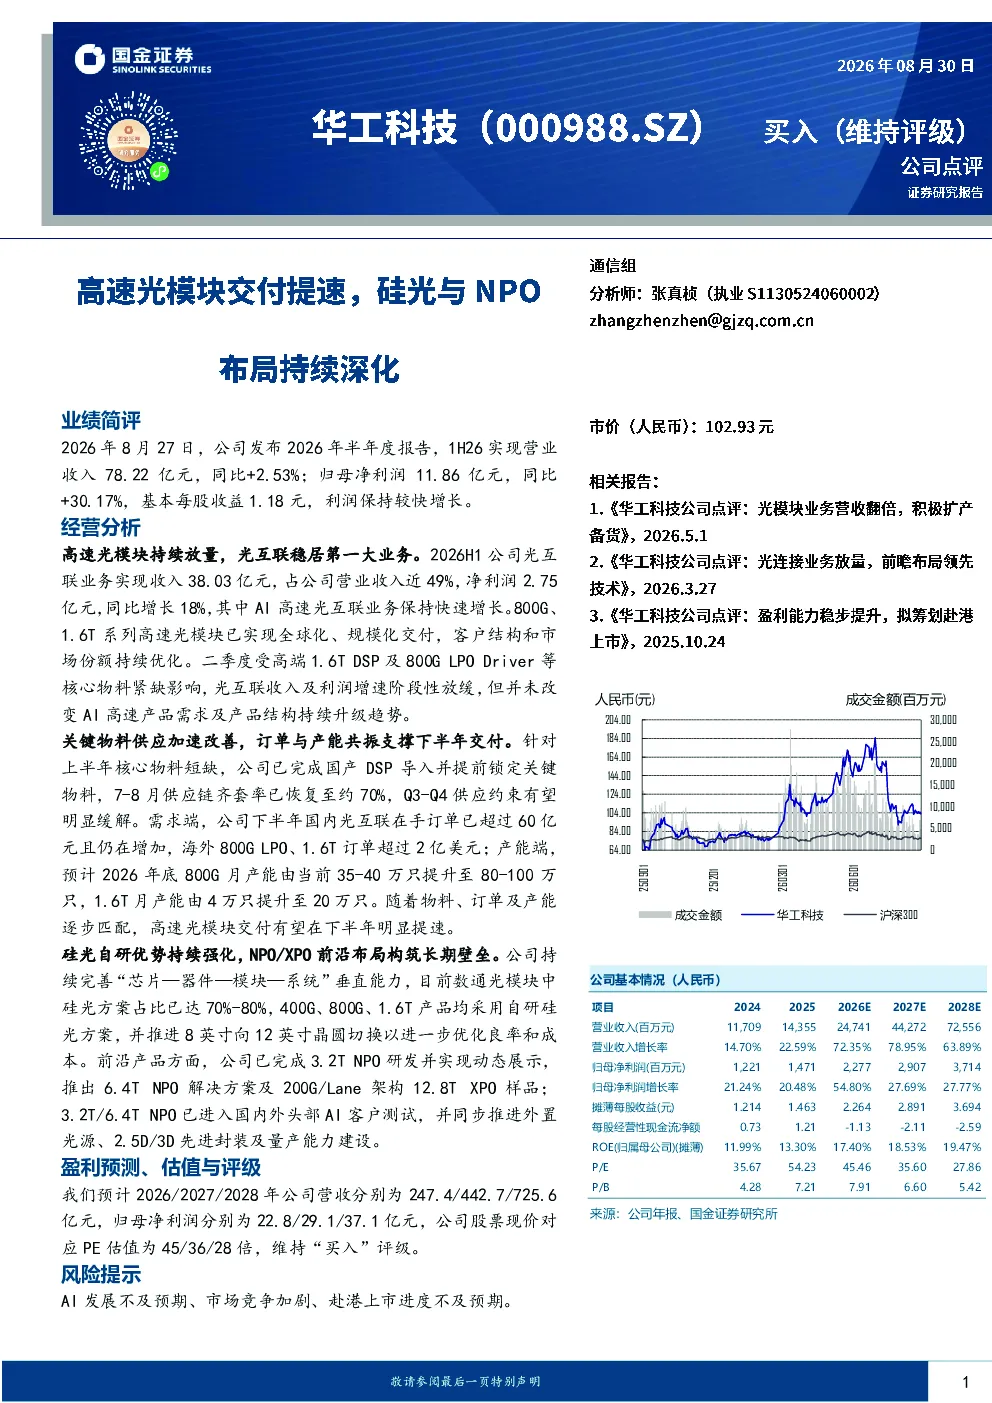
这份研报主要分析了华工科技2026年上半年的业绩表现,重点探讨了光互联业务的高速光模块交付提速情况,以及公司在硅光和NPO技术方面的布局进展。报告指出,公司AI高速光互联业务保持快速增长,800G、1.6T系列高速光模块已实现全球化、规模化交付,客户结构和市场份额持续优化。同时,公司已完成国产DSP导入并提前锁定关键物料,下半年高速光模块交付有望明显提速。此外,报告还介绍了公司在硅光自研方面的优势,以及3.2T/6.4T NPO产品的研发进展和市场前景。
光互联行业的发展趋势如何?
光互联行业正朝着高速化、智能化方向发展。随着AI、云计算等技术的快速发展,对高速光模块的需求持续增长,800G、1.6T等更高速度的光模块逐渐成为主流。同时,硅光和NPO等先进技术也在不断突破,为光互联行业带来新的发展机遇。根据报告,国内光互联在手订单超60亿元且仍在增加,海外800G LPO、1.6T订单超2亿美元,显示出光互联行业的强劲增长势头。
报告中重点分析了华工科技的哪些方面?
报告中重点分析了华工科技的光互联业务、关键物料供应、硅光自研优势以及NPO产品研发进展。在光互联业务方面,报告指出公司AI高速光互联业务保持快速增长,800G、1.6T系列高速光模块已实现全球化、规模化交付。在关键物料供应方面,公司已完成国产DSP导入并提前锁定关键物料,供应链齐套率有望在下半年明显提升。在硅光自研方面,公司数通光模块中硅光方案占比达70%-80%,并推进8英寸向12英寸晶圆切换以优化良率和成本。在NPO产品研发方面,公司已完成3.2T NPO研发并实现动态展示,推出6.4T NPO解决方案及200G/Lane架构12.8T XPO样品,已进入国内外头部AI客户测试。
目前光互联市场的现状如何?
目前光互联市场正处于快速发展阶段,高速光模块需求持续增长,800G、1.6T等更高速度的光模块逐渐成为主流。根据报告,国内光互联在手订单超60亿元且仍在增加,海外800G LPO、1.6T订单超2亿美元,显示出市场的强劲增长势头。然而,市场也面临一些挑战,如高端核心物料紧缺、市场竞争加剧等问题。报告指出,公司已完成国产DSP导入并提前锁定关键物料,供应链齐套率有望在下半年明显提升,这将有助于缓解市场供应压力。
这份研报提到了哪些风险提示?
这份研报提到了AI发展不及预期、市场竞争加剧、赴港上市进度不及预期等风险提示。首先,AI技术的快速发展是光互联市场增长的重要驱动力,但如果AI发展不及预期,可能会对光互联行业带来不利影响。其次,光互联市场竞争激烈,如果公司无法保持技术领先和市场份额优势,可能会面临市场竞争加剧的风险。最后,公司赴港上市进度不及预期,可能会影响其融资能力和市场形象。这些风险因素需要投资者关注。