猜你想问
宝丰能源业绩增长的主要驱动因素是什么?
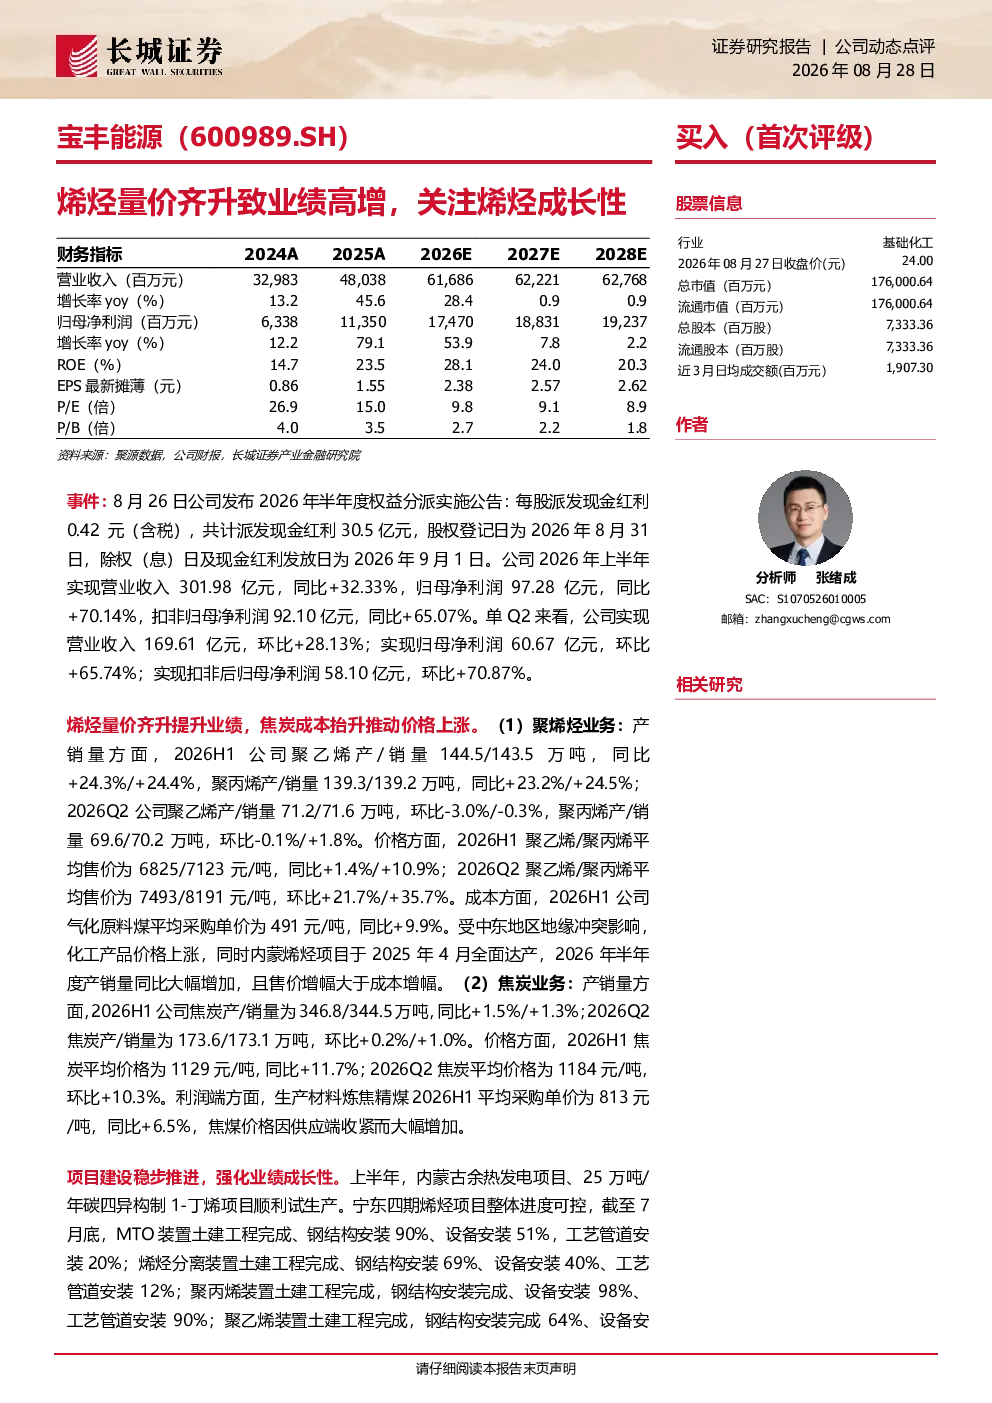
宝丰能源2026年上半年业绩高增,主要得益于烯烃量价齐升。公司聚乙烯和聚丙烯产销量同比大幅增加,且售价增幅大于成本增幅。焦炭业务方面,产销量保持稳定增长,价格显著提升。这表明公司在主要产品市场上获得了显著的量价双升效应,是其业绩提升的核心动力。
烯烃赛道未来发展趋势如何?
烯烃赛道未来发展趋势向好。随着全球石化产品需求的持续增长,尤其是聚乙烯和聚丙烯等主要烯烃产品的应用领域不断拓展,市场需求有望保持稳定增长。同时,煤制烯烃企业在成本控制和规模效应方面具有明显优势,未来市场份额有望进一步巩固。宝丰能源作为行业龙头,其烯烃产能规模位居全国第一,成本优势明显,未来业绩增长空间充足。
本报告重点分析了宝丰能源的哪些方面?
本报告重点分析了宝丰能源的业绩表现、业务结构、项目建设进展以及未来成长性。报告指出,公司聚乙烯和聚丙烯产销量同比大幅增加,售价增幅大于成本增幅,焦炭业务保持稳定增长。项目建设方面,内蒙古余热发电项目和碳四异构制1-丁烯项目顺利试生产,宁东四期烯烃项目按计划进行,这些项目的推进将进一步增强公司的产能和盈利能力。
当前烯烃市场现状如何?
当前烯烃市场现状表现为供需相对平衡,但价格波动较大。随着全球经济复苏和下游行业需求的回暖,烯烃产品需求有所回升。然而,原材料价格和能源成本波动较大,对烯烃企业的盈利能力造成一定压力。宝丰能源凭借其煤制烯烃的成本优势,在市场波动中具备较强的抗风险能力。未来,随着公司新项目的逐步投产,其产能规模将进一步扩大,市场竞争力有望进一步提升。
本报告提示了哪些风险?
本报告提示了几个主要风险:项目建设进度不及预期可能导致产能释放延迟,影响业绩增长;原材料及产品价格大幅波动会直接影响公司的盈利能力;煤炭行业供给释放超预期可能加剧市场竞争,压缩利润空间;宏观经济下行可能导致下游行业需求萎缩,影响烯烃产品的销售。这些风险需要投资者密切关注,并做好相应的风险管理。
你可能感兴趣
宝丰能源26年半年报点评 烯烃量价齐升驱动业绩高增
未知机构2026-08-13
宝丰能源:一季度业绩高增,烯烃量利齐升!
基础化工德邦证券2025-04-10
宝丰能源26年半年报点评烯烃量价齐升驱动业绩高
未知机构2026-08-13
2026年半年报点评:烯烃量价齐升驱动业绩高增,项目稳步推进成长可期
基础化工中泰证券2026-08-15
公司2024年报&2025年一季报点评报告:Q1煤炭量价齐跌致业绩回落,关注成长性与高分红
化石能源开源证券2025-05-07
Q3胶膜量价齐升致业绩高增,产能扩张巩固龙头地位
轻工制造安信证券2020-10-25
量价齐升致业绩高增,规模效益逐步显现
长城证券2023-03-25
量价齐升致业绩超预期,公司成长性仍可期
化石能源中泰证券2019-10-31
煤炭量价齐跌致业绩承压,关注煤电化项目成长性
开源证券2025-08-27
公司信息更新报告煤炭量价齐跌致业绩承压,关注煤矿成长性
开源证券2025-09-04