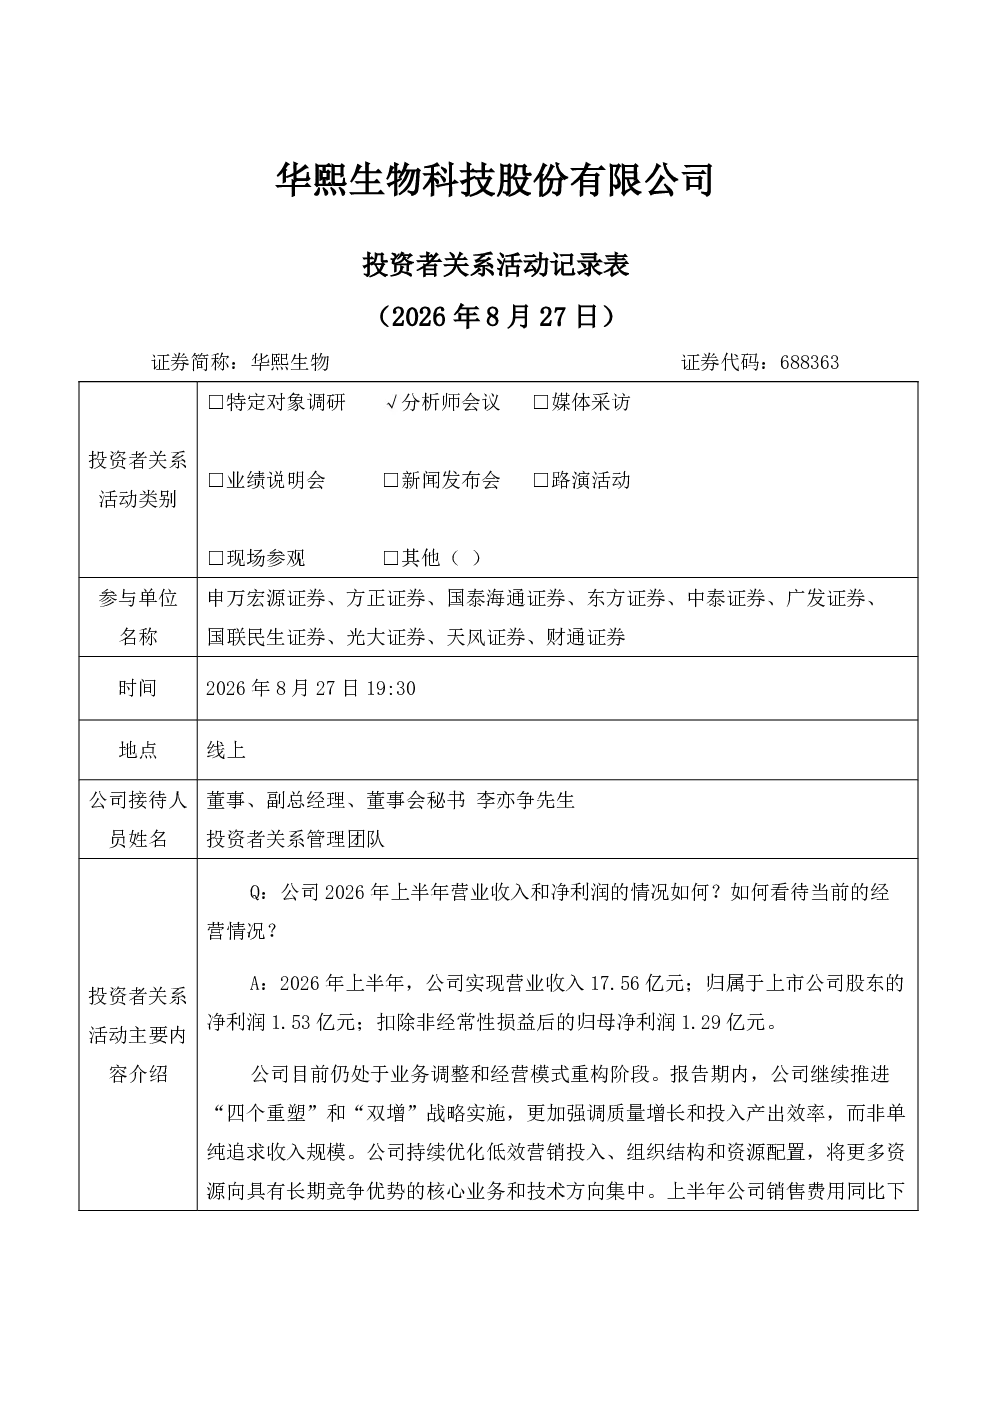
猜你想问
华熙生物2026年投资者关系活动记录表核心内容是什么?
华熙生物2026年投资者关系活动记录表显示,公司上半年整体收入同比下降25.84%,但经营活动现金流净额同比增长140.08%。核心调整在于皮肤科学创新转化业务,原料业务保持1.87%增长,医美产品结构优化,营养科学创新转化业务增长59.71%。原料业务内部结构变化显著,国际市场增长4.05%,新型原料PDRN、重组胶原蛋白等增长强劲,逐步弥补传统透明质酸产品压力。医美业务收入4.26亿元,美塑类产品增长超150%,JUVELOOK获批上市丰富产品矩阵。皮肤科学创新转化业务收入4.48亿元,进入调整期,更强调科技驱动和投入产出效率。营养科学业务收入0.61亿元,聚焦口服大健康领域。公司定义2026年为“AI元年”,AI已应用于研发、中试、生产制造和消费者服务,提升效率。新型原料和研发项目逐步商业化,如PDRN、重组胶原蛋白等。未来将重视从研发到商业的转化。未来增长方向:巩固原料业务优势,推动新生命活性物产业化;完善ECM产品矩阵;调整皮肤科学业务;培育营养科学业务。同时推进AI与生物技术融合、中试成果转化和全球化运营。AI赋能研发方面,公司已将AI应用于合成生物学、配方开发、功效靶点预测等场景,建设专属AI预测模型。华熙引擎在AI蛋白质及酶设计方面取得进展,构建酶信息数据库,实现蛋白理性设计和实验数据自动迭代,部分项目验证技术有效性。
华熙生物所属赛道/行业发展趋势如何?
华熙生物所属赛道为生物科技与医美原料,2026年行业趋势显示,AI技术正加速赋能研发与生产,推动新型原料如PDRN、重组胶原蛋白等商业化进程。原料业务需应对传统产品压力,拓展多生命活性物、多材料体系。医美领域产品结构优化,美塑类产品增长强劲,骨科、眼科等细分市场持续扩张。皮肤科学进入调整期,更强调科技驱动与效率。营养科学聚焦口服大健康,整体行业需平衡创新投入与商业化转化。华熙生物通过AI赋能研发,构建酶信息数据库,实现蛋白理性设计,推动从合成生物学到配方开发的全链条智能化,未来需持续强化AI与生物技术的融合创新。
华熙生物报告重点分析了哪些方向?
华熙生物报告重点分析了原料业务的结构优化与国际化拓展,新型原料PDRN、重组胶原蛋白等增长强劲,逐步弥补传统透明质酸压力,未来将拓展多生命活性物、多材料体系。医美业务聚焦产品结构优化,美塑类产品增长超150%,JUVELOOK获批上市丰富产品矩阵,骨科关节腔注射与眼科产品市场领先。皮肤科学创新转化业务进入调整期,更强调科技驱动与投入产出效率。营养科学聚焦口服大健康领域,收入0.61亿元。AI赋能研发成为核心亮点,已应用于合成生物学、配方开发、功效靶点预测等场景,建设专属AI预测模型,华熙引擎在AI蛋白质及酶设计方面取得进展,构建酶信息数据库实现蛋白理性设计。未来将推进AI与生物技术融合、中试成果转化和全球化运营。
华熙生物当前市场现状如何判断?
华熙生物当前市场现状呈现结构性分化:原料业务保持韧性,国际市场增长4.05%,新型原料驱动增长,但需应对传统产品压力;医美业务收入4.26亿元,美塑类产品增长超150%,JUVELOOK获批上市,骨科、眼科市场领先;皮肤科学创新转化业务进入调整期,更强调科技驱动与效率;营养科学业务收入0.61亿元,聚焦口服大健康。整体看,公司通过AI赋能研发提升效率,推动新型原料商业化,但需平衡创新投入与商业化转化。原料业务需拓展多生命活性物、多材料体系,医美领域需持续优化产品结构,皮肤科学需强化科技驱动,营养科学需培育增长点。AI技术正加速赋能行业,华熙生物需持续强化AI与生物技术的融合创新以保持竞争优势。
华熙生物研报存在哪些风险提示?
华熙生物研报提示的风险点包括:原料业务需应对传统产品压力,新型原料商业化进程存在不确定性,国际市场拓展面临竞争加剧;医美业务受政策监管、市场竞争影响,产品结构优化需持续投入;皮肤科学创新转化业务进入调整期,需平衡科技投入与产出效率;营养科学业务尚处培育阶段,商业化路径需持续验证;AI技术赋能研发虽提升效率,但技术迭代与商业化转化存在不确定性。此外,行业整体受宏观经济、原材料价格波动、技术路线变化等因素影响,公司需持续强化研发转化能力与全球化运营风险管理。