猜你想问
君实生物2026年半年度业绩报告核心内容有哪些?
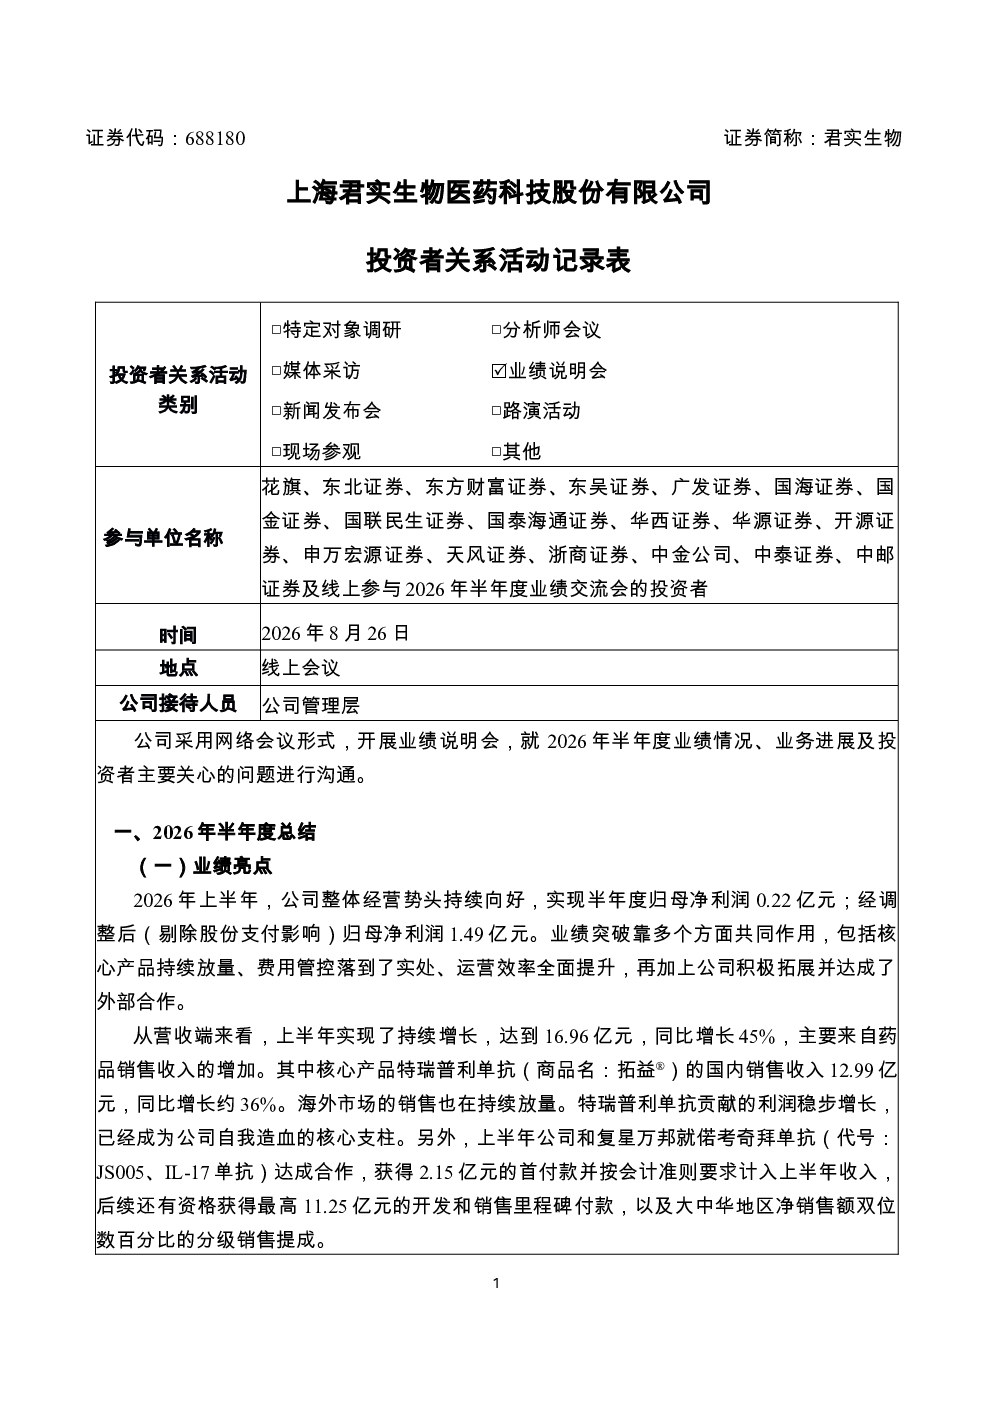
君实生物2026年上半年实现营收16.96亿元,同比增长45%,主要来自药品销售收入增长。特瑞普利单抗(拓益®)国内销售收入12.99亿元,同比增长约36%。与复星万邦就偌考奇拜单抗(JS005)达成合作,获得2.15亿元首付款。研发费用6.44亿元,聚焦PD-1/VEGF双抗(JS207)、EGFR/HER3 ADC(JS212)等核心品种。董事长熊俊先生增持公司A股和H股,金额超1亿元。
生物制药行业2026年发展趋势如何?
生物制药行业2026年发展趋势显示,创新药研发持续推进,PD-1/PD-L1抑制剂等免疫检查点抑制剂竞争加剧,双抗、ADC等新型药物成为研发热点。国内生物制药企业加速国际化布局,医保准入和适应症拓展成为商业化关键。行业整体营收增长稳健,但研发投入加大,费用管控成为企业关注的重点。
君实生物报告重点分析了哪些方向?
君实生物报告重点分析了商业化能力、研发体系和国际化拓展。商业化方面,拓益®、君适达®纳入国家医保目录,特瑞普利单抗全球布局扩大。研发体系方面,JS207、JS212等核心管线加速推进临床,JS207与JS212联合治疗展现优异疗效。国际化拓展方面,特瑞普利单抗已在中美欧等50多个国家和地区获批。
目前君实生物的市场现状如何?
君实生物市场现状显示,核心产品特瑞普利单抗国内市场持续放量,海外市场表现亮眼。公司财务稳健,完成10亿元科创债发行,货币资金及交易性金融资产约36.96亿元。研发管线丰富,多款产品进入临床阶段,国际化布局逐步完善。但行业竞争激烈,医保控费压力增大,需持续提升产品竞争力。
君实生物研报存在哪些风险提示?
君实生物研报提示,研发管线存在临床试验失败风险,新药上市进度不及预期可能影响营收增长。市场竞争加剧,若核心产品市场份额下降可能影响盈利能力。国际化拓展面临政策、法规等不确定性,需加强合规管理。此外,研发投入持续加大,费用管控压力不容忽视。
你可能感兴趣
688180 君实生物 君实生物投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-14
002423 中粮资本 中粮资本控股股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-28
600816 建元信托 建元信托2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-24
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
689009 九号公司 九号有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
601702 华峰铝业 华峰铝业2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-27
600499 科达制造 科达制造股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
688729 屹唐股份 屹唐股份2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-04
601099 太平洋 太平洋证券股份有限公司2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-02
601015 陕西黑猫 陕西黑猫投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-03