688095 福昕软件 福昕软件投资者关系活动记录表 2026年8月
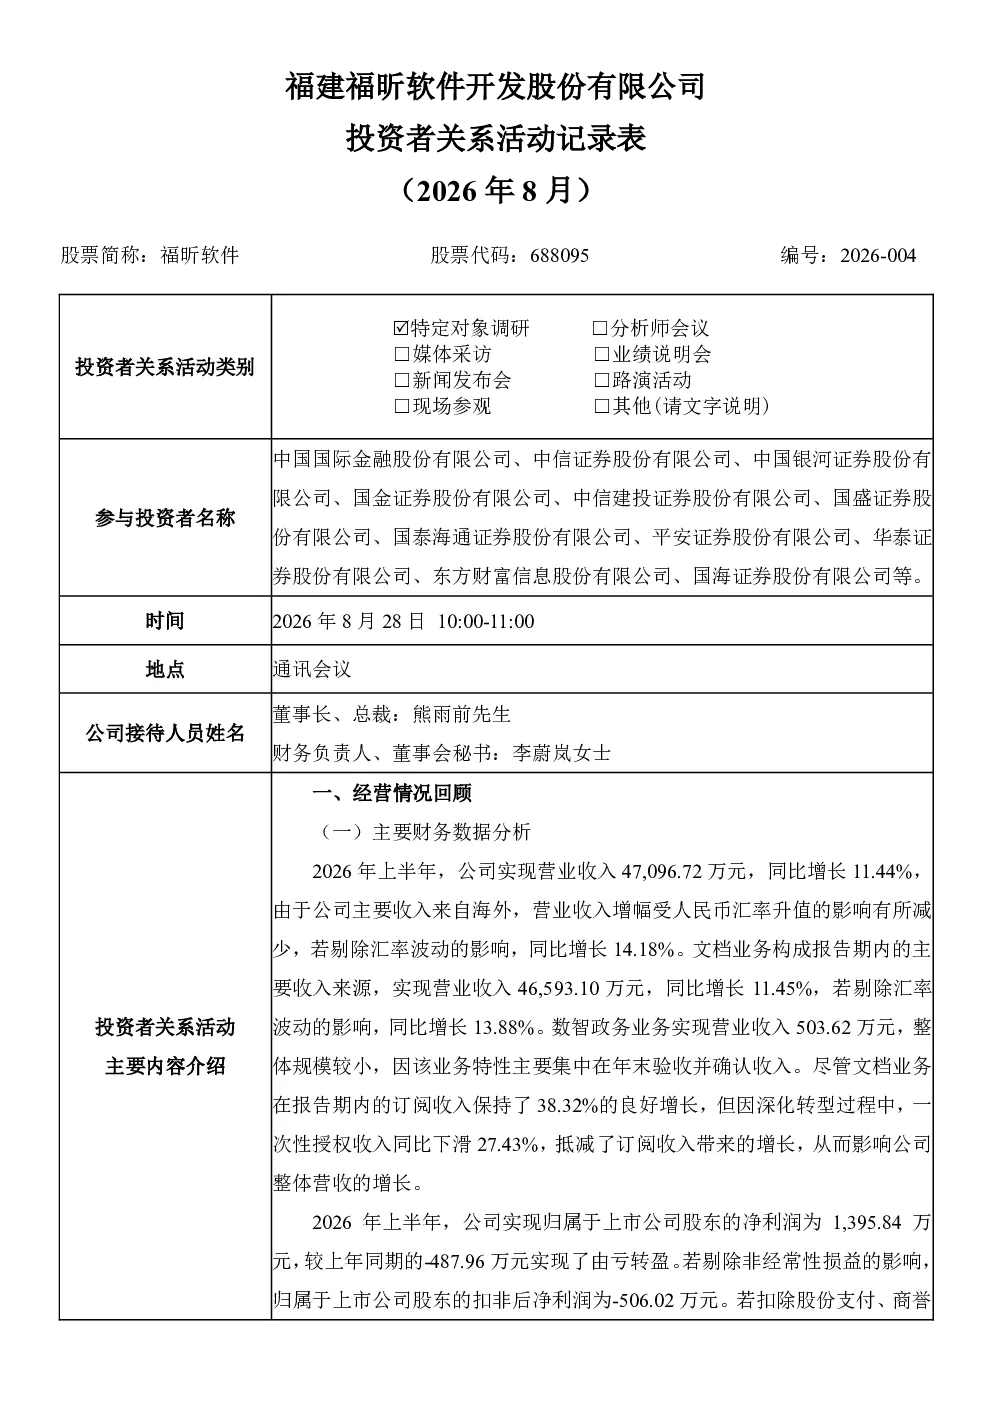
股票简称:福昕软件股票代码:688095编号:2026-004 减值等非付现及非经营性的影响事项,公司整体实现的非企业会计准则下归属于上市公司股东的扣非后净利润为578.71万元。 经营活动现金流方面,2026年上半年,公司经营活动净现金流为3,775.71万元,延续改善态势。其中,公司文档业务自2025年公司订阅转型基本完成后,现金流大幅改善,第一季度实现经营活动现金流量净额为3,039.34万元,第二季度实现净流入4,595.41万元。数智政务业务的经营活动现金流在上半年则以净流出为主。 (二)主要经营情况 就具体经营上看,公司文档业务实现订阅收入34,168.21万元,同比增长38.32%,订阅收入占比为73.41%。其中,第二季度的订阅收入同比增长36.53%,订阅收入占比提升至75.61%。第一季度的订阅续费率为94%,第二季度为96%。 报告期末,公司文档业务实现订阅ARR67,539.47万元,较上年同期增长35.47%,较上年期末增长15.24%。其中,第二季度的单季度增量ARR为4,313.28万元。第二季度的增量ARR有所下滑,主要受到外汇波动的影响,如剔除该影响,则第二季度的单季度增量ARR为4,842.52万元,环比增长4.90%。 报告期内,公司文档业务通过渠道实现主营业务收入20,321.07万元,同比增长11.04%;渠道收入占公司文档业务营收的比例为43.66%。若剔除核心PC渠道,来自其他渠道的收入则同比增长26.04%。 二、问答环节 Q1、公司二季度订阅收入占比已提升至约76%,该比例提升是否可持续?未来是否有可预见的收入加速?渠道方面有何新进展和新规划? 答:订阅收入占比的提升,一方面得益于订阅收入的持续增长,另一方面也受一次性授权收入下降的影响。一次性授权收入下降有所加速,主要系PC厂商今年出货量下降所致,PC元器件及内存价格上涨对PC出货量造成了阶段性影响,而公司与核心PC渠道的合作模式导致了相关收入会受到的PC出货量的影响。此外,更多企业客户正从授权方式转向订阅方式,也加速了一次性授权收入的下降。 展望未来,订阅收入占比在可预见区间内有望持续维持较高水平。公司在手订阅订单持续增长,订阅收入具备稳定增长基础;一次性授权收入预计仍将下降,但其降幅有望被订阅收入的增幅覆盖,公司整体收入仍将保持增 长。虽然收入增速有所放缓,但收入质量在持续提高。 渠道转型方面,除PC厂商渠道外,其他分销型和服务型渠道的收入增幅仍超过公司整体收入增速,渠道优先转型战略持续取得成效。下一步,公司将重点推动新产品(如电子签名产品、文档处理产品等)在紧密合作的渠道中进行推广,以丰富渠道产品线、提升渠道合作粘性,这是未来一至两年渠道工作的重点方向。 Q2、在办公Agent及Workspace等应用不断落地的背景下,公司如何定位自身发展机会? 答:AI Agent和Workspace近期备受关注,但在企业级应用场景中仍面临诸多挑战,尤其是在文档精细化处理方面。纯AI驱动的模式在企业内部办公场景中价值有限——若无法为用户提供良好的介入指导和干预能力,最终仍需回归人工流程。公司较早提出了“智能文档工具”的发展方向,其核心并非以AI替代人,而是在尊重既有文档处理流程的前提下,用AI提升效率。 公司认为,未来文档处理入口将更加多元化,但能够高效完成工作流处理的文档工具仍 将保 持刚需。对于企 业级 文档处理场景,AI Agent与Workspace在精细化处理、质量控制及高效融入既有工作流方面仍需与专业工具协同。公司将持续演进文档工具的智能化等能力,以“人机协同”提升用户文档处理效率;同时,也将通过MCP、Skill等方式向AI Agent和Workspace开放文档工具能力,实现工具型体验与Agent型体验的结合。 Q3、二季度ARR增量环比变化的原因及后续展望如何? 答:上半年一次性授权收入下降幅度高于预期,主要受核心PC渠道客户订单下降影响;与此同时,ARR仍保持较为可观的同比增长。 二季度ARR环比增幅有所放缓,一方面因基数增大,但ARR的绝对增量仍在持续增加;另一方面,亦受到去年个别订阅大客户缩减订单的影响。经过持续拓展,公司已基本修复该客户订单波动带来的影响。随着续费率回升至较高水平,公司对后续ARR持续增长保持信心。 Q4、公司渠道、直销和海外区域市场的经营表现如何?面对海外竞争,公司将采取哪些措施? 答:若不考虑汇率影响,上半年渠道销售同比增长约11%,直销同比增长约12%。以美元计价,公司海外业务订单同比增长更快,只是收入增速因确认滞后暂未完全体现。海外各区域市场的整体业务增量保持健康。国内市场方面,数智政务业务订单增长较快,相关收入将在下半年逐步确认,传统 文档业务订单增长相对平缓。 面对海外竞争,公司将延续既有市场策略,持续提升产品竞争力,并进一步拓展渠道。公司认为,AI与文档工具结合形成的混合应用场景将带来新的市场机会,公司将在相关产品能力方面持续投入,以巩固竞争力。 Q5、公司AI战略及与AI原生应用的关系如何?数智政务业务进展如何?能否支撑通办信息全年的业绩承诺? 答:公司认为,企业文档处理将呈现工具入口与AI Agent入口并存的混合模式。公司将围绕两类入口推进能力整合:一是在文档工具中调用AI能力,二是让AI Agent有效调用文档工具能力,以形成与AI原生应用的协同,而非简单替代关系。 数智政务业务具有较强季节性,订单签约、项目验收及收入确认主要集中在下半年。报告期内,该业务新增签约金额同比增长约80%。基于目前已签约合同金额及下半年拟签约项目情况,公司对通办信息完成全年业绩对赌目标有信心。 Q6、公司在大模型合作、可信智能文档自动化产品及AI Assistant商业化方面有哪些进展? 答:公司正与国内大模型公司开展合作,重点探索高质量数据集建设等方向。针对企业级应用,公司强调“可信智能文档处理”,通过全流程质量控制,围绕特定场景使用大模型能力,以降低大模型幻觉等风险。 近期典型应用包括:一是工程技术文档处理领域,通过可信文档处理从技术文档中提取设计信息,结合客户领域知识形成可用的设计助手;二是高质量数据集建设领域,协助企业从生产流程文档中提取高价值数据,形成结构化数据集。 AI Assistant方面,公司已开始对其单独收费,目前付费用户规模尚小。但随着功能和应用场景持续拓展,应用场景持续扩大,用户数量正在增长。比如传统工具难以实现的语义级文档比较等场景中,AI Assistant展现出差异化价值,吸引用户使用。 三、董事长总结 过去两年,尽管地缘政治、AI发展以及PC行业变化等因素对公司发展带来一定不确定性,但客户对专业文档处理产品的需求仍然存在。公司的订阅续费率持续稳步提升,经营活动现金流明显改善。随着订阅收入及数智政务业务收入逐步确认,公司对下半年及全年经营发展目标实现均保持信心。 附件清单(如有)无