猜你想问
华荣股份2026年投资者关系活动记录表核心内容有哪些?
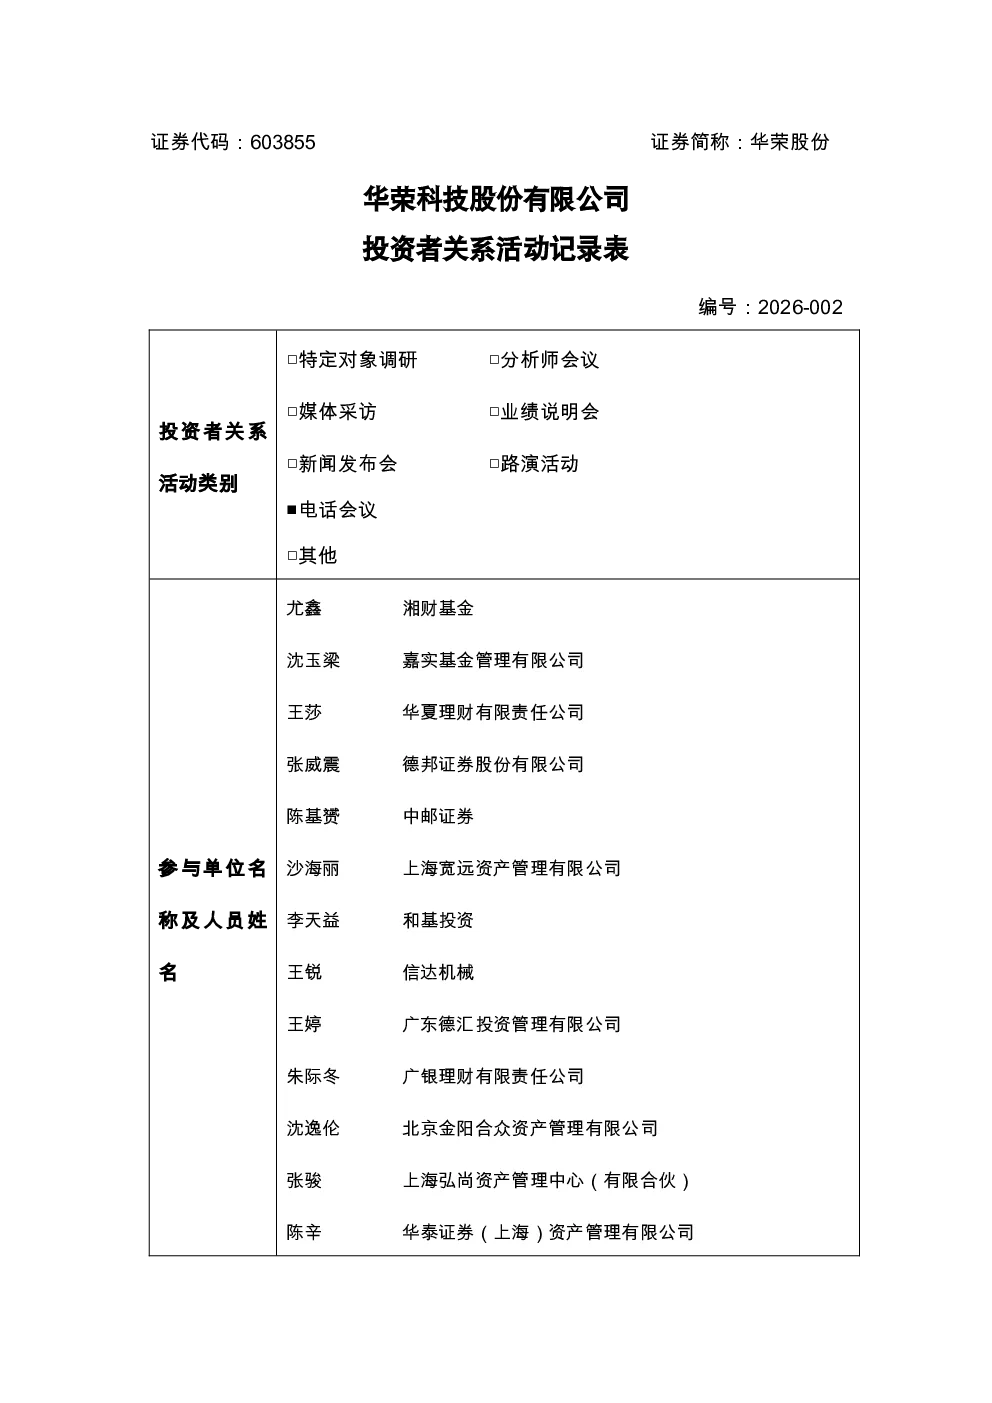
华荣股份2026年投资者关系活动记录表显示,公司上半年业绩受战略收缩和季节性影响波动,新能源EPC业务收入占比低。厂用防爆业务营收12.09亿元(+8.9%),成为核心支撑,内贸连续三季正增长,外贸(+10.4%);矿用防爆业务营收0.97亿元(-25.1%),毛利率30.3%(-6.5pct);新能源EPC业务营收0.14亿元(-95%),因战略收缩及季节性影响;专业照明业务营收0.93亿元(+1.6%),毛利率56.3%(-2.9pct)。海外扩张规划聚焦中东和全球布局,中东北非新工厂已运营,沙特子公司认证有序推进,筹建东南亚、哈萨克斯坦、非洲生产基地,欧洲市场中标英国项目,北美油气化工领域将重点开拓。国内市场通过集采、新兴领域拓展稳固基本盘,同业出海不会显著冲击格局。内贸业务企稳回升,重点攻坚新疆煤化工集群,延伸安工智能系统应用场景。下游需求预期稳固传统油气化领域存量,蒙新陕甘煤化工项目持续推进,新疆千亿级煤化工集群将释放订单。安工智能系统已延伸至粮油、医药等领域,推出“软件+硬件”一体化方案,盈利模式多元化。高压防爆产品自主研发高压防爆环网柜(适配海洋平台),正推进IECEx/ATEX/CCC认证,市场规模百亿级,明年商业化落地。已实施两期股权激励,后续无明确计划。
防爆设备行业发展趋势如何?
防爆设备行业发展趋势呈现多元化发展态势。传统油气化领域需求稳固,煤化工项目持续推进,新疆千亿级煤化工集群将释放大量订单。新能源领域成为重要增长点,但短期内EPC业务占比仍低,需关注战略调整效果。海外市场是重要扩张方向,中东地区战后基建需求将利好相关企业,全球布局覆盖东南亚、哈萨克斯坦、非洲等地,欧洲和北美市场也逐步开拓。技术升级是行业趋势,安工智能系统已延伸至粮油、医药等领域,高压防爆产品自主研发取得突破,推动“软件+硬件”一体化方案落地。市场竞争加剧,国内存在低价内卷,企业需通过集采、新兴领域拓展稳固基本盘。同业出海不会显著冲击格局,具备先发优势的企业在渠道、认证、项目经验上仍具领先地位。行业整体受益于全球能源转型和工业安全需求提升,但需关注地缘政治、供应链等风险因素。
华荣股份报告重点分析了哪些业务方向?
华荣股份报告重点分析了厂用防爆、矿用防爆、新能源EPC、专业照明四大业务板块。厂用防爆业务是核心支撑,营收12.09亿元(+8.9%),内贸连续三季正增长,外贸(+10.4%),毛利率57.9%(微降0.4pct)。矿用防爆业务营收0.97亿元(-25.1%),毛利率30.3%(-6.5pct)。新能源EPC业务受战略收缩影响营收0.14亿元(-95%)。专业照明业务营收0.93亿元(+1.6%),毛利率56.3%(-2.9pct)。海外扩张是重点方向,聚焦中东和全球布局,中东北非新工厂已运营,筹建东南亚、哈萨克斯坦、非洲生产基地,欧洲市场中标英国项目,北美油气化工领域将重点开拓。国内市场通过集采、新兴领域拓展稳固基本盘,内贸业务企稳回升,重点攻坚新疆煤化工集群。安工智能系统已延伸至粮油、医药等领域,推出“软件+硬件”一体化方案。高压防爆产品自主研发取得突破,正推进IECEx/ATEX/CCC认证,明年商业化落地。
当前防爆设备市场现状如何?
当前防爆设备市场呈现供需两旺与结构性分化并存态势。传统油气化领域需求稳固,煤化工项目持续推进,新疆千亿级煤化工集群将释放大量订单,为行业提供稳定增长动力。新能源领域成为新兴增长点,但短期内EPC业务占比仍低,需关注企业战略调整效果。海外市场扩张加速,中东地区战后基建需求将利好相关企业,全球布局覆盖东南亚、哈萨克斯坦、非洲等地,欧洲和北美市场也逐步开拓。国内市场竞争加剧,存在低价内卷现象,企业需通过集采、新兴领域拓展稳固基本盘。技术升级是行业趋势,安工智能系统已延伸至粮油、医药等领域,高压防爆产品自主研发取得突破。同业出海不会显著冲击格局,具备先发优势的企业在渠道、认证、项目经验上仍具领先地位。但需关注地缘政治、供应链等风险因素,行业整体受益于全球能源转型和工业安全需求提升。
华荣股份报告提示了哪些风险?
华荣股份报告提示了地缘政治、供应链、市场竞争、战略执行等多重风险。地缘政治方面,中东持续战事致物流受阻,影响外贸增速,战后区域重建虽利好但存在不确定性。供应链方面,全球能源转型和工业安全需求提升带来机遇,但也面临原材料价格波动、供应链中断等风险。市场竞争方面,国内存在低价内卷现象,需警惕同业出海带来的冲击,但公司具备先发优势仍具领先地位。战略执行方面,新能源EPC业务战略收缩可能导致短期收入下滑,需关注调整效果。此外,技术升级和产品认证进度存在不确定性,需持续跟踪研发进展。公司已实施两期股权激励,后续无明确计划,需关注管理层激励与战略协同性。