601918 新集能源 新集能源投资者活动记录表 2026-投关-05
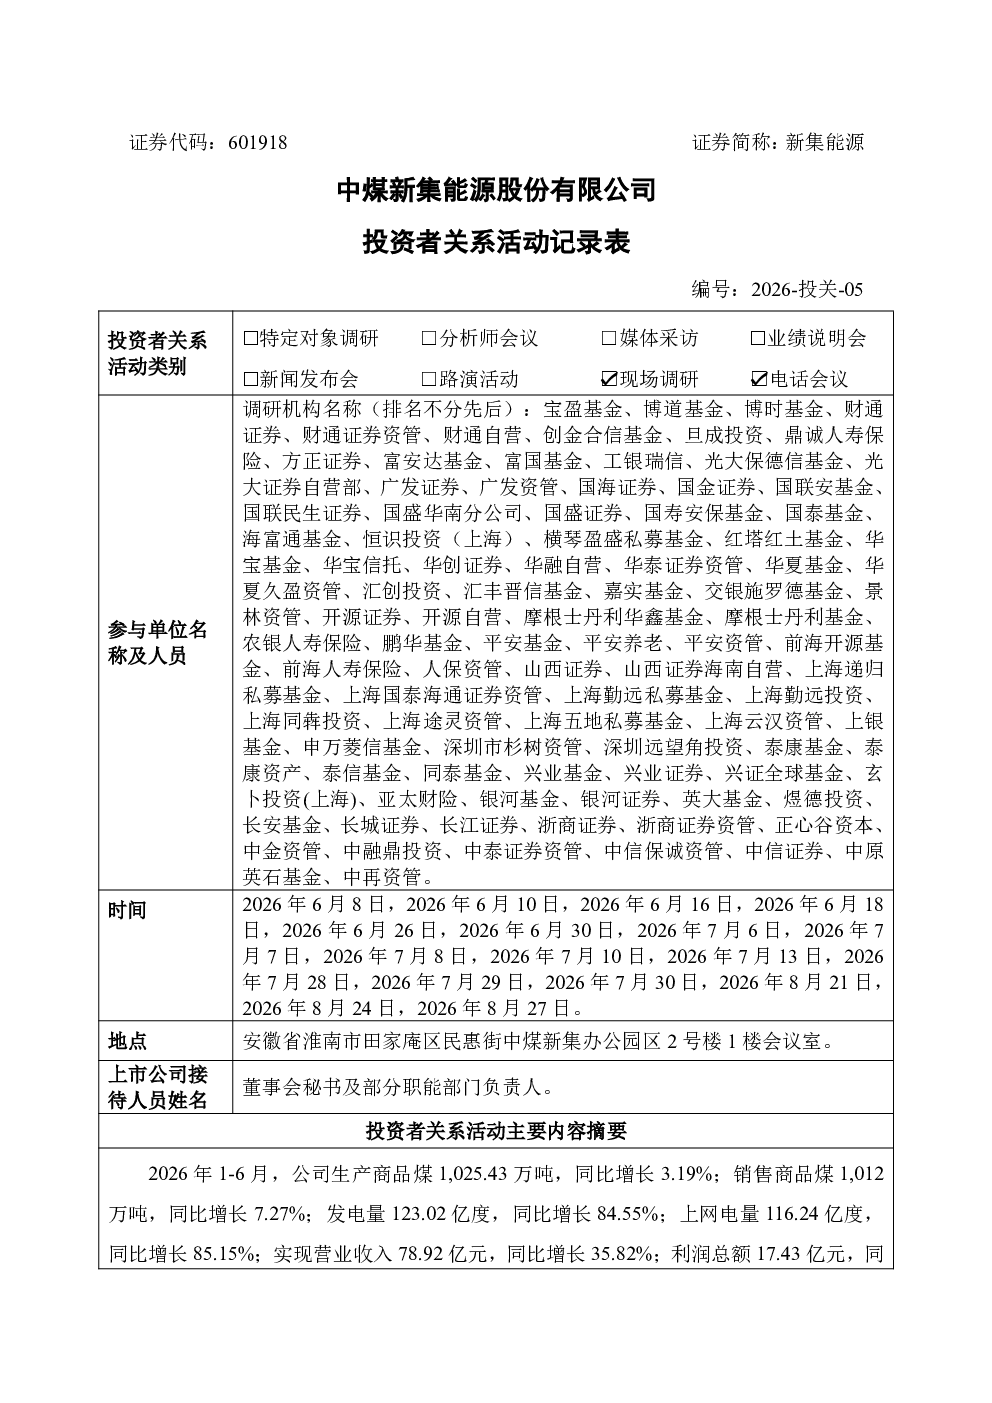
投资者关系活动记录表 编号:2026-投关-05 比增长24.41%;归属于母公司所有者的净利润12.17亿元,同比增长32.27%;经营活动产生的现金流量净额22.28亿元,同比增长36.98%。截至2026年6月30日,公司资产总额577.60亿元,净资产208.62亿元,基本每股收益0.470元/股。 公司回复投资者关注的问题摘要: 1、请问公司“十五五”期间转型发展方面有什么新的预期吗? 回复:“十五五”期间,公司坚持稳中求进工作总基调,加强企业安全高效管理,做好生产运营和新项目建设,构建“煤炭-煤电-新能源”综合能源供给体系,积极融入国家长三角一体化发展等重大战略,深入践行“存量提效、增量转型”发展思路,全面推进“两个联营”,加快构建“两个对冲”机制,沿长三角城市群都市圈和淮河生态经济带优化布局,持续强化并延伸产业链,系统构建并全面实施“12457”发展战略体系,秉持安全、廉洁、绿色、智能、高效的发展理念,推动产业耦合式发展,全力打造华东地区能源保供产业集群,将公司建设成多能互补、绿色低碳、智慧高效、治理现代的能源示范企业。谢谢关注。 2、公司现有生产矿井有哪些?拥有资源储量情况? 回复:根据《国家发展改革委关于淮南新集矿区总体规划的批复》(发改能源[2005]2633号),公司矿区总面积约1,092平方公里,含煤面积684平方公里,资源储量101.6亿吨。目前,公司有5对生产矿井,生产矿井核定生产能力分别为:新集一矿(180万吨/年),新集二矿(270万吨/年),刘庄煤矿(1100万吨/年),口孜东矿(500万吨/年),板集煤矿(300万吨/年),生产矿井合计产能2350万吨/年。公司拥有采矿权5处:新集一矿、新集二矿、刘庄煤矿、口孜东煤矿、板集煤矿;探矿权4处:罗园勘查区、连塘李勘查区、口孜西勘查区、刘庄深部勘查区。目前各采矿权、探矿权均合法有效。截至2026年6月末,公司矿权内资源储量61.70亿吨,现有矿权向深部延伸资源储量26.51亿吨,共计88.21亿吨。谢谢关注。 3、杨村煤矿开发建设目前处于什么状况? 回复:根据国家煤炭产业政策,2018年杨村煤矿被列为去产能矿井,同年杨村煤矿完成去产能工作验收。杨村井田煤炭资源开发工作是公司发展战略的重要环节,公司为推进杨村井田煤炭资源开发工作,成立了专门筹备机构,目前杨村井田煤炭资源开发工作正在推进中,具有不确定性,有关进展情况公司将及时履行信息披露义务。谢谢关注。 4.公司1/3焦煤生产情况如何?焦精煤洗选技改进度如何? 回复:2026年上半年,公司所属新集二矿、刘庄矿业陆续产出1/3焦原煤产品。公司稳步推进选煤厂技术改造,已初步具备焦煤试洗选能力。公司煤炭产品增加1/3焦原煤和焦精煤的销售。未来,公司将紧密跟踪市场动态,根据市场需求灵活安排洗焦生产计划。谢谢关注。 5、公司目前煤质的情况如何? 回复:今年公司通过加强接续布局、系统优化、现场管控、地面洗选管理以及严格落实煤矸分流等措施,同时随着矿井生产布局优化调整的效果显现和各项煤质管控措施的落实,商品煤煤质持续保持在稳定的水平。谢谢关注。 6、请问公司各个煤矿销售煤炭给控股参股火电厂是如何定价的? 回复:公司向控股及参股电厂销售煤炭,定价以电煤长协价为主,市场价为辅的销售模式。谢谢关注。 7、公司2026年煤炭长协签约情况如何?公司目前煤炭长协定价模式是什么? 回复:2026年长协煤签约占比80%左右。2026年电煤长协定价模式:电煤5000卡月度出矿价格=国家发改委确定电煤基准价675元/吨+[(上月最后一期中国电力企业联合会沿海电煤价格指数CECI(5500大卡综合价)+上月最后一期国煤下水动力煤价格指数NCEI+上月最后一期环渤海动力煤价格指数BSPI+上月最后一期CCTD秦皇岛动力煤5500大卡综合价格指数)/4-675]/2;结算以实际发运热值为准。谢谢关注。 8、请问2026年公司发电机组容量电价的执行情况? 回复:自2026年1月1日起,安徽省煤电容量电价标准上调至165元/千瓦·年。公司所属在运煤电机组均符合执行标准,可正常获取容量电费。此项政策将有效覆盖机组固定成本,增强煤电机组的盈利稳定性与抗风险能力,对改善公司整体发电利润具有积极作用。谢谢关注。 9、上饶电厂、滁州电厂、六安电厂的建设进度及投产时间? 回复:2026年,公司投资建设3座燃煤电厂分别是: 上饶电厂项目:项目位于江西省上饶市,规划建设2×1000MW超超临界燃煤发电机组。项目已2024年3月份正式开工建设,目前1号机和2号机组分别于2025年12月30日、2026年3月25日通过168小时满负荷试运,正式投入商业运营。 滁州电厂项目:项目位于安徽省滁州市,规划建设2×660MW超超临界燃煤发电机组。项目已2024年3月份正式开工建设,目前2号机和1号机组分别于2026年1月30日、2026年3月27日通过168小时满负荷试运,正式投入商业运营。 六安电厂项目:项目位于安徽省六安市裕安区,规划建设2×660MW超超临界燃煤发电机组。项目于2024年6月份正式开工建设,目前1号机组和2号机组分别于2026年4月30日、2026年6月30日通过168小时满负荷试运行,正式投入商业运营。谢谢关注。 10、请问新投产或即将投产的三座大型电厂,今年能否为公司贡献收益? 回复:2026年,新建三座电厂相继投产,公司发电量预计提升至300亿度,将推动公司盈利结构向“煤电协同、多元稳健”方向优化,为长期可持续发展奠定坚实基础。从利润影响来看,一方面,电力板块收入规模稳步扩大,新增发电业务将进一步拓宽盈利边界,凭借稳定的电力供应合约与容量电价支撑,形成可预期的现金流贡献,增强公司整体抗风险能力;另一方面,煤电业务协同效应持续释放,新增发电量将消化部分煤炭产能,保障煤炭销售的稳定性,同时通过内部产业链联动降低运输、库存等中间成本,提升整体运营效率。谢谢关注。 11、请问公司未来回报股东的分红计划? 回复:公司上市以来一直注重对投资者的回报,公司坚持稳健、可持续的分红策略,兼顾现金分红的连续性和稳定性,根据公司的盈利情况、现金流状况以及未来发展规划等因素,统筹好经营发展、业绩增长和股东回报的平衡,制定合理的利润分配方案,牢固树立回报股东意识,与投资者共享发展成果。2018年至2025年,公司现金分红分别为每10股派发现金红利0.10元、0.20元、0.35元、0.70元、1.10元、1.50元、1.60元、1.70元,持续提升股东回报水平。2025年度公司实施特别分红和年度分红,利润分配总和为0.17元/股,占归属于上市公司普通股股东的净利润的比率为20.94%,超过最近三年实现的年均可分配利润的百分之三十。未来,公司将打牢安全、生产、经营、改革、创新、发展根基,持续做优做强主业,提升核心竞争力,力促高质量发展,在综合分析公司经营情况和资金情况的基础上,以维护股东权益为宗旨,兼顾公司可持续发展,充分考虑对投资者的合理投资回报,公司将保持稳定的现金分红政策。谢谢关注。 12、请问今年三座电厂投产后,公司2026年资本支出情况?后续有什么重大资本投资项目? 回复:公司深入践行“存量提效、增量转型”发展思路,全面推进“两个联营”,加快构建“两个对冲”机制,积极推动产业结构调整和转型升级,持续强化并延伸产业链,促进产业耦合式发展。2026年公司调整后的投资计划为57.19亿元,具体如下:基本建设投资计划41.61亿元。其中,续建项目投资31.37亿元,主要是上饶电厂、滁州电厂、六安电厂后期投入;新开工项目投资10.14亿元,主要是光伏和风电项目;前期项目(新能源项目)费用0.1亿元。技术改造及更新投资计划14.58亿元。其中,技术改造项目2.12亿元,设备更新及购置12.18亿元,厂区设施0.28亿元。科技创新及信息化投资计划1.0亿元。公司新建煤电项目全部投运后,公司暂无重大的资本支出;后续根据公司“十五五”规划编制情况进行合理的规划和资本投入。谢谢关注。 13、公司“十五五”规划编制情况如何? 回复:公司“十五五”规划正在编制中,公司将遵循“存量提效、增量转型”和“两个联营+”发展思路,践行“安全高效发展、绿色低碳发展、改革创新发展”理念。坚持稳中求进工作总基调,加强企业安全高效管理,做好生产运营和新项目建设,构建完善以煤炭、煤电、新能源为主,能源综合服务和资源综合利用协同发展的新格局,将公司打造成华东地区多能互补、绿色低碳、智慧高效、治理现代的能源示范企业。谢谢关注。