猜你想问
Pearl Diver Credit PDCC2026年Q2财报电话会议纪要核心内容有哪些?
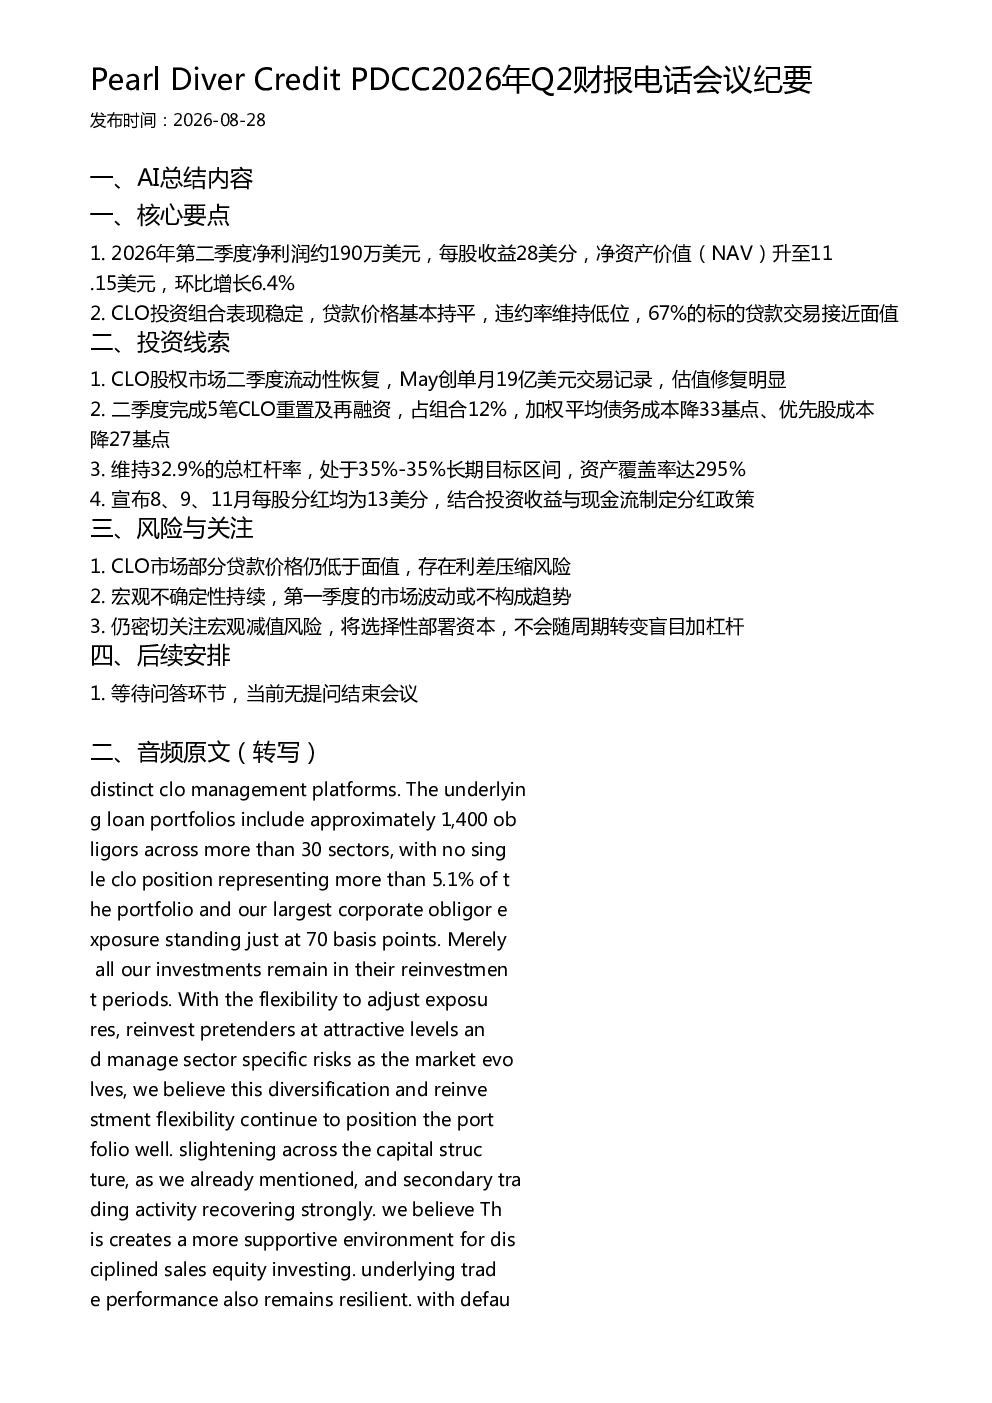
该会议纪要显示,Pearl Diver Credit Company(PDCC)2026年第二季度净利润约190万美元,每股收益28美分,净资产价值(NAV)升至11.15美元,环比增长6.4%。CLO投资组合表现稳定,贷款价格基本持平,违约率维持低位,67%的标的贷款交易接近面值。公司完成5笔CLO重置及再融资,占组合12%,加权平均债务成本降33基点、优先股成本降27基点。维持32.9%的总杠杆率和295%的资产覆盖率,宣布8、9、11月每股分红均为13美分。
CLO赛道行业发展趋势如何?
CLO股权市场在2026年第二季度流动性恢复,May创单月19亿美元交易记录,估值修复明显。这表明CLO市场正在逐步走出低谷,投资者信心有所回升。然而,部分贷款价格仍低于面值,存在利差压缩风险,需要关注市场波动对行业的影响。整体来看,CLO赛道仍具备投资机会,但需谨慎评估风险。
该报告重点分析了哪些方向?
报告重点分析了PDCC的CLO投资组合表现、市场流动性、重置及再融资策略、杠杆率与覆盖率以及分红政策。其中,CLO投资组合的稳定表现、市场流动性的恢复、债务成本的降低以及稳定的分红政策是报告的亮点。此外,报告也强调了公司对宏观环境变化的关注以及选择性部署资本的风险控制策略。
当前CLO市场现状如何判断?
当前CLO市场呈现流动性恢复和估值修复的趋势,但仍存在利差压缩风险。部分贷款价格低于面值,市场波动可能影响投资者信心。PDCC通过重置及再融资降低了债务成本,维持了较低的杠杆率和较高的资产覆盖率,显示出稳健的经营策略。整体来看,CLO市场正在逐步改善,但仍需关注宏观环境变化和市场风险。
该研报有哪些风险提示?
报告提示了几个主要风险:一是利差压缩风险,部分贷款价格低于面值可能导致利差收窄;二是宏观不确定性,市场波动可能影响投资者信心和资产价值;三是宏观减值风险,尽管PDCC采取了选择性部署资本的策略,但仍需关注宏观环境变化对资产价值的影响。此外,CLO市场仍存在一定的信用风险和流动性风险,需要持续关注。