猜你想问
中国广核2026年H1业绩修复的主要原因是什么?
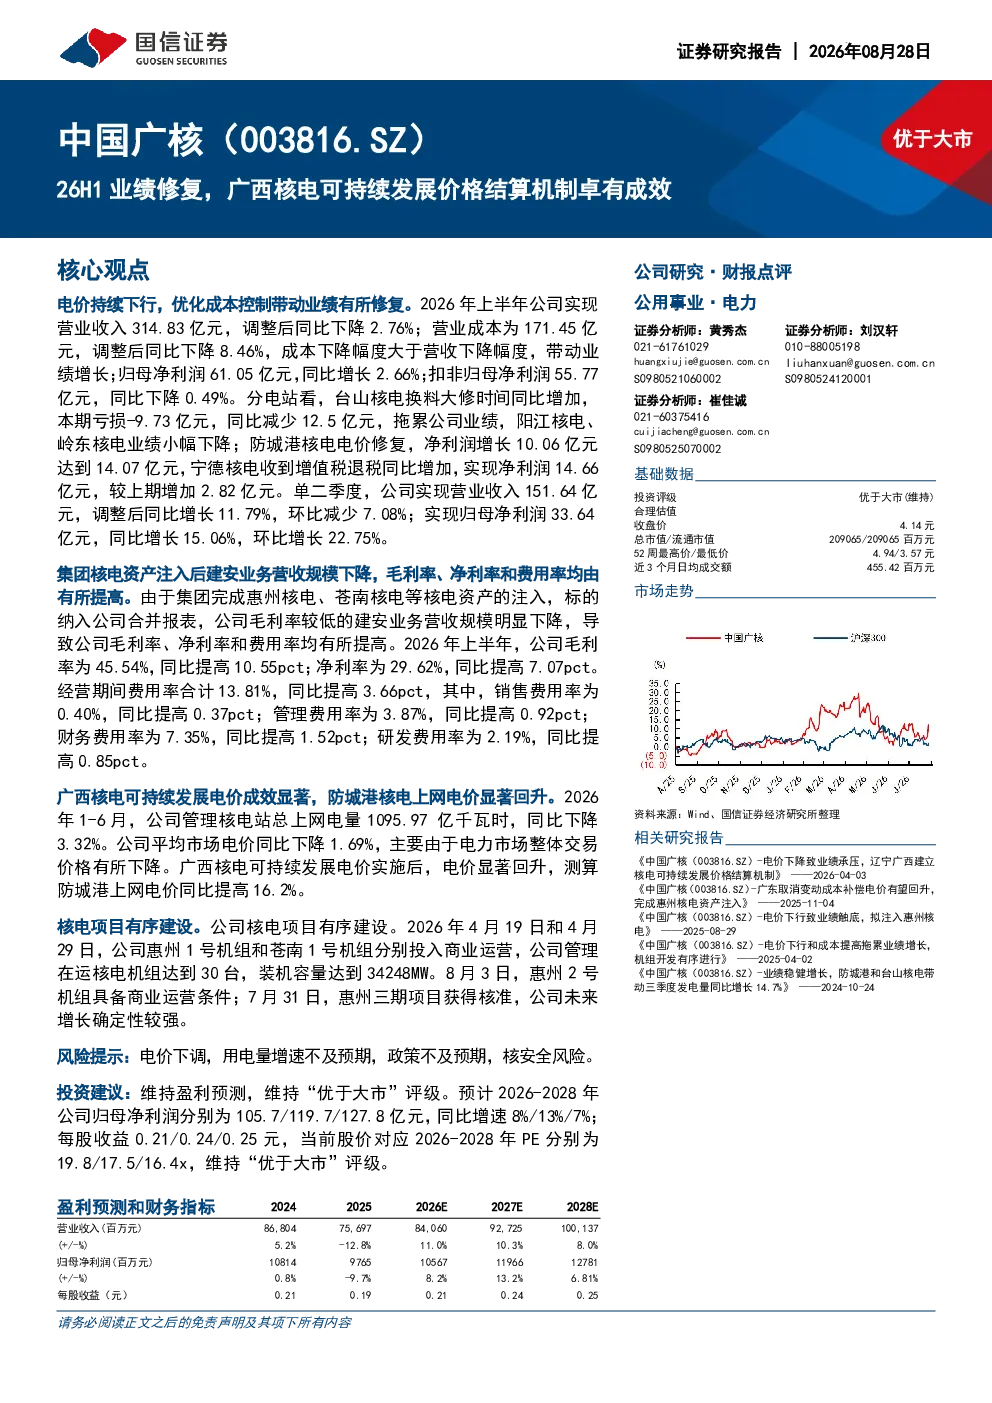
2026年上半年中国广核业绩有所修复,主要得益于成本控制优于营收下降。公司营业成本同比下降8.46%至171.45亿元,而营业收入同比下降2.76%至314.83亿元。归母净利润同比增长2.66%至61.05亿元,主要得益于防城港核电上网电价显著回升以及广西核电可持续发展价格结算机制的成效。防城港核电净利润增长10.06亿元至14.07亿元,显示价格机制的成功实施。此外,公司核电项目有序建设,惠州1号、苍南1号机组投入商业运营,也为未来增长提供了确定性支撑。台山核电换料大修拖累部分业绩,但整体成本控制优势明显。
核电行业未来发展趋势如何?
核电行业未来发展趋势向好,中国广核作为行业龙头,其发展态势具有代表性。公司核电项目有序推进,惠州1号、苍南1号机组已投入商业运营,惠州2号机组具备商业运营条件,惠州三期项目获得核准,显示公司在建和规划项目进展顺利。广西核电可持续发展价格结算机制的成功实施,为行业提供了可借鉴的经验,有助于提升核电项目的经济性。防城港核电上网电价显著回升,也反映了市场对核电电力需求的持续增长。未来,随着国内能源结构优化和清洁能源需求的提升,核电行业有望保持稳定发展。
研报重点分析了哪些方面?
研报重点分析了中国广核2026年上半年的业绩表现及未来增长潜力。核心内容包括:业绩修复情况,揭示成本控制优于营收下降的积极信号;广西核电可持续发展价格结算机制的成效,防城港核电上网电价显著回升是关键体现;核电项目进展,惠州、苍南机组投产及惠州三期核准,显示未来增长确定性较强。此外,报告还分析了分电站业绩表现,如防城港核电净利润大幅增长,宁德核电利润增加等,并评估了公司整体毛利率、净利率提升的积极影响。
当前核电市场现状如何判断?
当前核电市场现状呈现结构性优化态势。中国广核2026年上半年业绩修复,显示行业在成本控制和价格机制改革方面取得进展。防城港核电上网电价回升,反映了市场对核电电力的需求支撑,以及价格机制改革的积极效果。尽管公司管理核电站总上网电量略有下降,但平均市场电价提升,说明核电发电的经济性在改善。行业层面,核电作为清洁能源的重要组成部分,在能源结构优化中扮演关键角色,政策支持力度持续加大,为行业发展提供了良好环境。但需关注电价波动和核安全等风险因素。
研报提示了哪些主要风险?
研报提示的主要风险包括:电价下调风险,核电发电的经济性可能受到市场价格波动影响;用电量增速不及预期风险,宏观经济波动可能影响电力需求增长;政策不及预期风险,核能发展相关的政策调整可能影响行业前景;核安全风险,核电站运营的安全问题始终是行业关注的焦点。这些风险因素可能对核电企业的经营业绩和长期发展产生不利影响,投资者需密切关注相关动态。