猜你想问
自然灾害频发对产险行业具体有哪些影响?
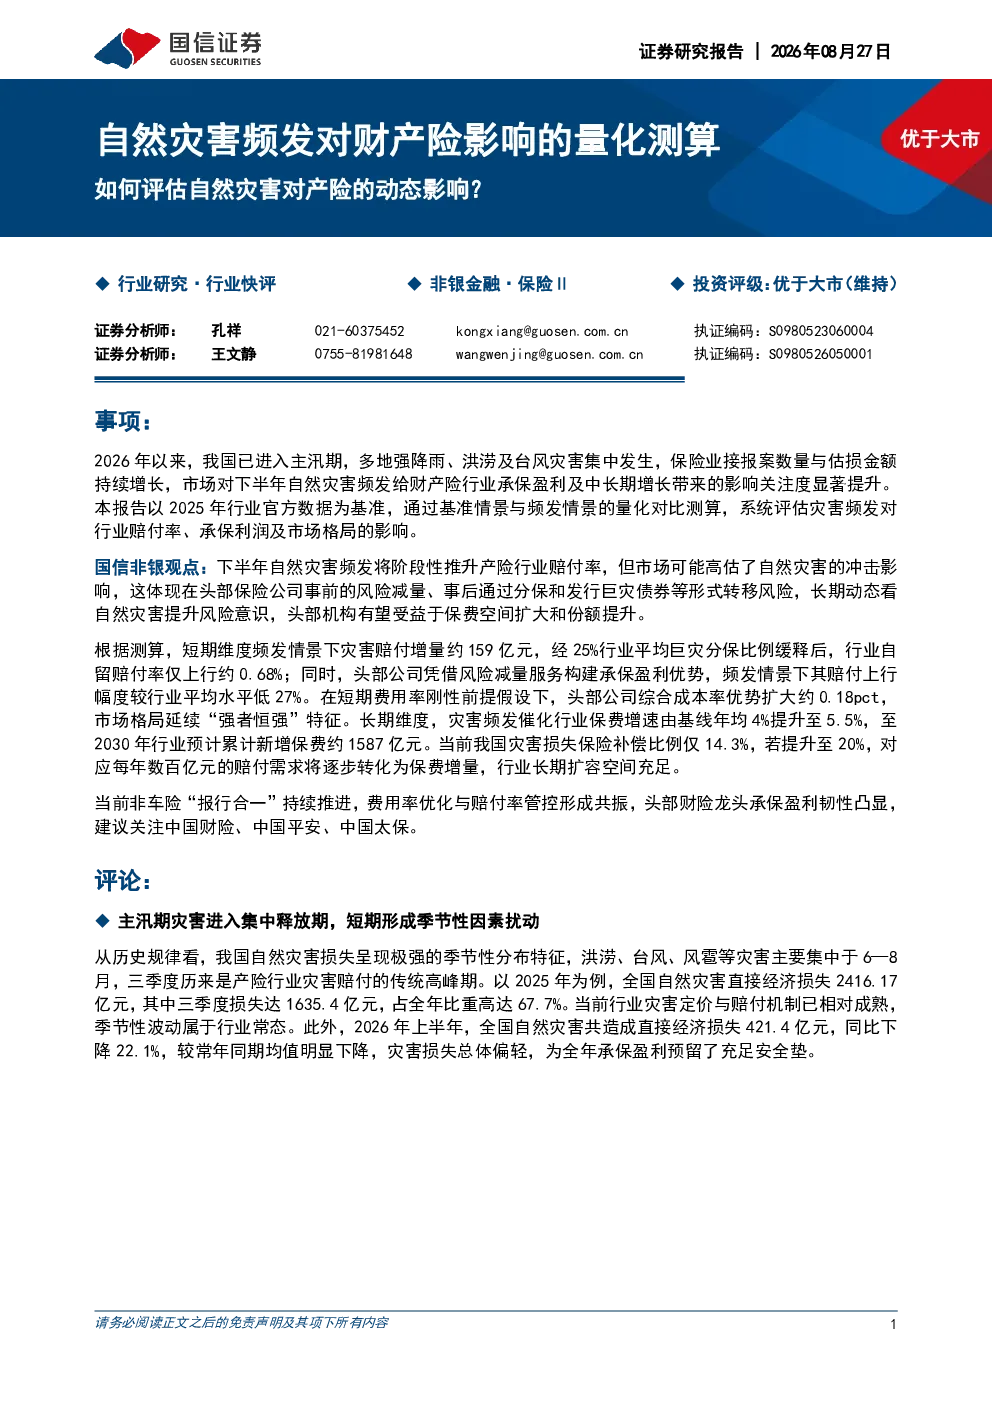
自然灾害频发将阶段性推升产险行业赔付率,但市场可能高估了其冲击影响。头部保险公司通过风险减量、分保和发行巨灾债券等形式转移风险,长期看自然灾害提升风险意识,头部机构有望受益于保费空间扩大和份额提升。
报告中的量化测算基准情景和频发情景有何不同?
基准情景以2025年无特大型巨灾冲击为参照,假设自然灾害直接经济损失为2400亿元,保险补偿比例14.0%,对应赔付约336亿元。频发情景假设下半年灾害频发,直接经济损失升至3300亿元,增长37.5%,补偿比例小幅升至15.0%,对应赔付约495亿元,增量约159亿元。
头部财险公司在自然灾害频发情景下有何优势?
头部财险公司(人保财险、平安财险、太保财险)通过风险减量服务可压降27%的赔付上行幅度,其赔付率仅上行约0.5个百分点。同时,其综合成本率优势较行业扩大约0.18个百分点,仍维持约2.2%的承保利润率。
自然灾害频发对产险行业中长期发展趋势有何影响?
频发情景下,保费年均增速预计提升至5.5%,较基线水平高出1.5个百分点,至2030年行业预计累计新增保费约1587亿元。当前我国灾害损失保险补偿比例仅14.3%,若提升至20%,对应每年数百亿元的赔付需求将逐步转化为保费增量,行业长期扩容空间充足。
本报告提示了哪些主要风险?
本报告提示的主要风险包括自然灾害频发导致的COR上升、保费收入不及预期以及长端利率下行等。这些因素可能对产险行业的经营和盈利能力产生不利影响。
你可能感兴趣
剪切波频散斜率分析对评估心肌炎严重程度的影响
医药生物Nature2022-05-24
策略深度:动态模型测算增值税税率下降对净利润的影响
财富证券2019-02-17
策略深度:动态模型测算增值税税率下降对净利润的影响
财富证券2019-03-17
中观实体经济追踪周报:量化测算汽车类产品消费在4季度对GDP的影响
国金证券2017-10-22
固收专题:如何定量测算票息增值税政策对债市的影响
民生证券2025-08-04
中国财产险:评估天津爆炸的影响
金融德意志银行2015-08-16
新冠疫情对中国经济和全球供应链的影响:最新动态及更新评估
信息技术冯氏集团2020-04-07
海外周报:强非农后,如何评估“世界杯效应”对美国经济的影响?
东吴证券2026-06-08
肺炎疫情影响评估(三):如何看待肺炎疫情对就业的影响?
财信国际经济研究院2020-02-12
如何定量地评估光伏组件价格下降对绿电运营商的影响?
公用事业安信证券2023-01-29