猜你想问
阅读这份研报需要注意哪些风险?
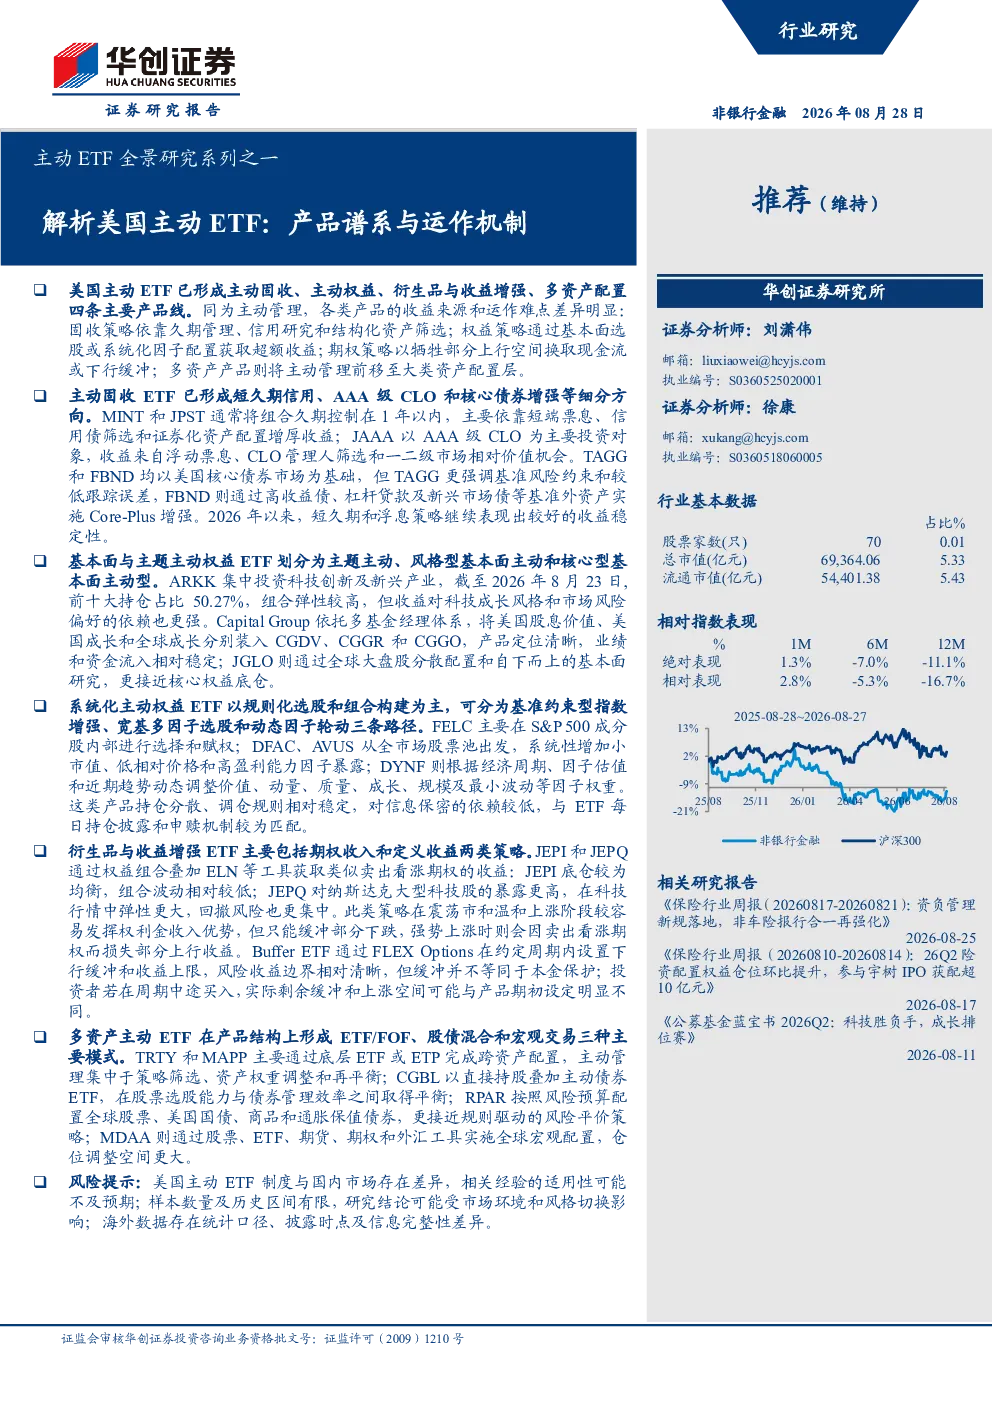
阅读这份研报需要注意以下风险:首先,美国主动ETF制度与国内市场存在差异,分析时需注意制度背景差异。其次,样本数量及历史区间有限,海外数据存在统计口径、披露时点及信息完整性差异,分析结论可能受限于数据质量。此外,不同产品线的风险收益特征不同,如衍生品与收益增强ETF以牺牲部分上行空间换取现金流或下行缓冲,Buffer ETF的风险收益边界清晰但缓冲不等于本金保护。投资者配置时需结合自身风险偏好和投资目标,区分产品用途,系统化选股适合核心权益,主题投资和期权产品适合特定需求,固收产品需结合利率方向选择。管理人布局时也需严格约束组合调整节奏和风险预算。
你可能感兴趣
基金产品图鉴系列之一:债券ETF全景解析与国际借鉴
华创证券2026-04-18
海外基金专题系列报告一:美国ETF投资生态全景(一):市场发展趋势与产品体系梳理
财信证券2026-01-12
ETF期权研究系列之一:期权交易规则解析
华宝证券2015-02-02
海外ETF研究专题系列一:美国权益ETF规模发展篇:政策驱动与产品创新双引擎,Smart Beta抢占新增长点
国金证券2025-02-10
全球债券市场深度研究系列之一:美国“固收+”基金以及投资策略全解析
西部证券2021-02-04
全球债券市场深度研究系列之二:美国可转债基金全景扫描以及投资策略全解析
西部证券2021-06-11
申万固收转债可转债基金的再定位与再解析固收增厚产品系列报告之一
未知机构2026-03-20
基金研究系列:MOM基金发展概况及运作模式解析
西南证券2019-05-10
ETF系列报告之一:中国债券型ETF市场概述与发展潜力研究
上海证券2018-04-03
跨境投资基金研究系列之一:跨境QDII基金产品详解:发展、分类与投资容量
国泰君安证券2024-02-07