猜你想问
晶科能源2026年半年度业绩表现如何?
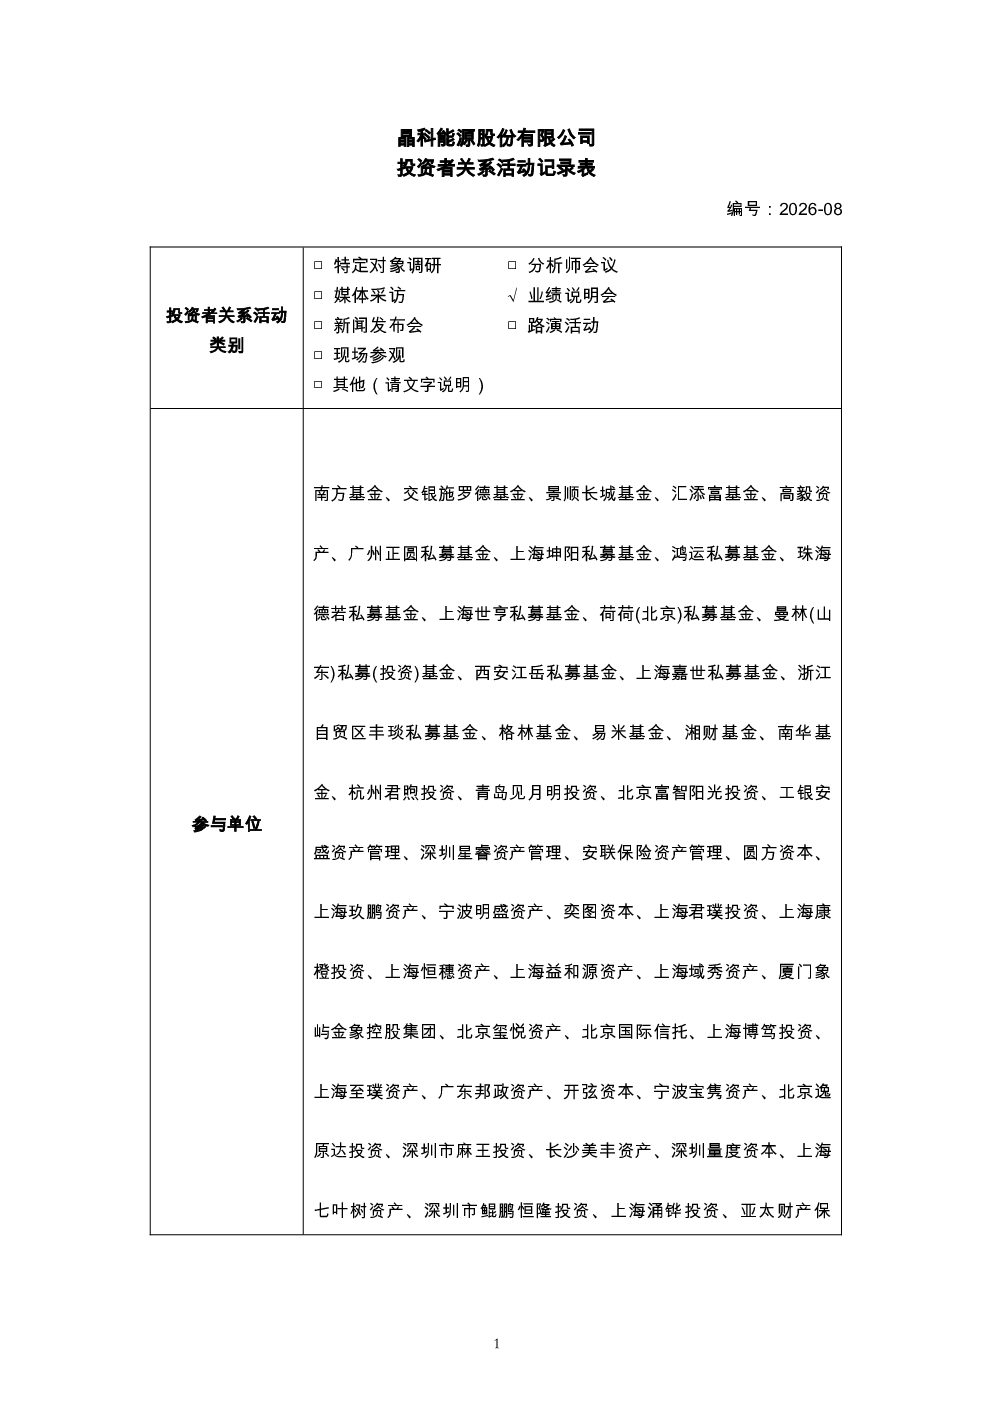
晶科能源2026年上半年组件出货29.64GW,保持行业领先。尽管归母净利润亏损30.76亿元,但毛利率同比提升5.41个百分点。经营性现金流为正,资产负债率下降1.03个百分点,财务状况稳步向好。储能系统交付3.1GWh,显示出公司在储能领域的积极布局。
光伏行业未来发展趋势如何?
预计2027年1月1日起,行业将有20-30%产能因能效标准退出。高效产品如TOPCon和BC将主导市场,明年符合1级能效的产能约150-200GW。海外市场高效产品溢价约1美分/W,国内市场溢价5分/W-1毛/W,高效产品溢价将逐步体现。
晶科能源报告重点分析了哪些方向?
报告重点分析了技术创新与产品布局,如飞虎5组件通过高纯硅基底、广谱陷光等工艺创新,TOPCon钙钛矿叠层电池效率达34.82%。飞虎3组件效率、双面率、可靠性均超国家一级能效标准,现有和在建飞虎3产能超40GW。此外,光储协同产品“晴天365”面向AIDC、制造业等场景提供一站式解决方案。
当前光伏市场现状如何?
预计2026年光伏市场需求触底,2027年大型电站需求将复苏。上半年储能出货以海外为主(欧洲、亚太),碳酸锂价格回落有利于近半年合同盈利,下半年储能毛利率预期维持或小幅提升。行业明年符合1级能效的产能约150-200GW,高效产品溢价逐步体现。
晶科能源报告有哪些风险提示?
报告提示行业产能退出风险,预计2027年1月1日起20-30%产能将退出,需关注产能调整对市场的影响。此外,电力市场化改革可能影响未来需求,需关注政策变化对行业的影响。储能市场竞争加剧也可能带来盈利压力,需关注成本控制和市场拓展。
你可能感兴趣
688223 晶科能源 2026年7月投资者关系活动记录表
未知机构2026-07-31
688458 美芯晟 美芯晟投资者关系活动记录表 2026年8月7日
未知机构2026-08-07
603122 合富中国 合富中国投资者关系活动记录表2026年8月11日
未知机构2026-08-12
688469 芯联集成 芯联集成电路制造股份有限公司2026年8月10日投资者关系活动记录表
未知机构2026-08-12
300146 汤臣倍健 2026年8月7日投资者关系活动记录表
未知机构2026-08-09
301366 一博科技 一博科技投资者关系活动记录表-2026年8月17日
未知机构2026-08-17
002706 良信股份 2026年8月17日投资者关系活动记录表
未知机构2026-08-17
002850 科达利 投资者关系活动记录表 2026年8月14日
未知机构2026-08-17
603052 可川科技 2026-004 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
000963 华东医药 2026年8月27日投资者关系活动记录表
未知机构2026-08-28