猜你想问
嘉曼服饰投资者关系活动记录表核心内容是什么?
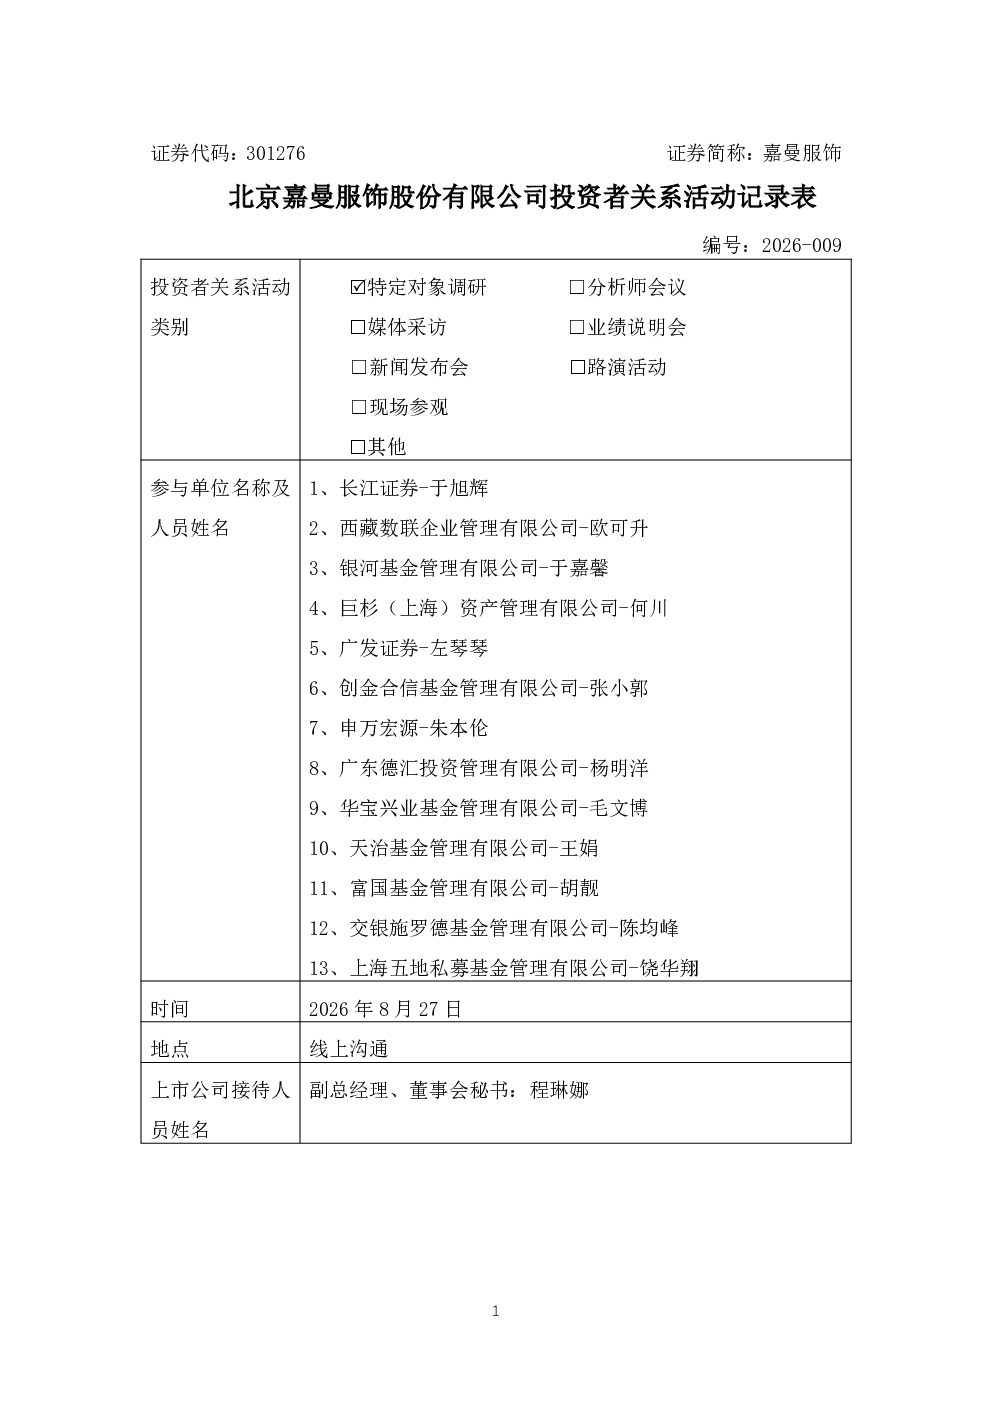
本次投资者关系活动主要围绕嘉曼服饰业务展开,重点介绍了自营暇步士成人鞋履业务的发展情况,包括收入占比、渠道策略及品牌营销计划。同时分析了男女装毛利率下降的原因,指出主要由于产品升级导致成本上升,但预计升级完成后毛利率将趋于稳定。此外,还讨论了线下开店计划、业务展望、收购或外延可能性以及授权费预期等内容,展现了公司多方面的业务布局和发展方向。
当前鞋服行业发展趋势如何?
当前鞋服行业呈现多品牌化、产品升级和渠道多元化的发展趋势。品牌方通过自营和加盟模式结合,强化品牌调性,打造高端休闲生活方式品牌形象。产品方面,注重设计款占比提升和创新款式推出,满足消费者个性化需求。渠道方面,持续拓展优质购物中心或百货门店,同时扩大线上渠道覆盖,实现全渠道布局。品牌建设方面,通过产品升级、明星合作、达人种草等方式强化品牌认知,提升品牌势能。
嘉曼服饰报告重点分析了哪些方向?
嘉曼服饰报告重点分析了自营业务发展情况,特别是暇步士成人鞋履业务的收入占比、渠道策略和品牌营销计划。同时,报告深入探讨了毛利率变化的原因及未来展望,指出产品升级带来的成本上升和后续的稳定预期。此外,还详细介绍了线下开店计划、业务多元化布局、收购或外延的可能性以及授权费预期等内容,全面展现了公司的战略发展方向和业务运营细节。
嘉曼服饰当前市场表现如何?
嘉曼服饰当前市场表现呈现稳健发展态势。自营暇步士成人鞋履业务收入占比虽小但呈增长趋势,未来将重点发展优质直营渠道。产品升级导致毛利率短期下降,但预计完成后将趋于稳定。线下开店计划持续进行,线上渠道覆盖不断扩大。品牌建设方面,通过多渠道营销强化品牌认知。整体来看,公司业务布局合理,发展潜力较大,但需关注市场竞争和成本控制等挑战。
嘉曼服饰研报存在哪些风险提示?
嘉曼服饰研报提示的主要风险包括市场竞争加剧可能导致市场份额下降,产品升级带来的成本上升可能影响短期盈利能力,线下开店计划面临选址和运营压力,线上渠道扩张需应对平台竞争和流量成本增加。此外,品牌建设需要持续投入,且效果存在不确定性。同时,宏观经济波动可能影响消费者购买力,进而影响公司业绩表现。公司需密切关注市场变化,灵活调整经营策略以应对潜在风险。