猜你想问
同和药业2026年半年度经营情况如何?
同和药业2026年半年度营业收入38.32亿元,同比下降10.35%,净利润2.46亿元,同比下降57.99%。国外销售和国内销售均出现下滑,但新产品销售收入同比增长5.81%。毛利率和净利率均出现明显下降,主要受价格下滑和费用增加影响。研发费用同比增长34.95%,显示公司持续加大研发投入。
同和药业未来发展方向是什么?
同和药业未来发展方向聚焦内销业务改善、新产品出口增长、CMO/CDMO业务拓展及产能提升。公司计划逐步改善内销收入和毛利率,实现内销与外销同步增长。新产品占比达53.9%,销量大幅增长,未来将成为业绩主要贡献者。二厂区产能将持续提升,成为业绩增长的重要支撑。
同和药业报告中的风险点有哪些?
同和药业报告显示的主要风险点包括:老产品价格下行、集采丢标、汇率损失增加、研发投入持续加大以及产能爬坡期成本压力。此外,新产品价格下滑虽带来销量增长,但现阶段仍处市场拓展爬坡阶段,盈利水平有待提升。公司需关注国内外市场政策变化及竞争格局动态。
同和药业二厂区发展情况如何?
同和药业二厂区一期已投入生产,二期工程完成土建主体工程,部分车间开始试生产。二厂区未来将成为业绩贡献的主要力量,预计将带动整体毛利率改善。公司计划通过二厂区产能提升,优化产品结构,提升规模效应,为长期发展奠定基础。目前二厂区部分生产线已实现试生产,产能逐步释放。
同和药业投资者关系管理信息有哪些?
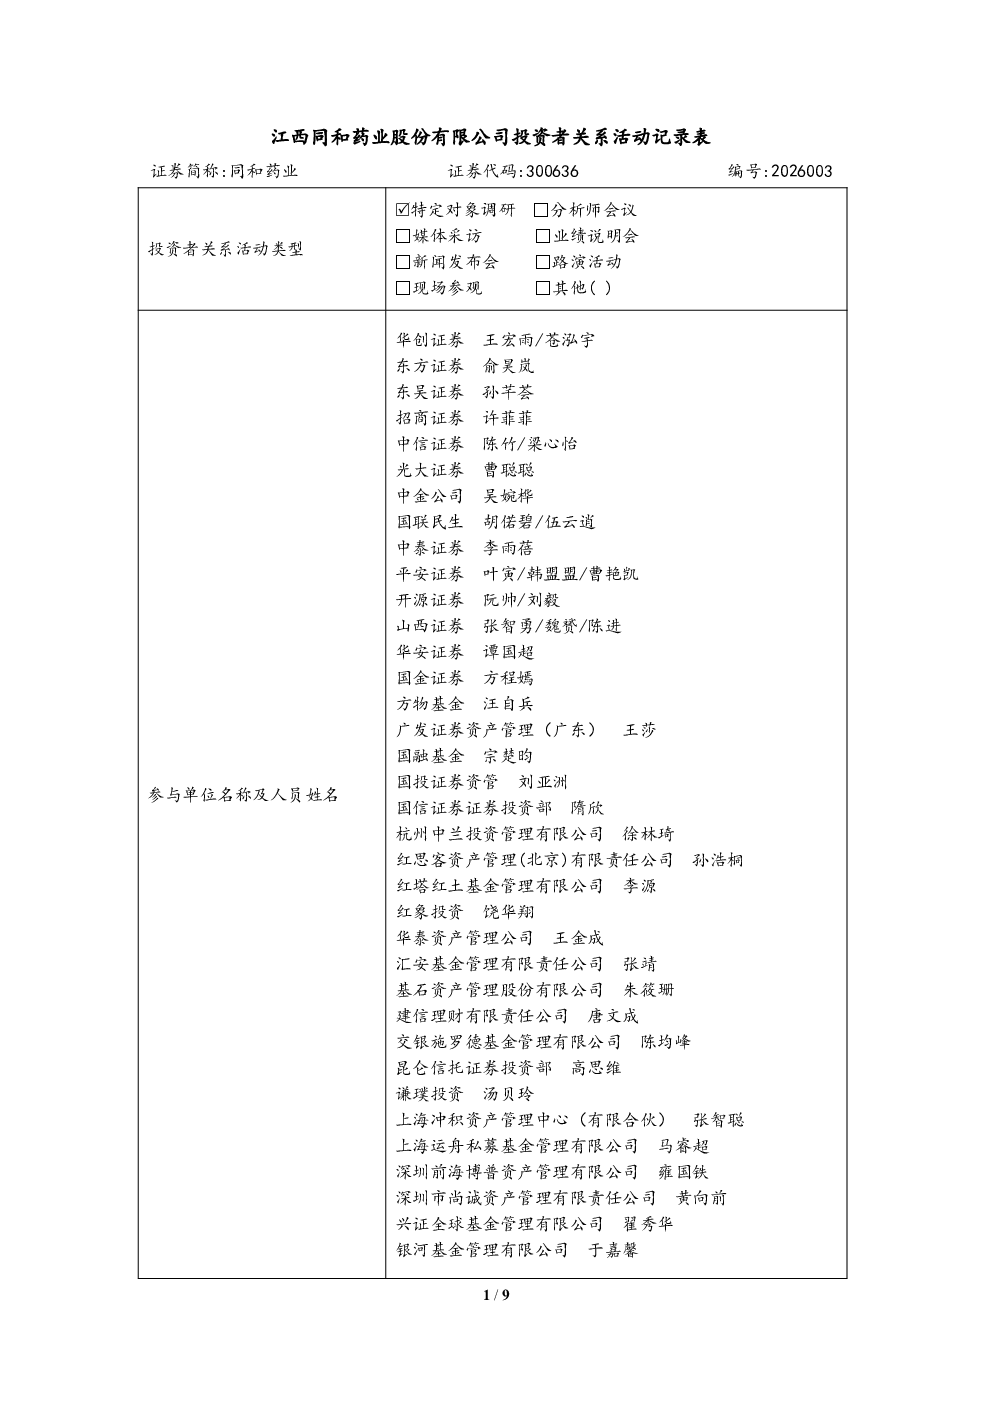
同和药业投资者关系管理信息显示,公司2026年收入目标为9-9.5亿元,完成压力较大。预计2027年收入将实现增长,2028年加速增长。公司计划加大已技术成熟品种的国内外推销力度,持续保持研发投入。此外,公司还积极服务现有CMO/CDMO项目,大力开拓新项目,弥补老项目退出缺口。
你可能感兴趣
同和药业投资者关系管理信息
未知机构2024-09-23
同和药业投资者关系管理信息
未知机构2024-09-25
同和药业投资者关系管理信息
未知机构2024-10-25
301531 春光集团 投资者关系管理信息20260826
未知机构2026-08-26
301536 星宸科技 301536星宸科技投资者关系管理信息20260826
未知机构2026-08-26
000065 北方国际 000065北方国际投资者关系管理信息20260826
未知机构2026-08-26
300054 鼎龙股份 300054鼎龙股份投资者关系管理信息20260826
未知机构2026-08-26
001322 箭牌家居 001322箭牌家居投资者关系管理信息20260826
未知机构2026-08-26
300119 瑞普生物 300119瑞普生物投资者关系管理信息20260826
未知机构2026-08-26
000672 上峰材料 000672上峰材料投资者关系管理信息20260826
未知机构2026-08-26