猜你想问
这份研报的核心内容是什么?
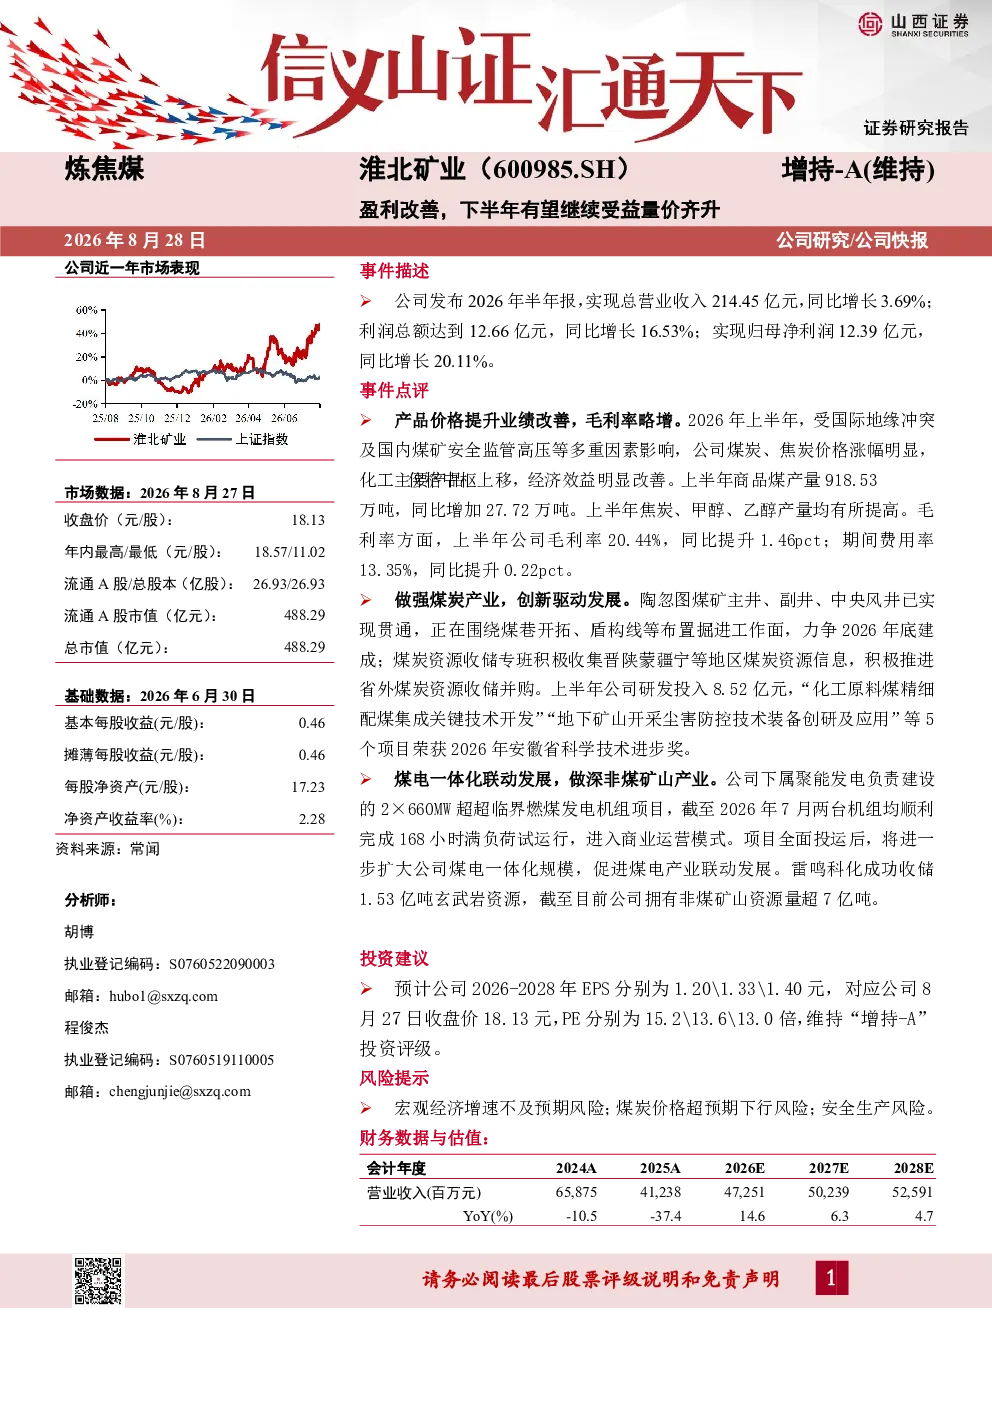
这份研报的核心内容是分析淮北矿业的业绩改善情况。2026年上半年,公司实现总营业收入214.45亿元,同比增长3.69%;利润总额12.66亿元,同比增长16.53%;归母净利润12.39亿元,同比增长20.11%。主要得益于煤炭、焦炭价格上涨及化工产品价格中枢上移。此外,公司上半年商品煤产量同比增加27.72万吨,毛利率提升1.46个百分点至20.44%。报告中还提到陶忽图煤矿建设进展及研发投入情况。
化石能源行业的发展趋势如何?
化石能源行业的发展趋势受多种因素影响。从短期看,煤炭、焦炭价格上涨带动相关企业盈利改善,如淮北矿业受益于量价齐升。长期来看,能源转型和碳中和目标下,化石能源占比或逐步下降,但作为过渡能源仍具重要性。技术创新如煤电一体化、煤炭清洁高效利用等将提升行业竞争力。同时,资源储备和安全生产是行业持续发展的关键。
研报重点分析了哪些方向?
研报重点分析了淮北矿业的业绩改善驱动因素、产品产量及毛利率变化、煤炭产业发展规划、科技创新投入以及煤电一体化布局。此外,报告还关注了公司非煤矿山产业的资源收储情况,如雷鸣科化玄武岩资源的成功收储。通过多维度分析,展现了公司在传统业务和多元化发展方面的努力。
当前市场对化石能源行业的现状如何判断?
当前化石能源市场呈现分化态势。一方面,煤炭等化石能源价格受供需关系、宏观经济及地缘政治影响波动较大,企业盈利易受市场行情左右。另一方面,行业内部积极推动技术升级和产业整合,如淮北矿业的煤电一体化项目。整体看,化石能源行业在能源结构中仍占重要地位,但面临转型压力,企业需提升核心竞争力以应对变化。
研报提到了哪些风险提示?
研报提示了化石能源行业面临的主要风险,包括宏观经济增速不及预期可能影响能源需求;煤炭价格超预期下行将压缩企业利润空间;安全生产风险也是行业普遍关注的问题。此外,政策变化如能源结构调整加速也可能对行业产生深远影响。投资者需关注这些风险因素,结合企业自身经营状况进行综合判断。