猜你想问
这份报告主要讲了什么内容?
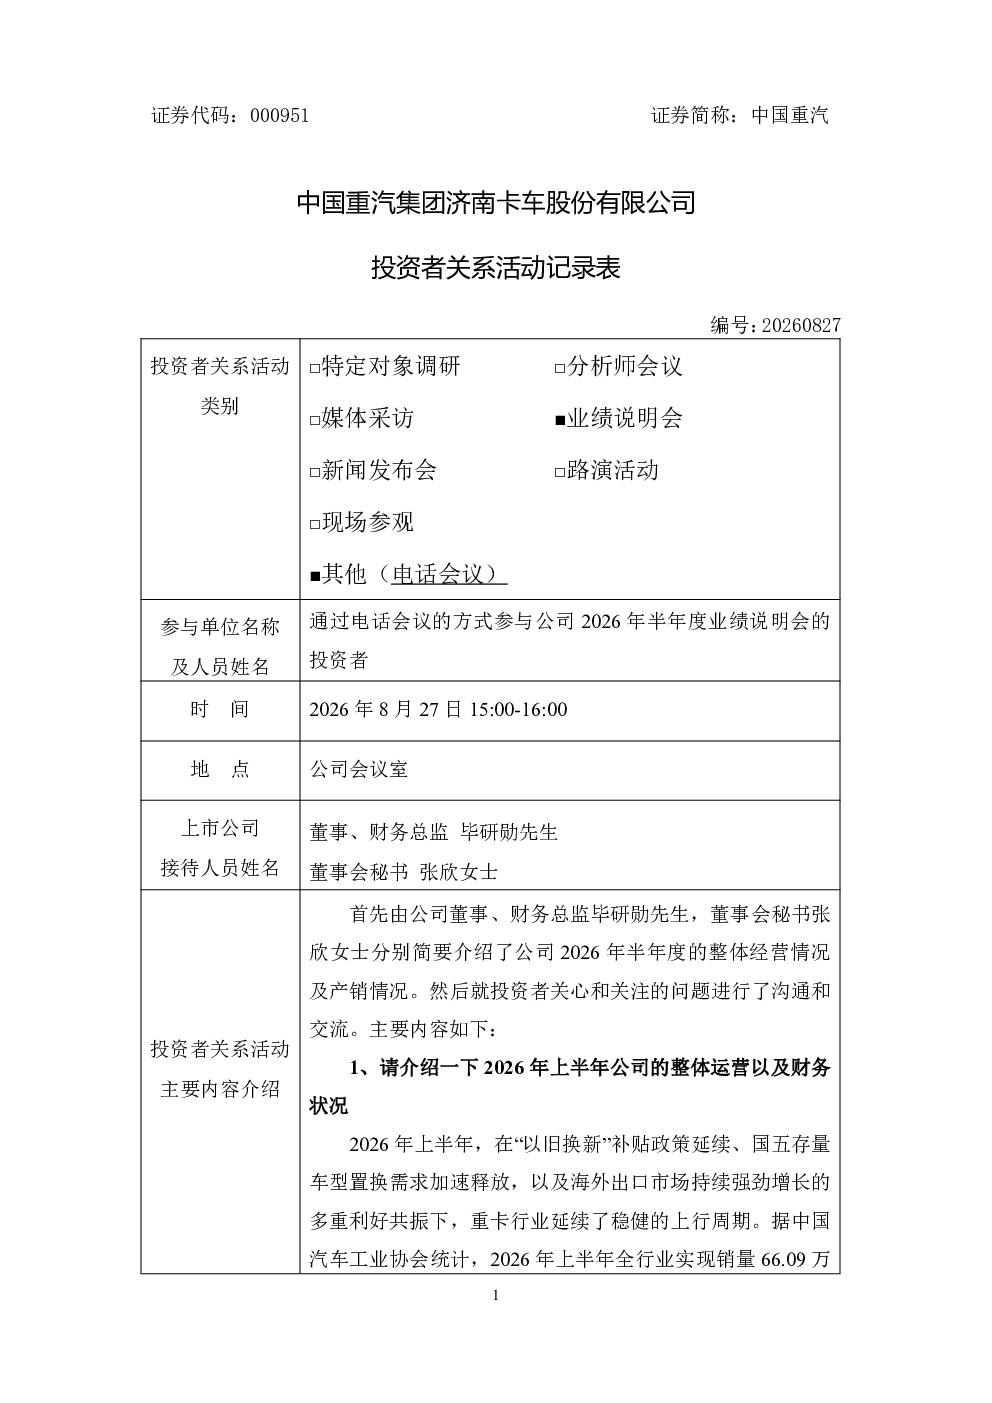
2026年上半年,中国重汽在“以旧换新”补贴政策、国五车型置换需求释放及海外出口市场增长等多重利好推动下,重卡行业实现22.59%的同比增长,公司经营业绩和利润指标均显著提升。展望下半年,国内重卡行业政策托底作用持续,预计行业规模将维持在120万辆左右。公司上半年毛利率下降主要受新能源重卡规模化上量及行业价格竞争影响,公司将通过降本增效、优化产品结构等措施改善毛利率。出口方面,公司产品已覆盖150多个国家和地区,亚非拉传统市场持续放量,澳洲、南美洲等新兴市场加速突破,下半年将继续依托重汽国际平台推进本地化与定制化策略。公司提升分红比例,未来将结合业绩增长与股东回报动态平衡,确保分红政策可持续性。应收账款同比增长约30%,主要因销量增长带动大客户批量采购,公司将通过全流程闭环管理控制应收规模。新能源重卡渗透率持续提升,盈利性将逐步显现,公司看好其发展前景。燃气车市场上半年受油气价差波动影响销量波动,但下半年随着供需格局缓和及政策支持,复苏节奏值得期待。控股子公司济南车桥利润增速较快,主要得益于销量增长及所得税优惠;全资子公司汽车配件销售服务公司业务逐步延伸至集团二级公司,运营态势向好。
重卡行业未来发展趋势如何?
重卡行业在2026年上半年得益于政策支持、车型置换需求及出口增长实现显著增长。下半年预计国内重卡行业规模将维持在120万辆左右,政策托底作用持续。新能源重卡渗透率持续提升,盈利性将逐步显现,公司看好其发展前景。出口市场持续扩张,公司产品已覆盖150多个国家和地区,亚非拉传统市场持续放量,澳洲、南美洲等新兴市场加速突破。但需注意,上半年毛利率下降主要受新能源重卡规模化上量及行业价格竞争影响,公司正通过降本增效、优化产品结构等措施改善毛利率。燃气车市场受油气价差波动影响上半年销量波动,下半年随着供需格局缓和及政策支持,复苏节奏值得期待。
报告重点分析了哪些方面?
报告重点分析了公司上半年在多重利好推动下的经营业绩提升,下半年行业政策托底作用及公司应对策略。具体包括:毛利率下降原因及改善措施、出口市场扩张情况及本地化策略、提升分红比例的可持续性、应收账款增长控制措施、新能源重卡及燃气车市场前景,以及控股子公司济南车桥和全资子公司汽车配件销售服务公司的经营情况。报告显示公司正积极应对行业变化,通过多维度措施确保稳健发展。
当前重卡市场状况如何判断?
当前重卡市场在2026年上半年呈现显著增长态势,主要受“以旧换新”补贴政策、国五车型置换需求释放及海外出口市场增长等多重利好推动,行业同比增长22.59%。下半年预计国内重卡行业规模将维持在120万辆左右,政策托底作用持续。但需关注毛利率下降问题,主要受新能源重卡规模化上量及行业价格竞争影响,公司正通过降本增效、优化产品结构等措施改善毛利率。出口市场持续扩张,公司产品已覆盖150多个国家和地区,亚非拉传统市场持续放量,澳洲、南美洲等新兴市场加速突破。燃气车市场上半年受油气价差波动影响销量波动,下半年随着供需格局缓和及政策支持,复苏节奏值得期待。
报告中有哪些风险提示?
报告中提示的风险主要包括:毛利率下降风险,主要受新能源重卡规模化上量及行业价格竞争影响,公司正通过降本增效、优化产品结构等措施改善毛利率,但效果仍需持续观察;应收账款增长风险,主要因销量增长带动大客户批量采购,同比增长约30%,公司将通过全流程闭环管理控制应收规模,但需警惕大客户信用风险;新能源重卡及燃气车市场波动风险,新能源重卡市场渗透率提升虽看好其发展前景,但初期盈利性仍待验证;燃气车市场受油气价差波动影响上半年销量波动,下半年复苏节奏仍存在不确定性。此外,出口市场虽持续扩张,但国际政治经济环境变化可能带来不确定性。