猜你想问
伊利2026年半年度业绩报告核心内容有哪些?
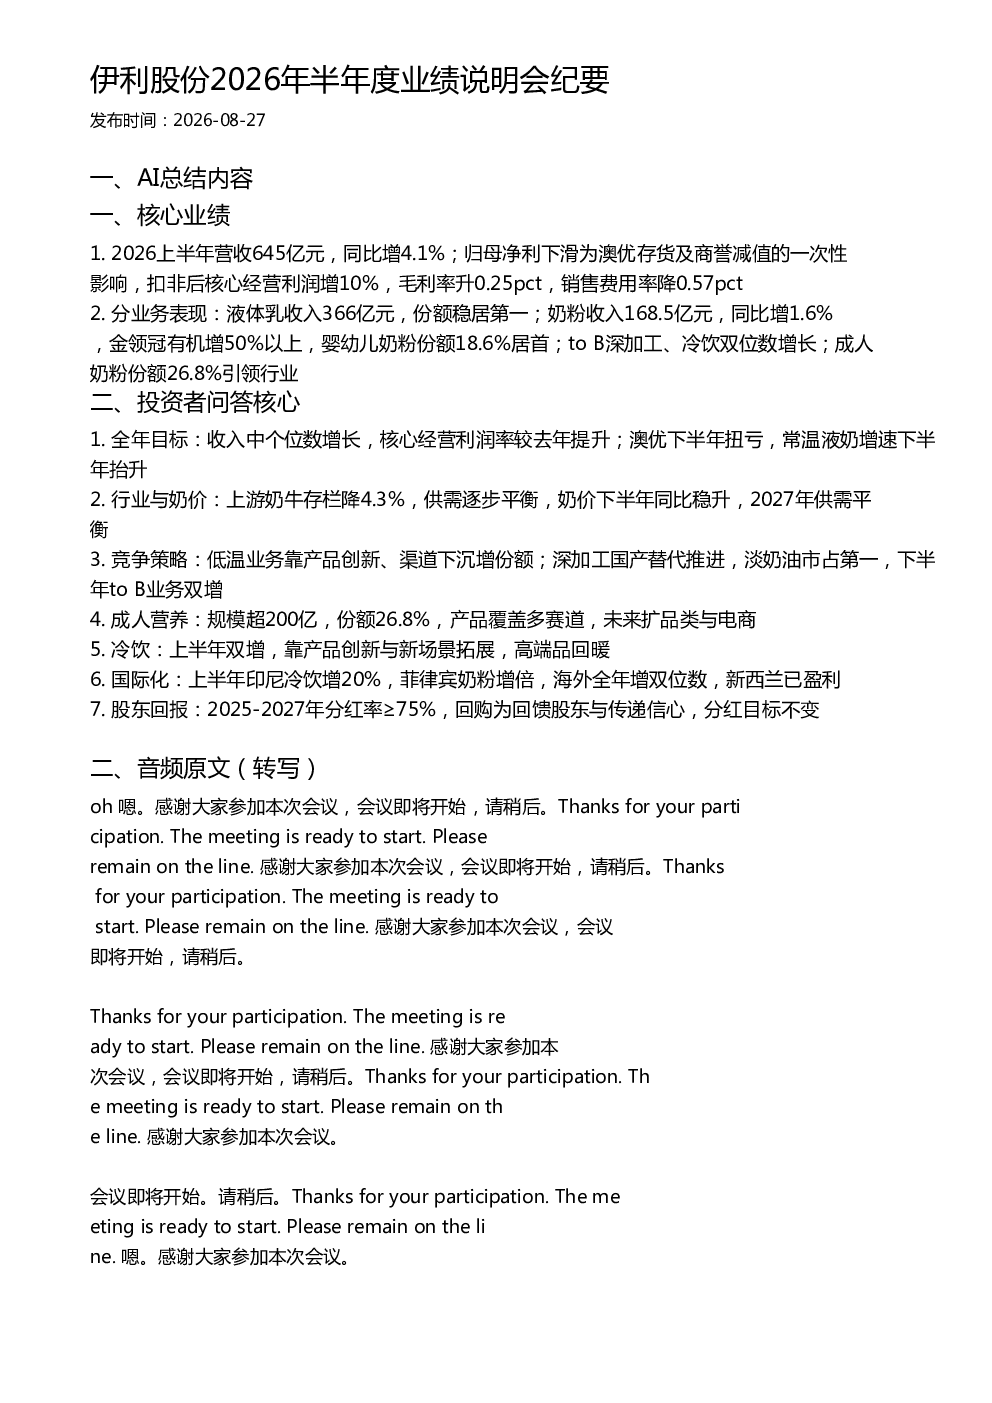
伊利2026年半年度业绩报告显示,公司上半年营收645亿元,同比增4.1%。扣非后核心经营利润增10%,毛利率升0.25pct,销售费用率降0.57pct。液体乳收入366亿元,份额稳居第一;奶粉收入168.5亿元,同比增1.6%,金领冠有机增50%以上,婴幼儿奶粉市场份额18.6%居首;to B深加工、冷饮双位数增长;成人奶粉份额26.8%引领行业。
报告透露的行业发展趋势有哪些?
报告显示上游奶牛存栏降4.3%,供需逐步平衡,奶价下半年同比稳升,2027年供需平衡。低温业务靠产品创新、渠道下沉增份额;深加工国产替代推进,淡奶油市占第一,下半年to B业务双增。成人营养规模超200亿,份额26.8%,未来扩品类与电商。冷饮上半年双增,靠产品创新与新场景拓展,高端品回暖。国际化稳步推进,东南亚冷饮业务增长,菲律宾奶粉业务翻倍增长,新西兰市场盈利,未来将拓展非洲和中东等潜力市场。
报告重点分析了哪些业务板块?
报告重点分析了液体乳、奶粉及奶制品、成人营养、冷饮、国际化等业务板块。液体乳稳扎稳打,推出鲜活系列新品,常温酸奶安慕希巩固领先优势,低温业务完善产品矩阵。奶粉及奶制品受澳优调整影响收入增速放缓,金领冠品牌表现亮眼,婴幼儿奶粉市场份额第一,成人奶粉份额领先,to B深加工、冷饮双位数增长。成人营养规模超200亿,份额26.8%,产品覆盖多赛道,未来扩品类与电商。冷饮上半年双增,靠产品创新与新场景拓展,高端品回暖,拓展多元化渠道,拓展to b业务。国际化稳步推进,东南亚冷饮业务增长,菲律宾奶粉业务翻倍增长,新西兰市场盈利。
报告对市场现状有何判断?
报告显示伊利液体乳市场份额稳居第一,奶粉业务中金领冠品牌表现亮眼,婴幼儿奶粉市场份额18.6%居首,成人奶粉份额领先,to B深加工、冷饮双位数增长。公司通过产品创新、渠道下沉、国产替代等方式提升竞争力。上游奶价下半年同比稳升,供需逐步平衡。国际化业务稳步推进,东南亚冷饮业务增长,菲律宾奶粉业务翻倍增长,新西兰市场盈利。公司整体经营稳健,各业务板块发展态势良好。
报告有哪些风险提示?
报告提示归母净利下滑,主要受澳优存货及商誉减值影响。澳优下半年扭亏存在不确定性,常温液奶增速下半年抬升也需关注。上游奶牛存栏下降可能影响奶价波动。市场竞争激烈,低温业务、深加工业务、成人营养、冷饮等领域均面临挑战。国际化业务拓展也存在风险,需关注海外市场政策变化和经营风险。公司需持续关注原材料价格波动、市场竞争态势和海外市场拓展风险。