猜你想问
这份报告主要分析了哪些开源交易行为因子?
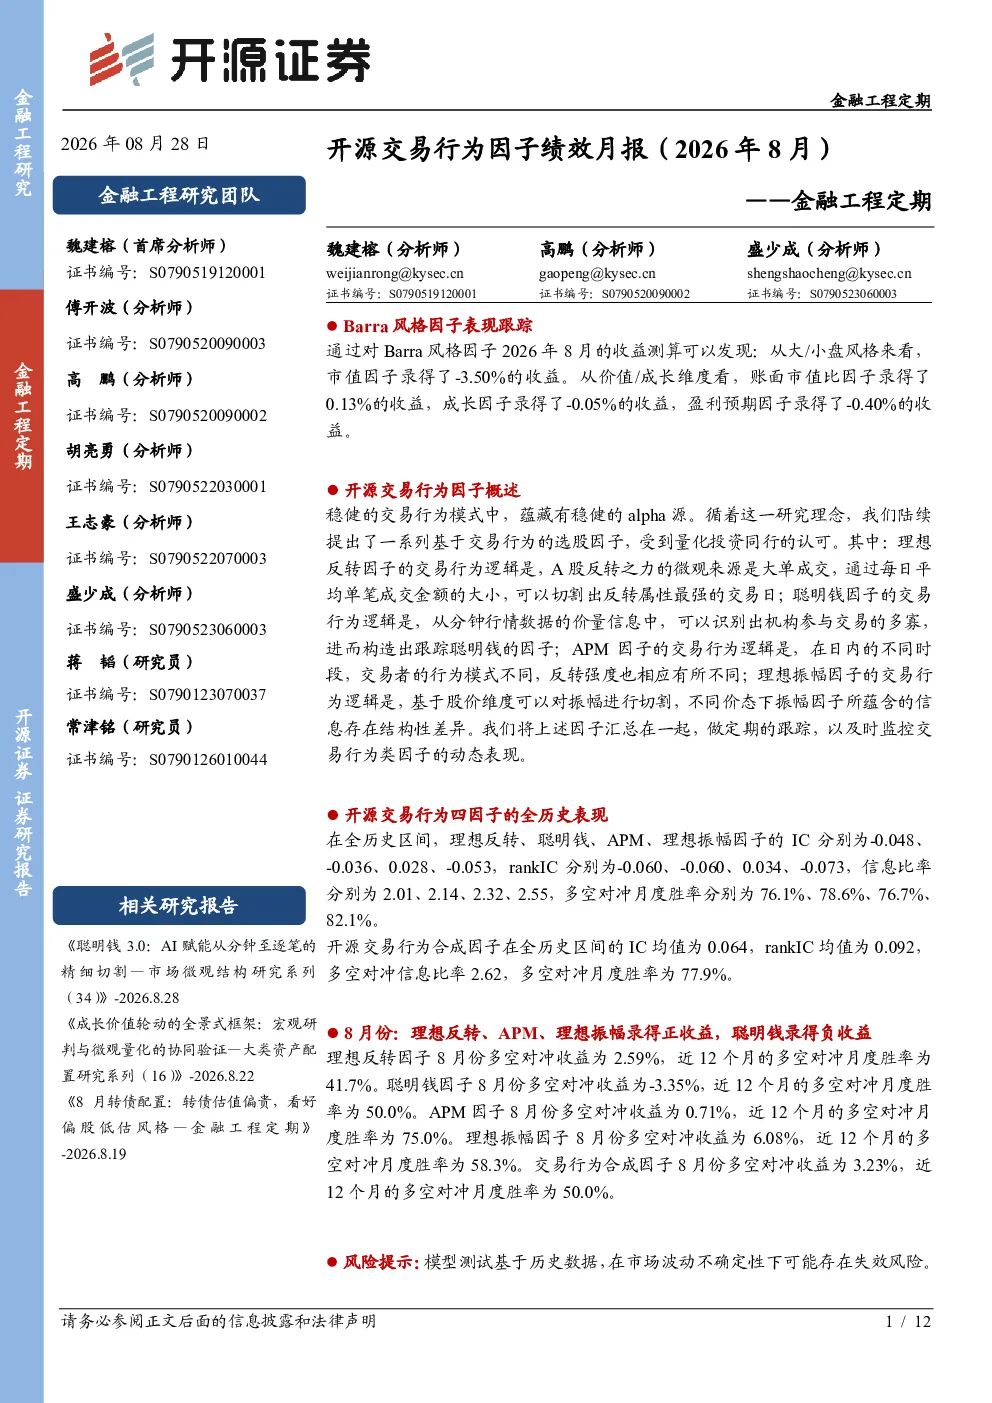
本报告重点分析了理想反转、聪明钱、APM、理想振幅四类开源交易行为因子。理想反转因子基于每日平均单笔成交金额切割反转强度;聪明钱因子通过分钟价量识别机构交易,计算聪明钱成交量加权平均价比值;APM因子衡量日内隔夜与下午收益率残差差异,消除动量影响;理想振幅因子比较高价态与低价态振幅均值差异。这些因子分别基于大单成交、机构交易识别、日内时段差异、股价振幅差异构建,定期跟踪其动态表现。
报告显示这些因子的全历史表现如何?
报告显示,四类开源交易行为因子的IC均值分别为-0.048、-0.036、0.028、-0.053,rankIC均值分别为-0.060、-0.060、0.034、-0.073,信息比率分别为2.01、2.14、2.32、2.55,多空对冲月度胜率分别为76.1%、78.6%、76.7%、82.1%。开源交易行为合成因子在全历史区间的IC均值为0.064,rankIC均值为0.092,多空对冲信息比率2.62,多空对冲月度胜率为77.9%。这些数据表明,部分因子具有较好的信息提取能力和稳健性。
报告对Barra风格因子在8月份的表现有何总结?
报告跟踪了市值、账面市值比、成长、盈利预期四类Barra风格因子的8月表现。市值因子收益为-3.50%;账面市值比因子收益为0.13%;成长因子收益为-0.05%;盈利预期因子收益为-0.40%。这些数据反映了不同因子在当前市场环境下的相对表现,为投资者提供了多维度视角。
从市场现状看,这些交易行为因子有何发展趋势?
从市场现状看,开源交易行为因子展现出一定的稳定性与差异化特征。例如理想振幅因子在8月表现突出,收益达6.08%,而聪明钱因子收益为-3.35%。全历史数据也显示,不同因子在市场周期中表现各异,如APM因子近12个月胜率高达75.0%。这表明交易行为因子在不同市场阶段具有轮动效应,但整体仍具备一定的预测能力。
阅读这份报告时需要注意哪些风险?
阅读本报告时需注意,所有分析基于历史数据,历史表现不代表未来收益。市场环境变化可能导致因子有效性减弱,例如极端事件或政策调整可能影响因子表现。此外,模型构建可能存在简化假设,未能完全捕捉市场复杂性。投资者应结合其他信息综合判断,避免依赖单一因子进行决策。