-
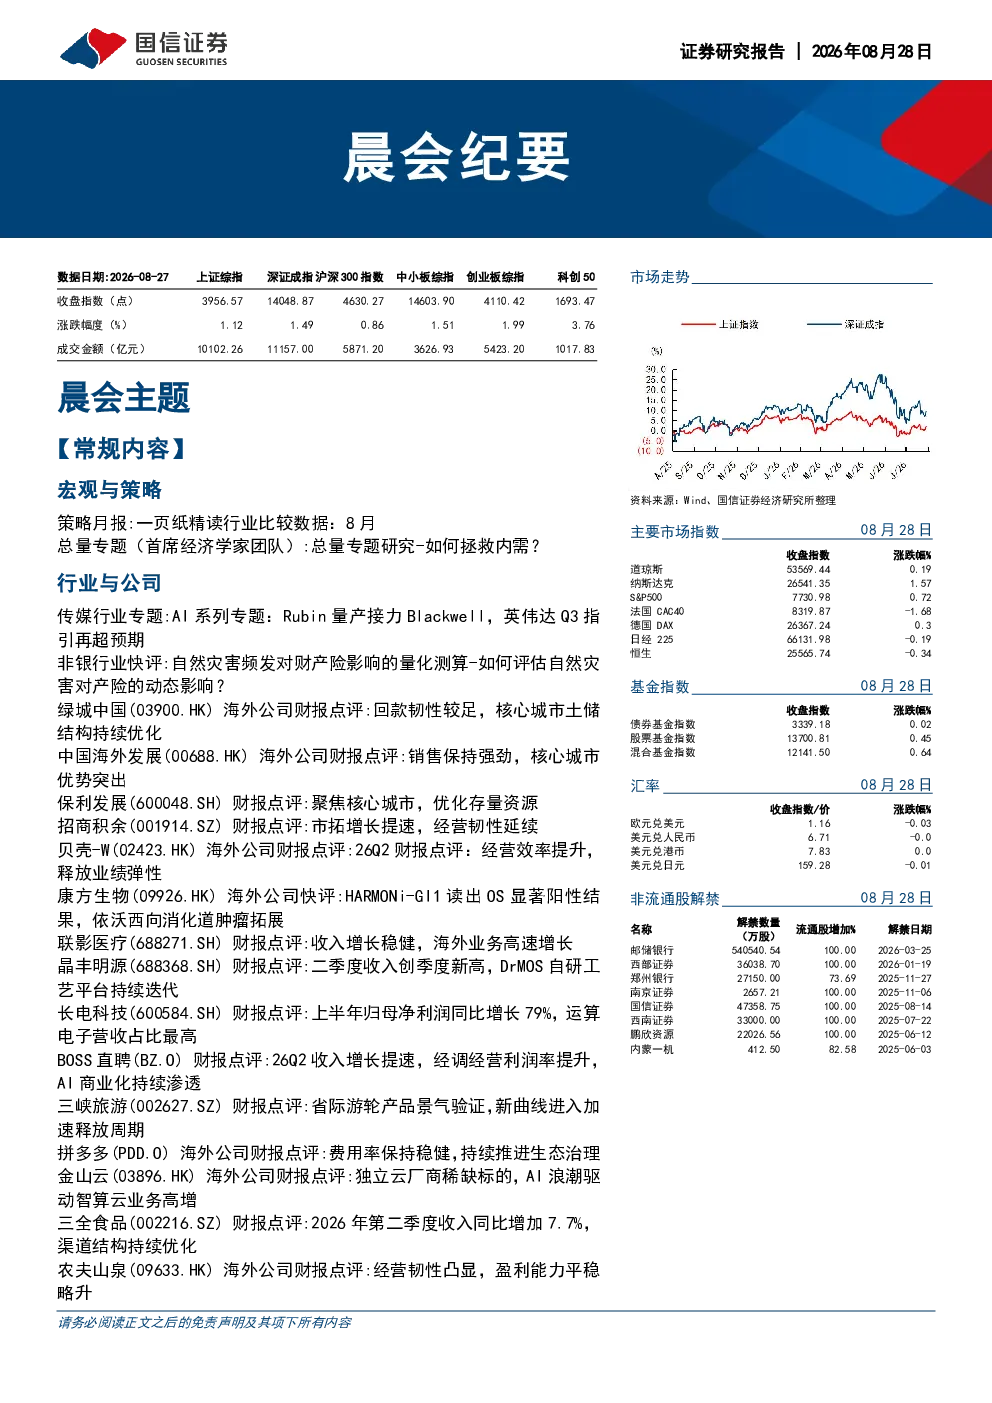
传媒行业:英伟达Q2收入和盈利双双超预期,高基数下增长再次提速。Q3指引继续高于市场预期,Rubin量产及管理层中期判断进一步强化成长能见度。Data Center仍是增长绝对主力,Edge Computing及AI基础设施融资机制进一步打开长期需求边界。
-
非银行业:自然灾害频发对财产险影响的量化测算显示,下半年自然灾害频发将阶段性推升产险行业赔付率,但市场可能高估了自然灾害的冲击影响,长期动态看自然灾害提升风险意识,头部机构有望受益于保费空间扩大和份额提升。
-
绿城中国:回款韧性较足,核心城市土储结构持续优化。上半年公司实现总合同销售金额同比下降,实现总合同销售面积同比下降。自投项目回款率达101%,销售均价约3.31万元/平方米。一二线城市销售额占比83%,长三角占比69%,并完成2021年及以前库存去化约97.7亿元。上半年公司新增22宗地,可售面积115万平方米,预计新增货值459亿元,新增项目平均权益提升12pct至81%。一二线城市货值占比94%,北上杭货值占比71%。
-
中国海外发展:销售保持强劲,核心城市优势突出。上半年公司实现销售金额同比增长,实现销售面积同比下降,权益销售额继续位居行业第一。公司在北京、深圳、香港等核心市场新增土地,继续聚焦核心市场。上半年公司商业运营收入同比增长,写字楼期末出租率稳定在78.0%,续租率为63.1%;购物中心出租率达95.3%,销售额和客流同比增长。
-
保利发展:聚焦核心城市,优化存量资源。上半年公司实现销售金额同比下降,销售面积同比下降,销售金额继续位居行业第一,销售权益比提升至84%。公司坚持城市深耕,核心城市销售贡献达到95%。上半年公司拓展项目21个,总地价384亿元、计容面积166万平方米,拓展金额权益比达到98%。新增项目全部位于核心城市,四个一线城市及北上广深杭拓展金额占比分别达到66%和82%。
-
招商积余:市拓增长提速,经营韧性延续。上半年公司实现营业收入同比增长,实现归母净利润同比增长。物业管理业务实现收入同比增长,基础物业管理收入同比增长。公司实现新签年度合同额同比增长,其中第三方项目新签年度合同额同比增长。公司持续巩固办公、园区、政府等非住宅基本盘,非住宅项目新签年度合同额同比增长。市场化存量住宅拓展亦保持增长,新签年度合同额同比增长。
-
贝壳-W:经营效率提升,释放业绩弹性。2026Q2公司实现经调整净利润同比+75%。存量房业务表现优于行业整体,经营效率明显提升。新房业务逆势保持收入稳健,市占率、贡献利润率显著提升。非房业务营收同比下降主要因为主动调整和模式切换,盈利能力持续改善。
-
康方生物:HARMONi-GI1读出OS显著阳性结果,依沃西向消化道肿瘤拓展。依沃西联合化疗对比度伐利尤单抗联合化疗的一线治疗晚期胆道癌的3期临床取得具有统计学显著和重大临床获益的OS阳性结果,是依沃西首个在消化道肿瘤获得的3期临床阳性结果,又一次展示了依沃西作为IO 2.0产品的优势。
-
联影医疗:收入增长稳健,海外业务高速增长。上半年公司实现营收同比增长,归母净利润同比下降。分产品看,各主要产品线均实现增长。分地区看,国内业务实现收入同比增长,占比74.98%;海外业务实现收入同比增长,占比25.02%,同比提升约6pp,海外业务成为主要增长动力。
-
晶丰明源:二季度收入创季度新高,DrMOS自研工艺平台持续迭代。上半年公司实现收入同比增长,归母净利润同比增长。分产品线看,LED照明驱动芯片、AC/DC电源芯片毛利率同比提升。多相控制器和SPS成功进入AMDFP10平台AVL,低压BCD工艺持续迭代。
-
长电科技:上半年归母净利润同比增长79%,运算电子营收占比最高。上半年公司实现收入同比增长,归母净利润同比增长。2026年上半年运算电子营收同比增长超40%,是占比最大的下游。公司拟投资78亿元建设高端先进封测工厂,临港汽车电子工厂二季度批量生产。
-
BOSS直聘:26Q2收入增长提速,经调经营利润率提升,AI商业化持续渗透。26Q2公司实现营业收入同比增长,经调整经营利润10.50亿元,同比+19.2%。用户结构性扩张+变现能力提升,具备较强的抗招聘周期能力。毛利率与经调整经营利润率同步提升,世界杯营销投放不改经营杠杆。AI向招聘全流程延伸,相关收入环比增长。
-
三峡旅游:省际游轮产品景气验证,新曲线进入加速释放周期。上半年公司实现营业收入同比增长,实现归母净利润同比增长。公司首艘省际度假游轮“长江行·揽月”号平均载客率(床位)高达95.58%,充分验证了公司高端产品的市场竞争力。公司长远目标是成为“中国内河游轮旅游领航者”,未来不排除在合适时机通过外延并购等方式进一步扩大船队规模。
-
拼多多:费用率保持稳健,持续推进生态治理。26Q2拼多多收入同比增长,其中在线营销服务同比增长,部分由于收入口径调整,部分受到消费大盘疲软影响。交易服务收入同比增长。公司积极布局品牌自营业务,后续将在平台和供应链具备独特优势的核心品类上进行发力。
-
金山云:独立云厂商稀缺标的,AI浪潮驱动智算云业务高增。26Q2金山云营收同比增长,创单季历史新高;其中智算云业务账单同比增长,占总收入提升至43%,成为核心增长引擎。公司智算云业务有望延续高增,并带动毛利率提升及规模效应释放。
-
三全食品:2026年第二季度收入同比增加7.7%,渠道结构持续优化。2026H1公司实现营业收入同比增长,归母净利润同比增长。速冻调制食品快速放量,成为主要增长来源。直营及新兴渠道表现较好,渠道结构持续优化。
-
农夫山泉:经营韧性凸显,盈利能力平稳略升。2026年上半年公司实现营业总收入同比增长,实现归母净利润同比增长。包装水增速放慢,茶饮延续高增,功能饮料/果汁亦景气增长。东方树叶收入占比提升,叠加费用端规模效应释放,盈利能力小幅提升。
-
安井食品:2026年第二季度收入稳健增长,利润受减值扰动。2026H1公司实现营业总收入同比增长,实现归母净利润同比增长。调制及菜肴食品稳健增长,新兴渠道保持高增。2026Q2毛利率同比略有承压,减值及财务费用上升对表观利润形成扰动。
-
珞石机器人:国产工业与协作机器人领先玩家,具身智能打开增量空间。公司2025年三类机器人销量达11156台,其中工业机器人收入占比43%,柔性协作机器人收入占比26.5%,成为持续贡献业绩的基盘业务;2025年具身智能机器人销量1190台,同比+3400%,营收0.47亿元,占比9%,后续具身智能业务有望打开新的增量空间。
-
老铺黄金:上半年净利润增长88%,产品持续迭代更新。上半年公司实现收入同比增长,期内利润同比增长。全渠道增长,海外市场表现更好。毛利率稳步提升,费用率优化。
-
菜百股份:上半年整体业绩增长稳健,产品创新稳步推进。上半年公司营收同比增长,归母净利润同比下降。分业务看,黄金珠宝零售业务二季度同比下滑,主要系金价下跌影响销售及毛利率等影响。渠道方面,公司持续推进全渠道布局,线上渠道矩阵持续扩容。线下巩固北京核心市场的同时,外埠市场保持稳健增长。产品方面,持续加大产品创新投入,以工艺突破提附加值、以IP矩阵拓品类边界。
-
成都银行:净息差回升,资产质量优异。上半年公司实现营业收入同比增长,实现归母净利润同比增长。公司披露的上半年日均净息差同比回升,主要得益于负债成本的快速下行。公司资产质量依然优异,二季度末不良率0.68%,较年初和一季度末均持平;关注率0.42%,较年初上升0.08个百分点,较一季度末上升0.11个百分点。
-
浙商银行:业绩正增长,对公信贷扩张较好。上半年公司实现营收同比下降,实现归母净利润同比增长。公司披露上半年净息差同比下降,主要得益于负债成本的快速下行。对公信贷实现较好增长,期末资产总额同比增长,存款总额同比增长,贷款总额同比增长,其中对公贷款较年初增长。
-
杭州银行:对公信贷投放强劲,净息差上行。上半年公司实现营收同比增长,实现归母净利润同比增长。净利息收入和手续费净收入均实现高增。公司对公信贷延续高增,净息差同比提升,主要得益于负债端成本的大幅下降。公司资产总额同比增长,存款总额同比增长,贷款总额同比增长,其中对公信贷余额较年初增长。
-
常熟银行:业绩韧性强,成本优化。上半年公司实现营收同比增长,实现归母净利润同比增长。公司受益存款成本大幅下降,净息差降幅收窄。个人经营贷贷依然承压,坚定做小做散。公司持续加大核销处置力度,资产质量稳健。
-
中国海油:油气产品量价齐升,上半年归母净利润同比增长23%。美伊冲突带动原油价格大幅上涨,公司上半年油气产品量价齐升。公司上半年油气销售收入同比增长,油气净产量同比增长,再创历史同期新高。公司持续加大勘探力度,稳步推进产能建设,上半年派息率45.2%。
-
龙佰集团:二季度盈利环比修复,钛白粉出口回暖。公司二季度归母净利润环比修复。上半年公司营收同比增长,归母净利润同比下降。钛白粉成本上涨压制毛利率,出口增长驱动行业景气修复。公司钛白粉销量同比增长。出口端成为增长亮点,上半年我国钛白粉出口同比增长。
-
江西铜业:受益于铜和硫酸涨价,主营业务利润显著提升。上半年公司实现归母净利润同比增长,扣非归母净利润同比增长。铜价上涨,副产品抵扣后铜矿成本骤降,铜矿是公司主要盈利来源。公司顺利完成索尔黄金100%股权收购,海外资源布局取得重大突破。
-
盐湖股份:钾锂成本优势突出,盈利能力显著扩张。公司上半年实现营收同比增长,归母净利润同比增长。公司于2025年初成为公司的第一大股东,中国五矿成为公司的实际控制人。公司多个盐湖提锂项目有望发挥协同效应,单位成本有进一步优化的空间。
-
南网储能:上半年归母净利润增长33.6%,抽蓄密集投产+新型储能蓄势待发。来水偏丰及梅蓄现货收入增加,上半年公司业绩增长主要系调峰水电来水较好,以及梅蓄二期、南宁抽蓄电站投产和现货市场电量电费增加所致。
-
招商证券:股权高增,财富提质。上半年公司实现营收同比增长,归母净利润同比增长。自营业务弹性释放助力业绩增长。财富管理动能强劲,资管业务短期承压。股权和债权融资规模提升。
-
永安期货:风险管理扩张,新增长路径探索。行业景气度提升,公司实现稳健增长。期货经纪业务收入有所下滑。基金销售业务增长动能持续释放。风险管理收入高增,做市业务持续突破。境外业务结构持续优化,全球化布局持续推进。
-
安踏体育:上半年收入与核心利润均增长13%,FILA经营利润率提升。公司上半年收入同比增长,归母净利润同比增长。安踏主品牌增长稳健,FILA经营利润率提升,其他品牌高速增长。
-
特步国际:上半年主品牌收入微降专业品牌稳健增长,公司下调全年指引。上半年公司收入同比下降,归母净利润同比下降。分品牌看,特步主品牌收入轻微下跌,专业运动品牌稳健增长;分品类看,鞋履收入增长、服装收入回落。公司中期拟每股派息18港仙,派息率为53.8%。
-
中烟香港:上半年收入阶段性承压,业务结构优化提升盈利。公司上半年收入同比下降,归母净利润同比下降。公司派发中期股息每股0.19港元,与去年同期持平。
-
思摩尔国际:上半年收入同比+19.9%,HNB高速增长。公司上半年收入创同期新高,增长主要来自To B业务尤其是电子雾化与HNB的持续扩张;利润增速不及收入,剔除股权激励费用与医疗雾化亏损影响后的经调整溢利为8.9亿元,同比+7.1%。
-
蔚蓝锂芯:产品结构持续优化,利润维持高速增长。公司2026H1业绩保持快速增长。公司2026H1锂电池业务营收同比增长,毛利率为22.84%,同比+1.22pct。公司锂电池出货量同比增长超27%。新兴场景需求高增,公司产品有望快速放量。
-
德业股份:海外储能持续高增,电池包加速放量打开成长空间。公司2026H1业绩延续高增,Q2收入利润环比进一步提速。Q2在储能电池包持续放量、海外光储需求旺盛的带动下,收入与利润均呈现加速增长态势。
-
金融工程
- 股指分红点位监控周报:IC及IM主力合约年化贴水超10%
- 股指期货升贴水情况跟踪:IC主力合约年化贴水11.71%,IM主力合约年化贴水10.61%