猜你想问
这份研报主要分析了什么内容?
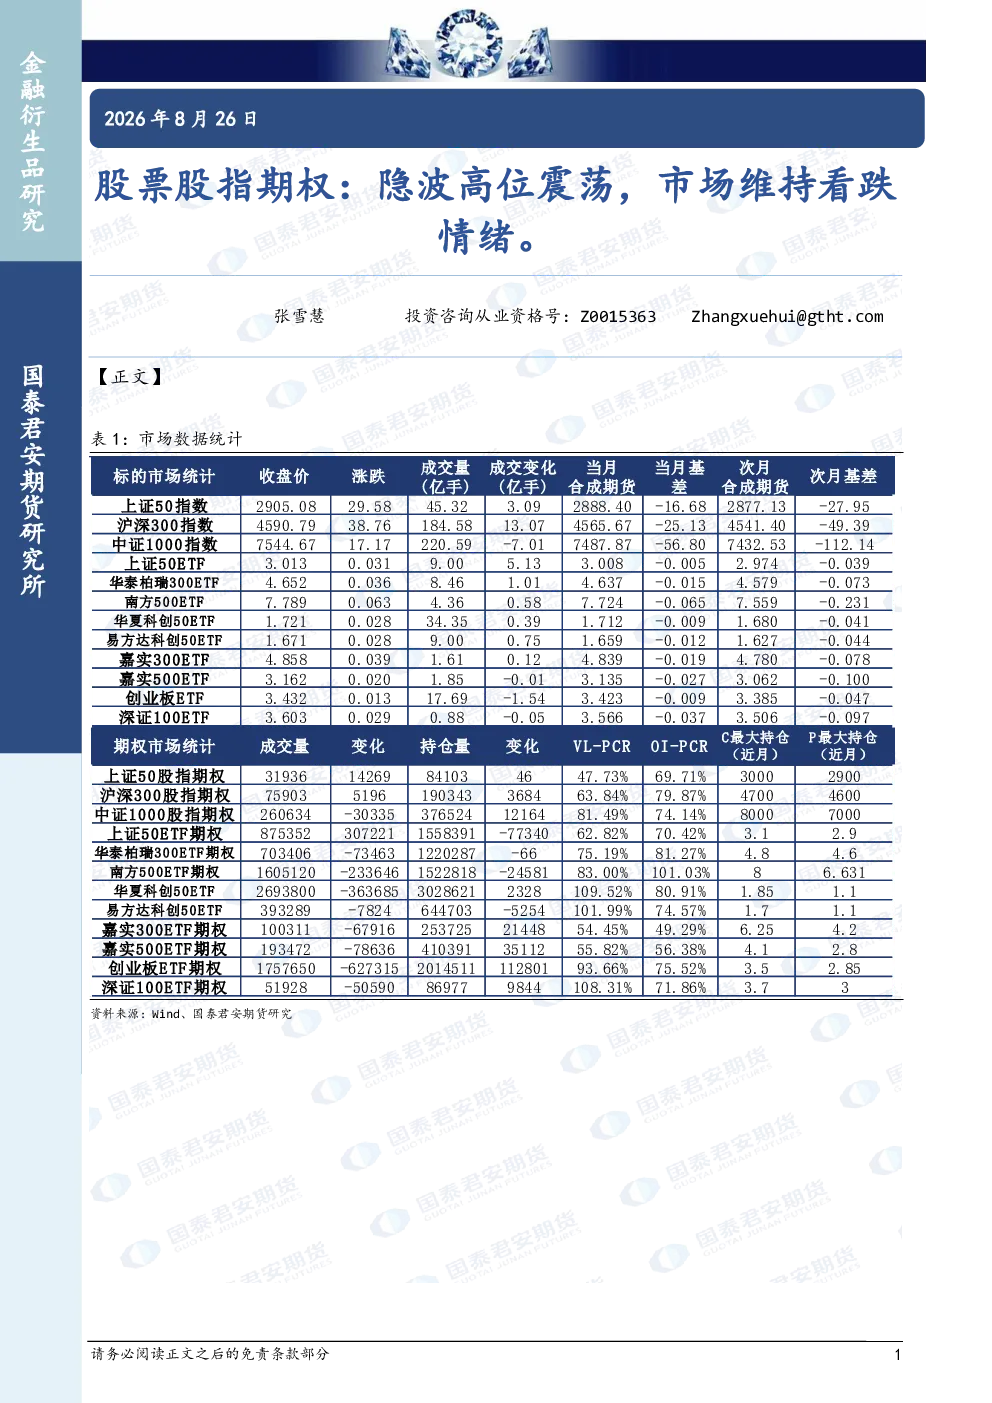
这份研报分析了股票股指期权市场的隐波高位震荡现象,指出市场维持看跌情绪。报告详细统计了上证50、沪深300、中证1000等主要股指期货及ETF期货的价格走势、成交量与持仓量变化,揭示了市场活跃度较高。同时,报告还考察了期权市场的成交量与持仓量增长趋势,特别是中证1000股指期权和南方500ETF期权的显著增长。此外,报告对比了期权波动率与历史波动率,多数品种隐波溢价处于高位,显示市场对波动率的预期较高。
股指期权市场未来发展趋势如何?
股指期权市场未来发展趋势需关注波动率变化和投资者情绪。当前市场隐波高位震荡,显示市场对波动率的预期较高,但波动率存在回调风险。报告指出,期权市场成交量与持仓量增长,显示市场参与度提高,尤其是中证1000股指期权和南方500ETF期权。科创50ETF期权成交量和持仓量相对较高,波动率溢价显著,需重点关注其市场动态。整体而言,市场情绪与波动率指标需持续跟踪,以把握未来发展趋势。
研报重点分析了哪些方向?
研报重点分析了股指期权市场的波动率指标和隐波溢价情况。报告对比了分品种主力平值隐波、20日历史波动率与隐波溢价,多数品种隐波溢价处于较高水平,尤其是科创50ETF期权溢价幅度较大。此外,报告还考察了全品种成交量加权主力平值波动率(ATM-IV)走势,显示波动率指数与主要股指波动率呈正相关。报告通过对这些指标的深入分析,揭示了市场对波动率的预期较高,并提示需关注波动率回调风险。
当前市场现状如何判断?
当前市场现状表现为股指期权市场隐波高位震荡,市场维持看跌情绪。上证50、沪深300、中证1000等主要股指期货及ETF期货价格普遍下跌,成交量与持仓量变化显示市场活跃度较高。期权市场成交量与持仓量均呈现增长趋势,尤其是中证1000股指期权和南方500ETF期权增长显著。期权波动率(IV)整体高于历史波动率(HV),隐波溢价(IV-HV20)多数品种处于溢价状态,显示市场对波动率的预期较高。
研报提示哪些风险?
研报提示的主要风险包括波动率溢价风险和看跌情绪持续风险。多数品种隐波溢价处于高位,尤其是科创50ETF期权溢价幅度较大,需关注波动率回调风险。此外,股指期货及期权市场表现反映市场维持看跌情绪,波动率预期较高,可能影响市场参与者的决策。报告建议投资者需持续关注市场情绪与波动率指标的变化,以规避潜在风险。