猜你想问
这份研报主要分析了什么内容?
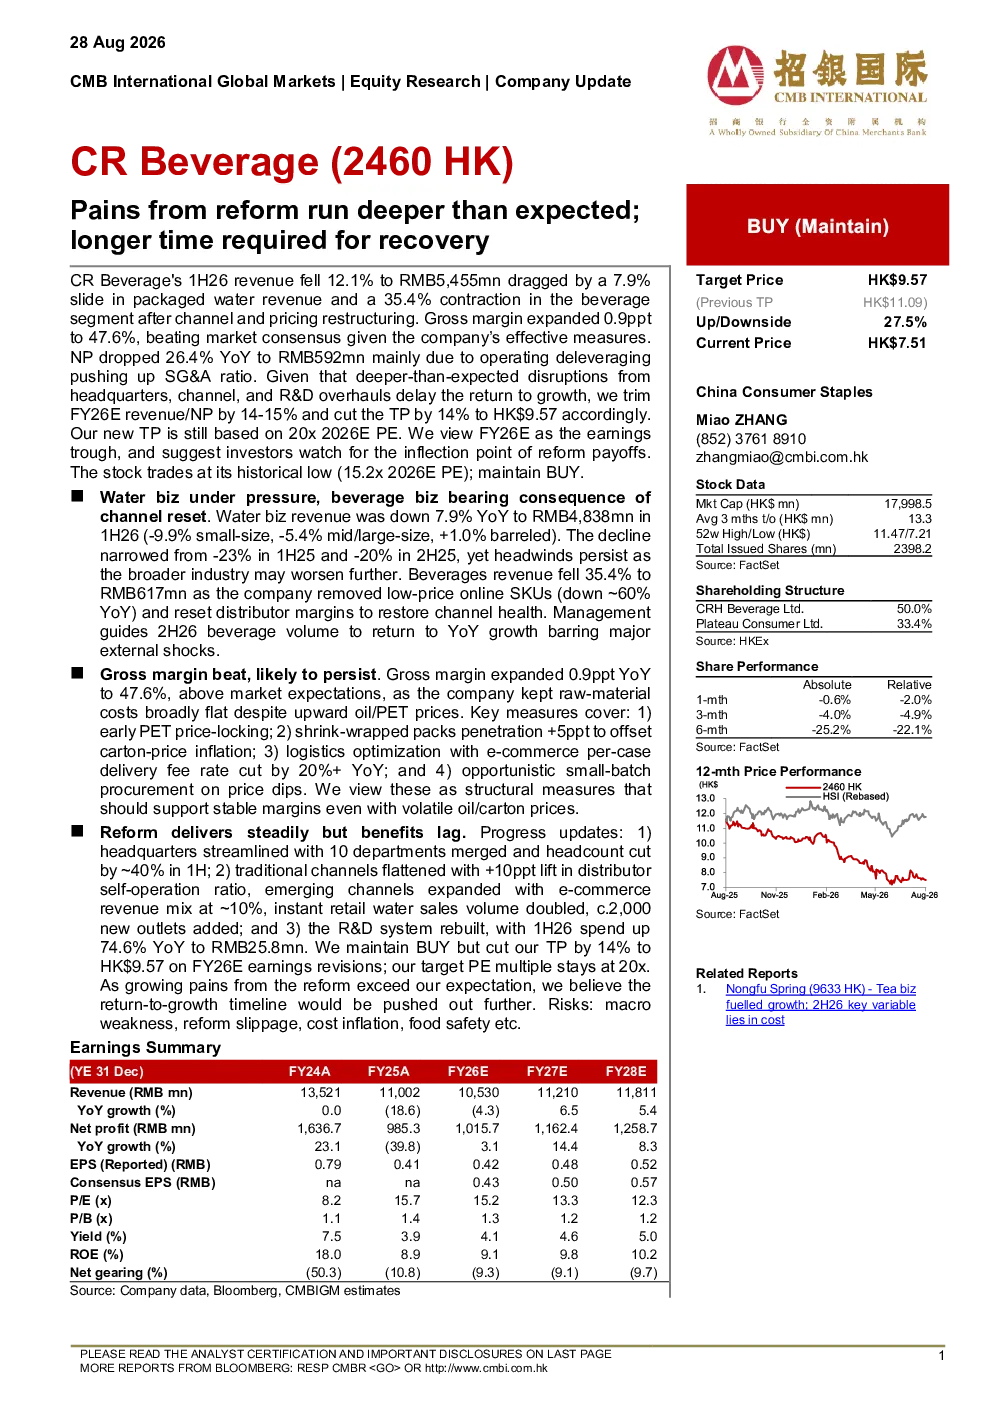
这份研报主要分析了华润饮料2026年前两季度的营收、毛利率和净利润情况。报告指出,公司营收下降12.1%至54.55亿元人民币,主要受包装水营收下滑7.9%及饮料板块收缩35.4%拖累。毛利率提升0.9个百分点至47.6%,超出市场预期,主要因有效措施控制成本。净利润同比下降26.4%至5.92亿元人民币,因经营去杠杆化导致费用比率上升。总部、渠道及研发重组超预期动荡推迟复苏进程,下调2026年预期营收/净利润14-15%。
饮料行业目前的发展趋势如何?
饮料行业目前面临挑战,包装水营收下滑7.9%,小型包装下滑9.9%,中大型包装下滑5.4%,桶装水增长1.0%但逆风仍存。饮料板块收入下降35.4%,公司移除低价线上SKU并重置经销商利润率。不过,行业也在积极应对,如提升缩膜包装渗透率、优化物流及机会性采购等结构性措施抵消成本上涨。新兴渠道扩张,电商收入占比约10%,即时零售水销售量翻倍,新增约2000个网点,显示出行业在调整中寻求新的增长点。
研报对华润饮料的重点分析方向是什么?
研报重点分析了华润饮料的营收、毛利率和净利润变化,以及其成本控制措施。报告指出,公司通过提前锁定PET价格、提升缩膜包装渗透率、优化物流及机会性采购等结构性措施,成功提升了毛利率至47.6%。同时,公司也在积极推进改革,包括总部精简合并10个部门,上半年裁员约40%;传统渠道扁平化,经销商自主操作比例提升10个百分点;研发体系重建,上半年研发支出同比增长74.6%至2580万元。这些措施虽然提升了效率,但也导致了短期内净利润下滑。
目前饮料市场的现状如何?
目前饮料市场面临一定的挑战,包装水营收下滑7.9%,小型包装下滑9.9%,中大型包装下滑5.4%,桶装水增长1.0%但逆风仍存。饮料板块收入下降35.4%,公司移除低价线上SKU并重置经销商利润率。不过,行业也在积极应对,如提升缩膜包装渗透率、优化物流及机会性采购等结构性措施抵消成本上涨。新兴渠道扩张,电商收入占比约10%,即时零售水销售量翻倍,新增约2000个网点,显示出市场在调整中寻求新的增长点。总体来看,饮料市场正处于转型升级阶段,竞争激烈但仍有发展空间。
研报提示了哪些风险?
研报提示了几个风险,包括宏观经济疲软可能影响消费需求;改革停滞可能导致公司无法实现预期目标;成本通胀可能侵蚀利润空间;食品安全问题也可能对公司声誉和业绩造成影响。此外,总部、渠道及研发重组超预期动荡推迟复苏进程,也增加了不确定性。这些风险需要投资者密切关注,以评估投资风险。