猜你想问
这份研报主要讲了什么内容?
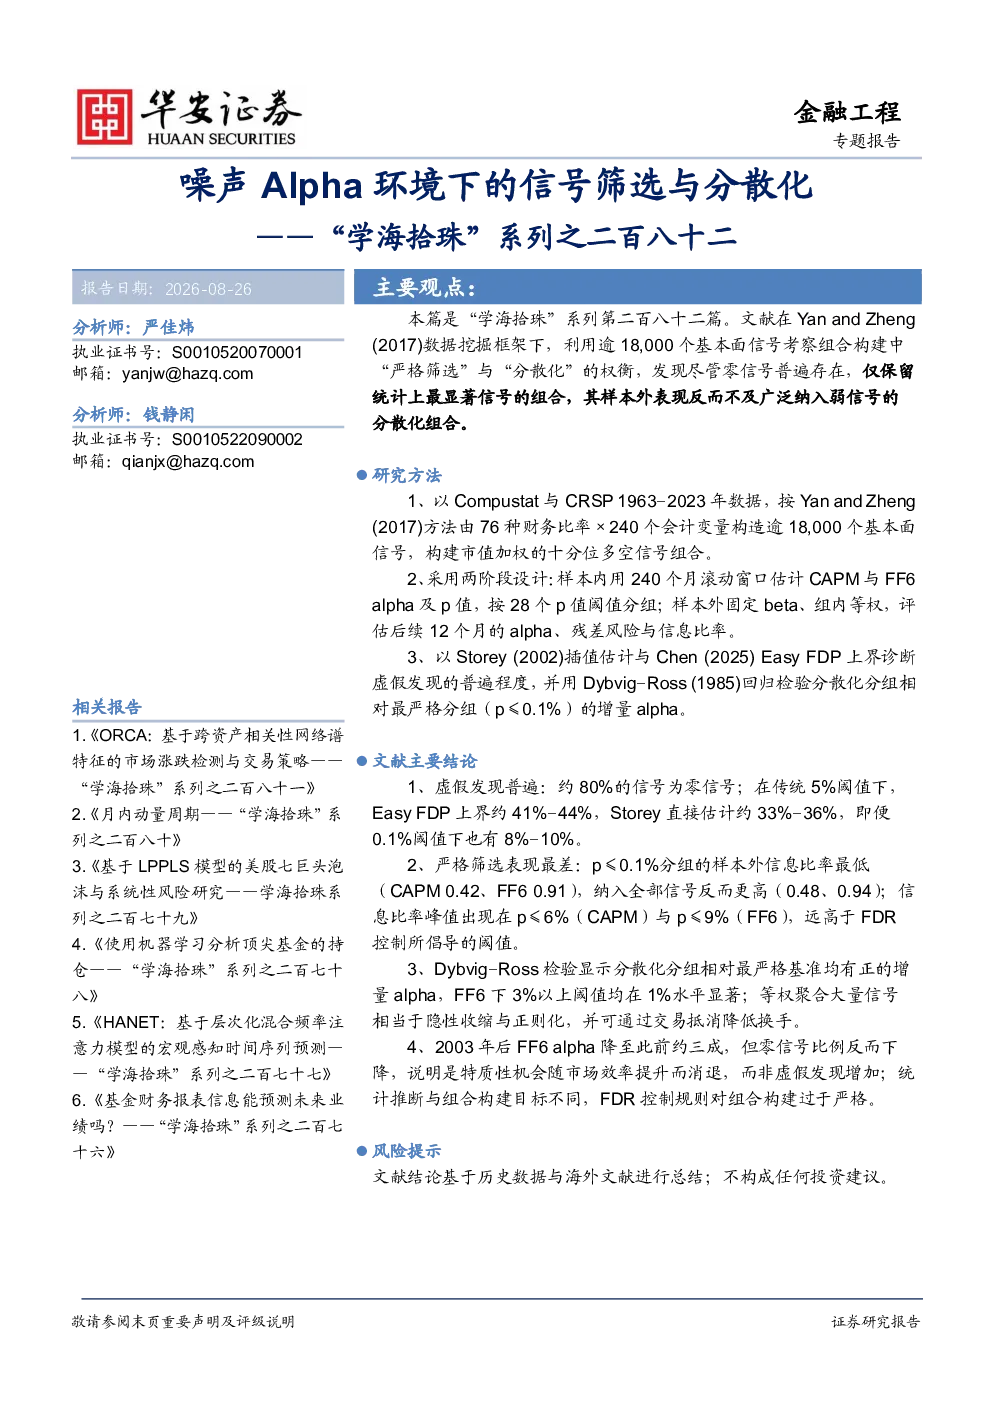
本篇研报探讨了在存在大量收益预测变量的环境中,信号筛选与分散化之间的权衡。研究发现,尽管零信号普遍存在,但只保留最显著预测变量的组合,其样本外表现不及保留更广泛信号集合的策略。核心观点是在噪声alpha环境下,跨信号分散化可能比仅基于统计显著性的严格筛选更有效。
当前市场环境下,信号筛选与分散化的应用趋势如何?
在当前市场环境下,信号筛选与分散化的应用趋势显示,聚合大量弱信号和零信号可以稳定组合构建并提高信息比率。研究发现,样本内统计显著的alpha中约有80%是零信号,但纳入这些零信号反而可能比严格筛选更有效。这表明市场效率的提高使得特质性机会正在消退,而分散化策略通过交易抵消来控制成本,成为更有效的选择。
研报重点分析了哪些方向?
研报重点分析了在噪声alpha环境下,信号筛选与分散化策略的权衡。通过分析样本内统计显著的alpha中虚假信号的比例,以及不同p值阈值下的信息比率表现,发现保留更广泛信号集合的策略在样本外表现更优。此外,Dybvig–Ross检验也显示分散化分组相对最严格基准均有正的增量alpha,进一步支持了分散化策略的有效性。
当前市场现状下,投资者应如何判断投资机会?
当前市场现状下,投资者应关注跨信号分散化策略而非单一显著信号。研究表明,在众多预测变量上分散化往往比集中于一小部分高度显著的信号更有效。尽管交易成本已缩小了利用单个异象的空间,但通过交易抵消可以控制成本,从而实现更有效的投资组合构建。投资者应将注意力从检验单个异象转向理解大量信号组合在一起时如何相互作用。
本研报提示投资者需要注意哪些风险?
本研报提示投资者在应用信号筛选与分散化策略时需注意,纳入零信号(噪声)未必有害,反而可能通过稳定组合构建并提高信息比率。但同时也要警惕过度分散化可能带来的交易成本增加风险,以及市场效率提高导致特质性机会消退的风险。投资者应结合自身风险偏好和投资目标,合理选择信号筛选与分散化的阈值和策略,以实现风险与收益的平衡。
你可能感兴趣
“学海拾珠”系列之一百五十三:Alpha与风格因子的综合风险平价策略
华安证券2023-08-09
“学海拾珠”系列之二百三十八:高维环境下的最优因子择时
基础化工华安证券2025-06-12
“学海拾珠”系列之八十一:关于资产分散化的新思考
华安证券2022-02-28
“学海拾珠”系列之一百六十八:机器学习与基金特征如何选择正Alpha基金?
华安证券2023-11-29
“学海拾珠”系列之二十:横截面Alpha分散度与业绩评价
华安证券2020-11-30
“学海拾珠”系列之二百四十七:分散化投资是否驱动大盘股需求?
信息技术华安证券2025-08-28
“学海拾珠”系列之二百七十五:基于大语言模型的语义引导搜索Alpha因子
信息技术华安证券2026-06-01
学海拾珠系列之二百四十:高阶矩视角下的投资组合优化:基于偏度与峰度的马科维茨模型拓展
华安证券2025-07-08
“学海拾珠”系列之二百五十一:基于状态切换信号的动态因子配置
华安证券2025-10-14
“学海拾珠”系列之一百九十六:宏观环境对价值溢价的影响
华安证券2024-07-17