猜你想问
棉协最新产量报告有哪些关键数据?
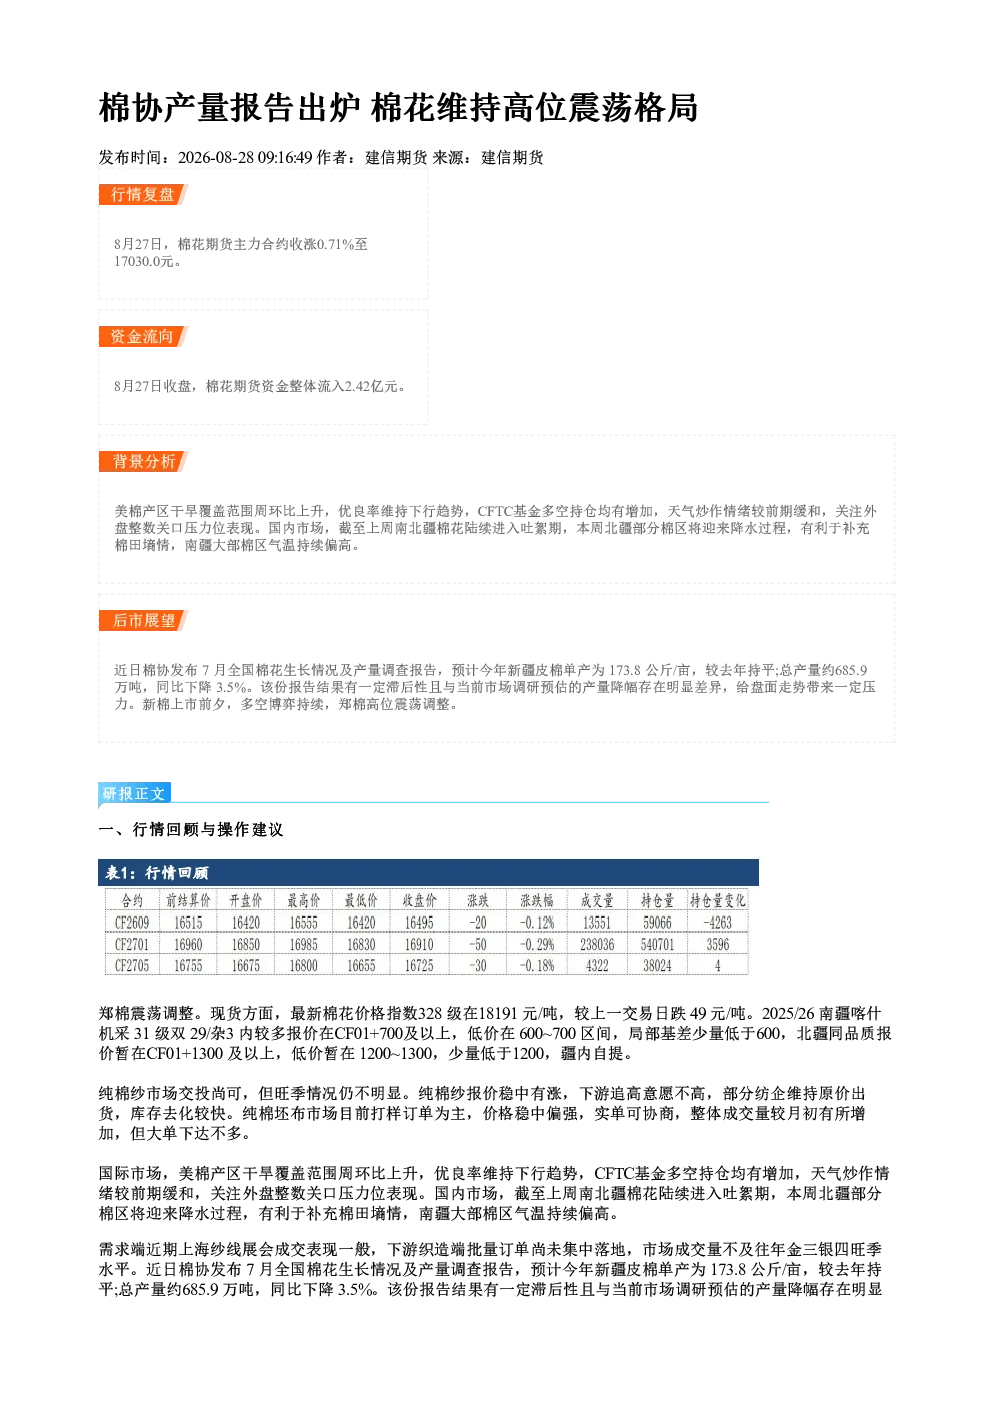
棉协报告预计新疆皮棉单产持平,总产量约685.9万吨,同比下降3.5%,与市场预估存在差异。国内南北疆棉花陆续进入吐絮期,北疆部分棉区将迎降水,南疆气温持续偏高。这些数据对棉花市场预期产生重要影响,需关注后续产量确认情况。
棉花行业未来发展趋势如何?
棉花行业受全球供需格局影响,美国棉花产区干旱加剧,优良率降至37%,巴西收割率提升至70.5%。国内市场新棉上市前多空博弈持续,郑棉高位震荡调整。产业链上下游需关注天气变化及国际贸易环境对价格的影响。
本报告重点分析了哪些方面?
报告重点分析了国内外棉花供需状况,包括新疆产量预期、美棉产区天气影响、巴西收割进度等。同时关注郑棉期货市场资金流向及现货价格变化,如328级棉花价格18191元/吨,疆内自提报价南疆CF01+700及以上。此外,纯棉纱及坯布市场表现也纳入分析范围。
当前棉花市场状况如何判断?
当前郑棉主力合约收涨0.71%至17030.0元,资金整体流入2.42亿元。现货市场交投尚可,但下游追高意愿不高,坯布市场以打样订单为主。国际市场美棉优良率降至37%,天气炒作情绪缓和。国内市场在新棉上市前多空博弈加剧,价格高位震荡调整。
本报告有哪些风险提示?
需关注新疆棉花实际产量与报告预期的差异,天气变化可能影响产量及质量。国际市场美棉干旱及巴西收割进度存在不确定性,可能引发价格波动。郑棉期货市场资金流向及现货供需错配风险需持续跟踪,产业链各环节需加强风险管理。
你可能感兴趣
棉花期货周报:上下两难,内棉维持高位震荡格局
广发期货2022-02-13
棉花:供需报告出炉,美棉产量大幅调减
光大期货2023-08-13
棉花日报:市场静待月度供需报告,ICE期棉维持高位震荡走势
华融融达期货2022-01-11
棉花&棉纱每日报告:美棉高位震荡 郑棉维持上涨
方正期货2018-01-10
棉花周报:全球产量小幅下调,郑棉高位震荡
华泰期货2022-02-14
棉花周报:原油价格持续走强,商品价格维持高位运行 郑棉延续积弱格局,棉企严格执保值原则
华融融达期货2022-06-12
棉花:美棉产量如期上调,美棉价格维持低位震荡
安信期货2024-07-16
软商品周报:美国农业部上调棉花产量,美棉维持震荡走势
信达期货2024-07-15
棉花:美棉产量如期上调,美棉价格维持低位震荡
国投期货2024-07-16
棉花日评:郑棉高位震荡不改强势格局
银河期货2010-10-13