猜你想问
这份研报的核心内容是什么?
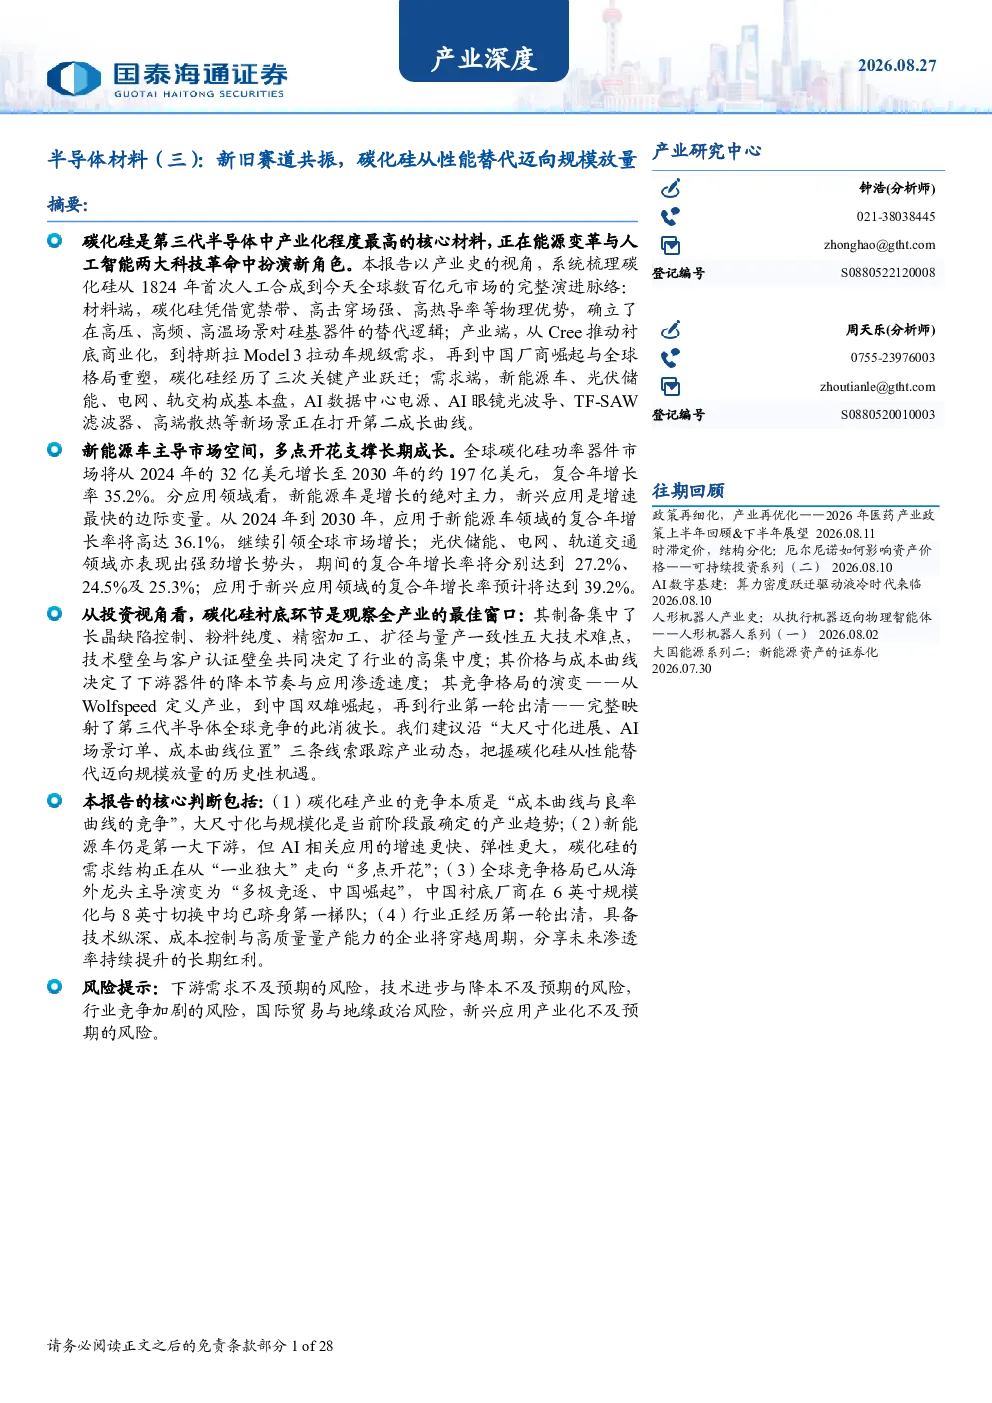
这份研报分析了碳化硅产业从性能替代迈向规模放量的关键阶段,重点探讨了新能源车和AI作为主要驱动力。报告指出全球碳化硅功率器件市场预计从2024年的32亿美元增长至2030年的约197亿美元,复合年增长率35.2%,其中新能源车领域是增长绝对主力,2030年规模预计达147亿美元,复合年增长率36.1%。光伏储能、电网、轨道交通领域亦表现出强劲增长势头,复合年增长率分别达到27.2%、24.5%及25.3%;新兴应用领域(如AI数据中心、AI眼镜等)增速最快,复合年增长率预计达到39.2%。
碳化硅赛道未来的发展趋势如何?
碳化硅赛道未来将围绕大尺寸化、降本渗透与新场景拓展三条主线展开。大尺寸化是产业降本的第一主线,8英寸切换的节奏将决定厂商的成本代差;衬底价格下行与规模效应共振,将推动碳化硅向更广阔的中端市场渗透;AI相关新场景是需求弹性最大的边际变量,碳化硅的第二成长曲线已经开启。未来五年是格局定型的关键窗口期,具备技术纵深、成本控制与高质量量产能力的企业将穿越周期,分享产业长期红利。
研报重点分析了哪些方向?
研报重点分析了碳化硅产业的演进与竞争格局、产业链与制造壁垒、下游应用场景以及新兴应用场景。产业演进经历了三次跃迁,中国厂商在6英寸规模化与8英寸切换中已跻身第一梯队,全球竞争格局已从海外龙头主导演变为“多极竞逐、中国崛起”。衬底是产业链的价值与技术制高点,其制备集中了长晶缺陷控制、粉料纯度、精密加工、扩径与量产一致性五大技术难点。下游应用场景包括新能源车、光伏储能、超充桩与电网、轨道交通、家用电器与低空经济、射频器件等,新兴应用场景则聚焦于AI数据中心电源、AI眼镜光波导、TF-SAW滤波器与散热部件。
当前碳化硅市场现状如何判断?
当前碳化硅市场呈现从性能替代迈向规模放量的关键阶段,全球市场高速增长,新能源车和AI是主要驱动力。中国厂商在6英寸规模化与8英寸切换中已跻身第一梯队,全球竞争格局已从海外龙头主导演变为“多极竞逐、中国崛起”。衬底制备技术壁垒高,行业集中度较高,大尺寸化是降本主线,6英寸主流、8英寸起量、12英寸在研。下游应用场景多元化,新能源车、光伏储能等领域渗透率持续提升,AI相关新场景增速最快。
研报提示了哪些风险?
研报提示碳化硅产业竞争激烈,未来五年是格局定型的关键窗口期,企业需围绕大尺寸化、降本渗透与新场景拓展展开竞争。技术壁垒高,衬底制备难度大,长晶缺陷控制、粉料纯度、精密加工等技术难点需突破。全球供给格局持续向中国倾斜,但中国厂商需在技术、成本、量产能力上持续提升,以应对激烈的市场竞争和客户认证挑战。大尺寸化切换节奏快,企业需快速适应成本代差变化,否则可能面临市场份额被挤压的风险。