猜你想问
特步国际2026年业绩表现如何?
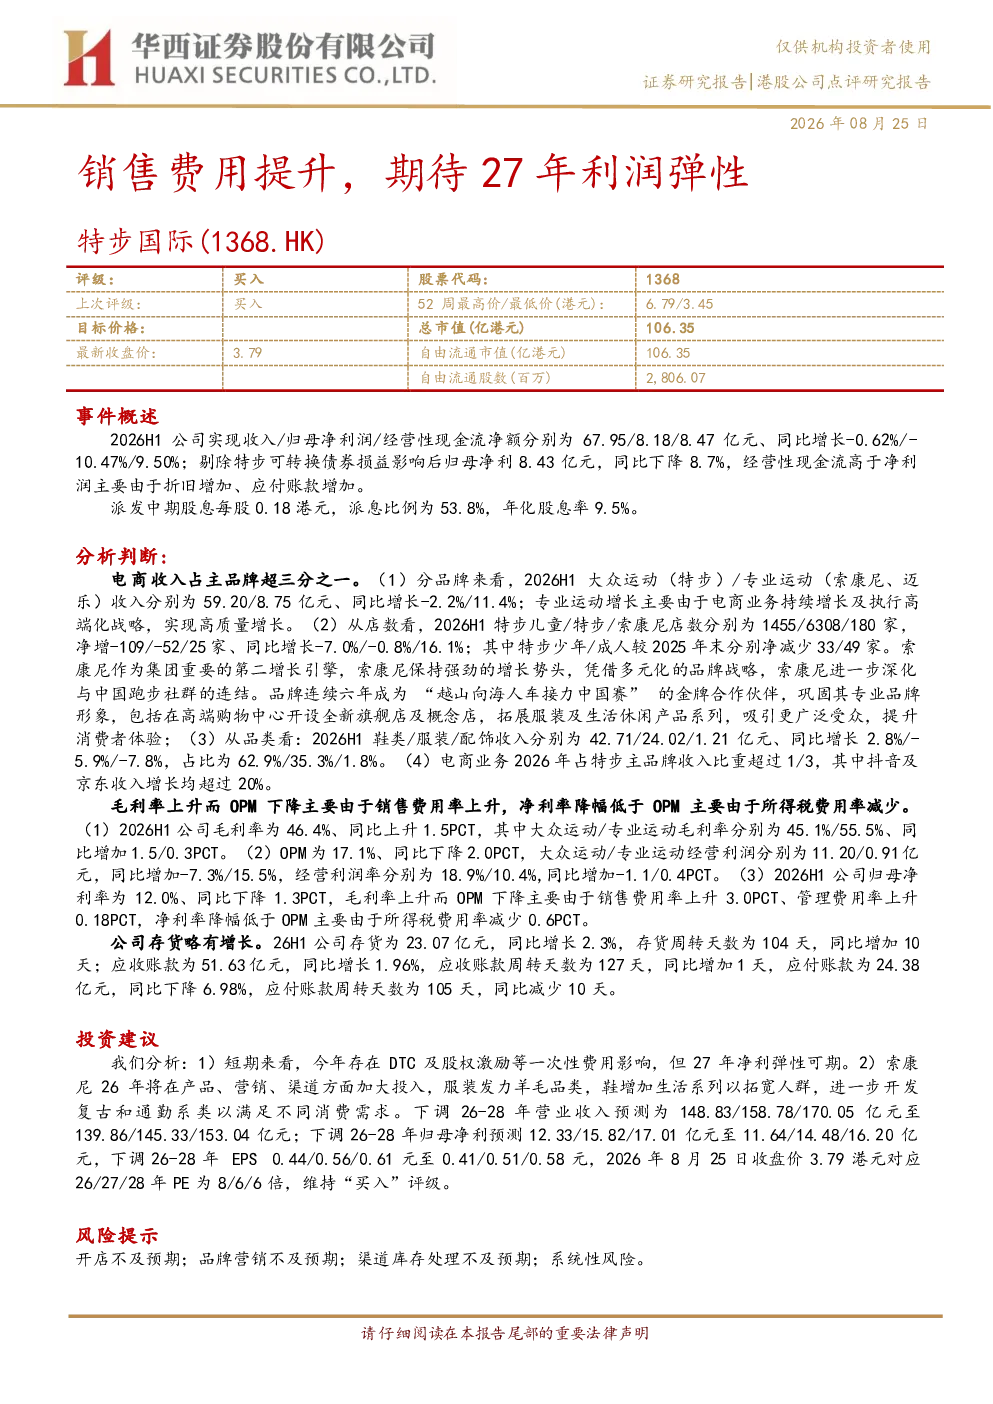
特步国际2026年上半年实现收入67.95亿元,同比增长-0.62%;归母净利润8.18亿元,同比下降-10.47%。剔除特步可转换债券损益影响后归母净利润8.43亿元,同比下降8.7%。电商收入占主品牌超三分之一,大众运动(特步)收入59.20亿元,同比增长-2.2%;专业运动(索康尼、迈乐)收入8.75亿元,同比增长11.4%。索康尼保持强劲增长势头,2026年上半年净增25家店,同比增长16.1%。毛利率上升而OPM下降主要由于销售费用率上升3.0PCT,净利率降幅低于OPM主要由于所得税费用率减少0.6PCT。公司存货略有增长,2026年上半年存货为23.07亿元,同比增长2.3%。
大众运动和专业运动板块的发展趋势如何?
特步国际2026年上半年大众运动板块收入59.20亿元,同比增长-2.2%,而专业运动板块收入8.75亿元,同比增长11.4%。索康尼保持强劲增长势头,2026年上半年净增25家店,同比增长16.1%。电商收入占主品牌超三分之一,显示出线上渠道的重要性。公司正通过优化产品结构和渠道布局,推动专业运动板块的持续增长,同时大众运动板块也在逐步调整中。未来,专业运动板块有望成为公司收入增长的主要驱动力。
报告对特步国际未来几年的预测是怎样的?
分析师预计2027年特步国际净利弹性可期,下调2026-2028年营业收入预测至139.86-153.04亿元,归母净利预测至11.64-16.20亿元,EPS预测至0.41-0.58元。公司正通过调整销售费用率和优化运营效率,提升盈利能力。专业运动板块的持续扩张和电商渠道的深化将支撑未来收入增长。分析师维持“买入”评级,认为公司具备长期发展潜力。
当前市场对特步国际的评价如何?
特步国际2026年上半年业绩表现稳健,专业运动板块增长强劲,但大众运动板块面临一定压力。公司通过提升毛利率和优化费用结构,展现出较强的运营能力。分析师认为公司未来增长可期,主要得益于专业运动板块的扩张和电商渠道的深化。市场对特步国际的长期发展持积极态度,认为其在专业运动领域具备竞争优势。公司正积极应对市场变化,提升品牌影响力和盈利能力。
特步国际面临哪些风险?
特步国际面临的主要风险包括开店不及预期、品牌营销不及预期、渠道库存处理不及预期及系统性风险。公司2026年上半年存货略有增长,需关注库存管理效率。开店速度和品牌营销效果直接影响收入增长,若不及预期可能影响业绩表现。此外,宏观经济环境和行业竞争加剧也可能对公司经营造成影响。公司需持续优化运营管理,降低风险敞口。