猜你想问
这份研报的核心内容是什么?
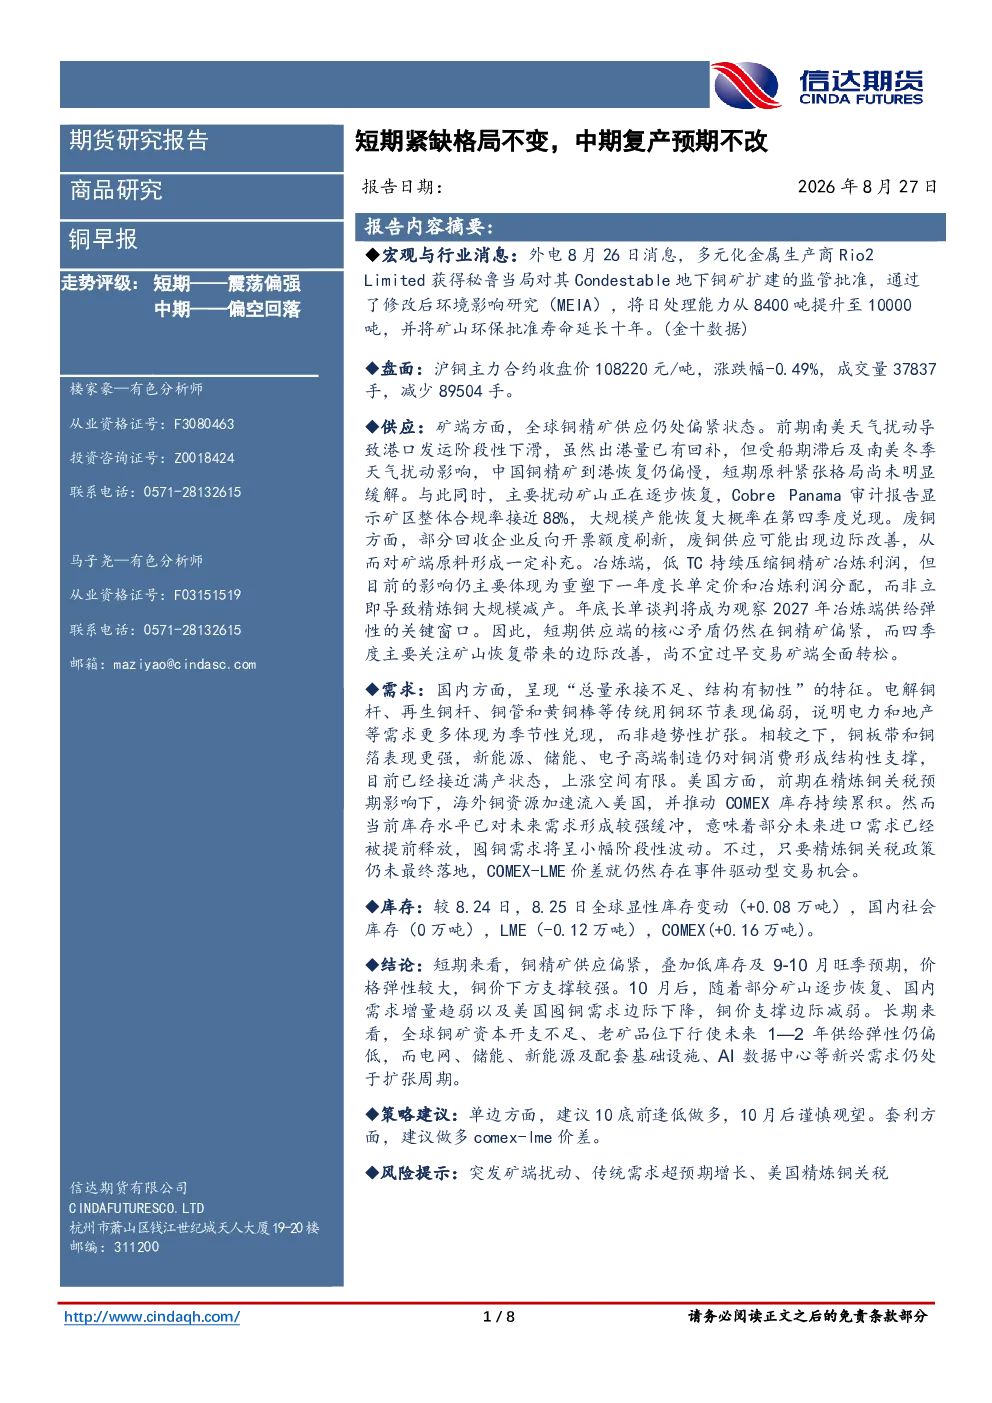
这份研报分析了铜市场的短期和中期供需格局。短期来看,铜精矿供应偏紧是核心矛盾,主要受南美天气扰动和到港恢复缓慢影响;同时低库存和9-10月旺季预期支撑铜价。中长期方面,矿山逐步恢复将缓解供应压力,但全球铜矿资本开支不足和老矿品位下降导致未来供给弹性偏低,而电网、储能、新能源等新兴需求持续扩张,为铜价提供结构性支撑。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现结构性分化。供给端,全球铜矿资本开支不足和老矿品位下降将限制供应增长,但主要矿山逐步恢复和废铜供应边际改善将带来边际改善。需求端,传统用铜环节如电力和地产受季节性影响表现偏弱,而新能源、储能、电子高端制造等新兴领域对铜消费形成结构性支撑,但已接近满产,上涨空间有限。美国囤铜需求将呈小幅阶段性波动,只要精炼铜关税政策未落地,COMEX-LME价差仍存在事件驱动型交易机会。
研报重点分析了哪些方向?
研报重点分析了铜市场短期和长期的供需平衡。短期核心矛盾在于铜精矿供应偏紧,关注矿山恢复带来的边际改善;同时分析了低库存水平和对9-10月旺季的预期对价格的影响。中长期则关注全球铜矿资本开支不足、老矿品位下降对供给弹性的影响,以及电网、储能、新能源等新兴需求对铜消费的支撑作用。此外,还分析了美国精炼铜关税政策对COMEX-LME价差的影响。
当前铜市场现状如何判断?
当前铜市场现状呈现短期供需偏紧和中期结构分化的特点。短期来看,铜精矿供应偏紧叠加低库存和对旺季的预期,支撑铜价弹性较大;盘面上,沪铜主力合约价格虽有小幅下跌,但成交量减少显示市场观望情绪升温。中长期方面,供给端矿山逐步恢复将缓解供应压力,但资本开支不足和老矿品位下降限制未来供给增长;需求端新兴领域支撑力度有限,传统领域受季节性影响偏弱。库存方面,全球显性库存微增,LME库存下降,COMEX库存微增。
研报提示了哪些风险?
研报提示了几个关键风险:一是突发矿端扰动,如南美天气异常可能导致港口发运受阻,加剧铜精矿供应紧张;二是传统需求超预期增长,如电力和地产投资加速可能带动铜需求提升;三是美国精炼铜关税政策变化,该政策直接影响海外铜资源流入美国,进而影响COMEX-LME价差。这些因素都可能对铜市场供需平衡和价格走势产生重大影响。