猜你想问
2026年Q2拼多多业绩表现如何?
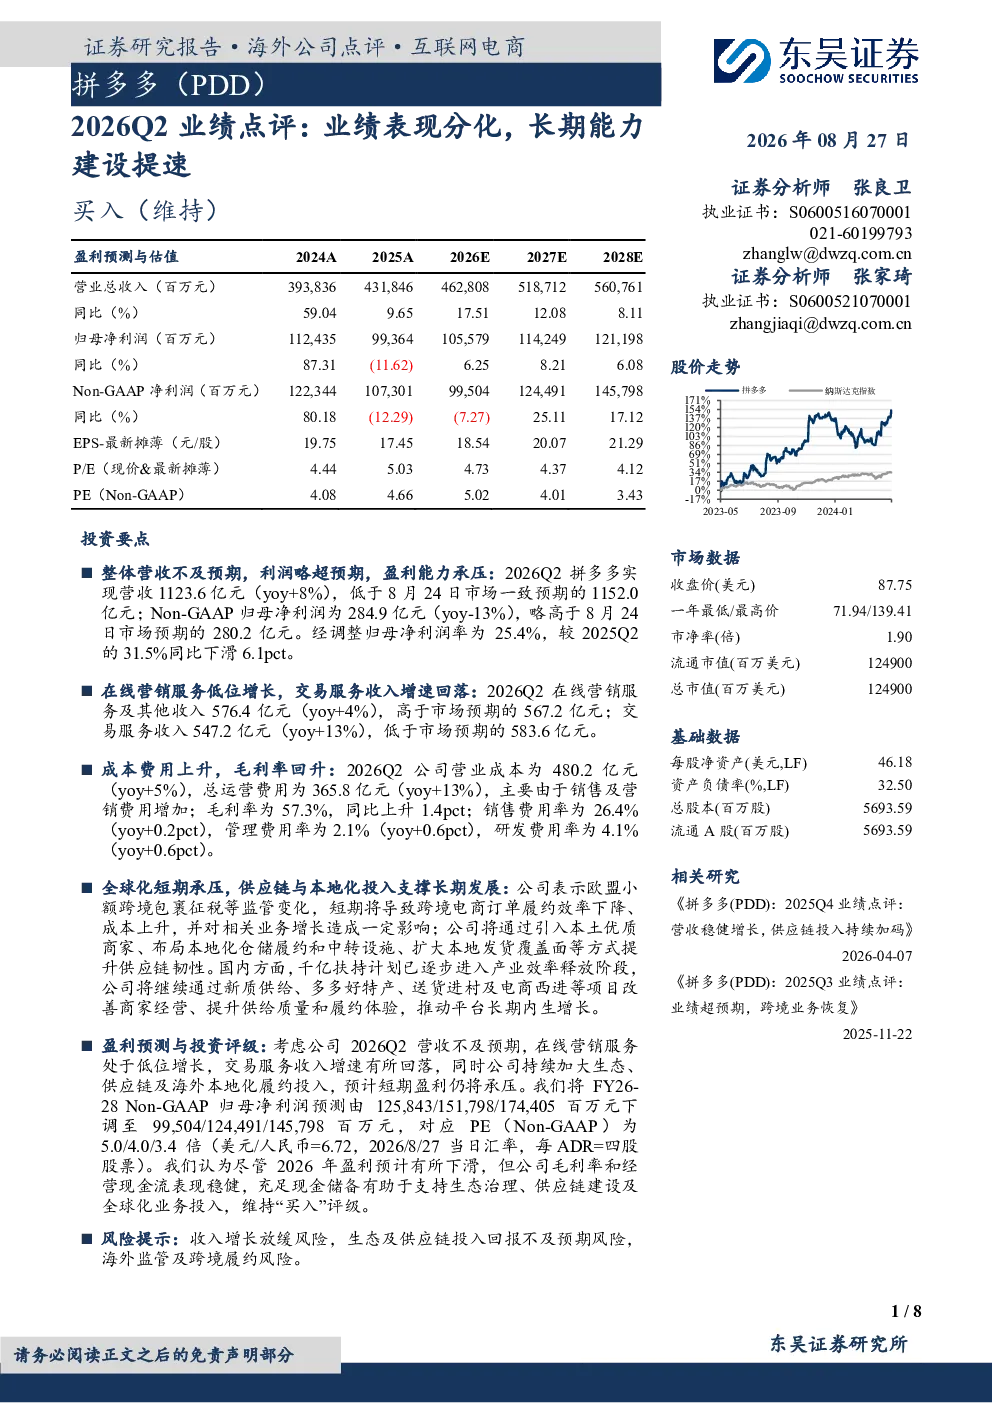
2026年Q2拼多多整体营收1123.6亿元,同比增长8%,低于市场预期;Non-GAAP归母净利润284.9亿元,同比下滑13%,略超预期,但净利润率下降6.1pct。收入结构中,在线营销服务及其他收入同比增长4%,交易服务收入同比增长13%,均与预期存在差距。成本费用方面,营业成本和总运营费用均同比增长,主要由于销售及营销费用增加。
当前电商行业发展趋势如何?
当前电商行业面临多方面挑战,包括欧盟监管变化导致跨境电商成本上升,国内市场竞争加剧,以及消费者需求变化等因素。同时,行业也在加速向生态化和供应链一体化方向发展,企业加大投入以提升长期竞争力。
研报重点分析了哪些方面?
研报重点分析了拼多多2026年Q2的业绩表现,包括营收、利润、收入结构、成本费用等关键财务数据,并探讨了公司短期面临的挑战,如欧盟监管变化、收入增速放缓、生态及供应链投入增加等。此外,还评估了公司的长期发展能力,指出其毛利率和经营现金流稳健,现金储备充足。
当前电商市场现状如何判断?
当前电商市场呈现增长分化态势,头部企业面临盈利压力,但长期发展潜力依然存在。市场竞争激烈,企业需不断创新以维持竞争优势。同时,海外市场风险加大,监管环境变化对跨境电商业务影响显著。
研报提示了哪些风险?
研报提示的主要风险包括收入增长放缓、生态及供应链投入回报不及预期、海外监管及跨境履约风险等。这些风险可能对公司短期业绩和长期发展造成不利影响,投资者需密切关注相关动态。
你可能感兴趣
北特科技(603009.SH)系列点评七:2026Q2稳健增长,丝杠双基地建设提速
国联民生证券2026-08-26
必胜客开店提速,新业态加速培育——百胜中国2026Q2业绩点评
国泰海通证券2026-08-01
2026Q2业绩点评:业绩符合预期,车队扩容提速
东吴证券2026-08-24
2026Q2消费品业务提速增长,盈利能力进一步优化
机械设备国盛证券2026-08-25
盈利能力持续提升,收购布局全球市场——优步(UBER.N)2026Q2业绩点评
信息技术国泰海通证券2026-08-14
瑞幸咖啡:2026Q2业绩点评:外卖费用率下降,利润表现持续改善
国泰海通证券2026-08-04
中报点评:盈利能力向上 渠道建设提速
农林牧渔信达证券2018-08-29
充电桩建设提速夯实业绩,能源互联网战略推进扩展长期空间
电气设备中投证券2016-03-17
东吴医药阿拉丁调研反馈看好短期业绩提速长期整合能力小核酸
未知机构2026-01-19
2023年年报点评:强化底层能力建设,拥抱长期发展韧性
国泰君安证券2024-04-07