猜你想问
这份研报主要讲了什么内容?
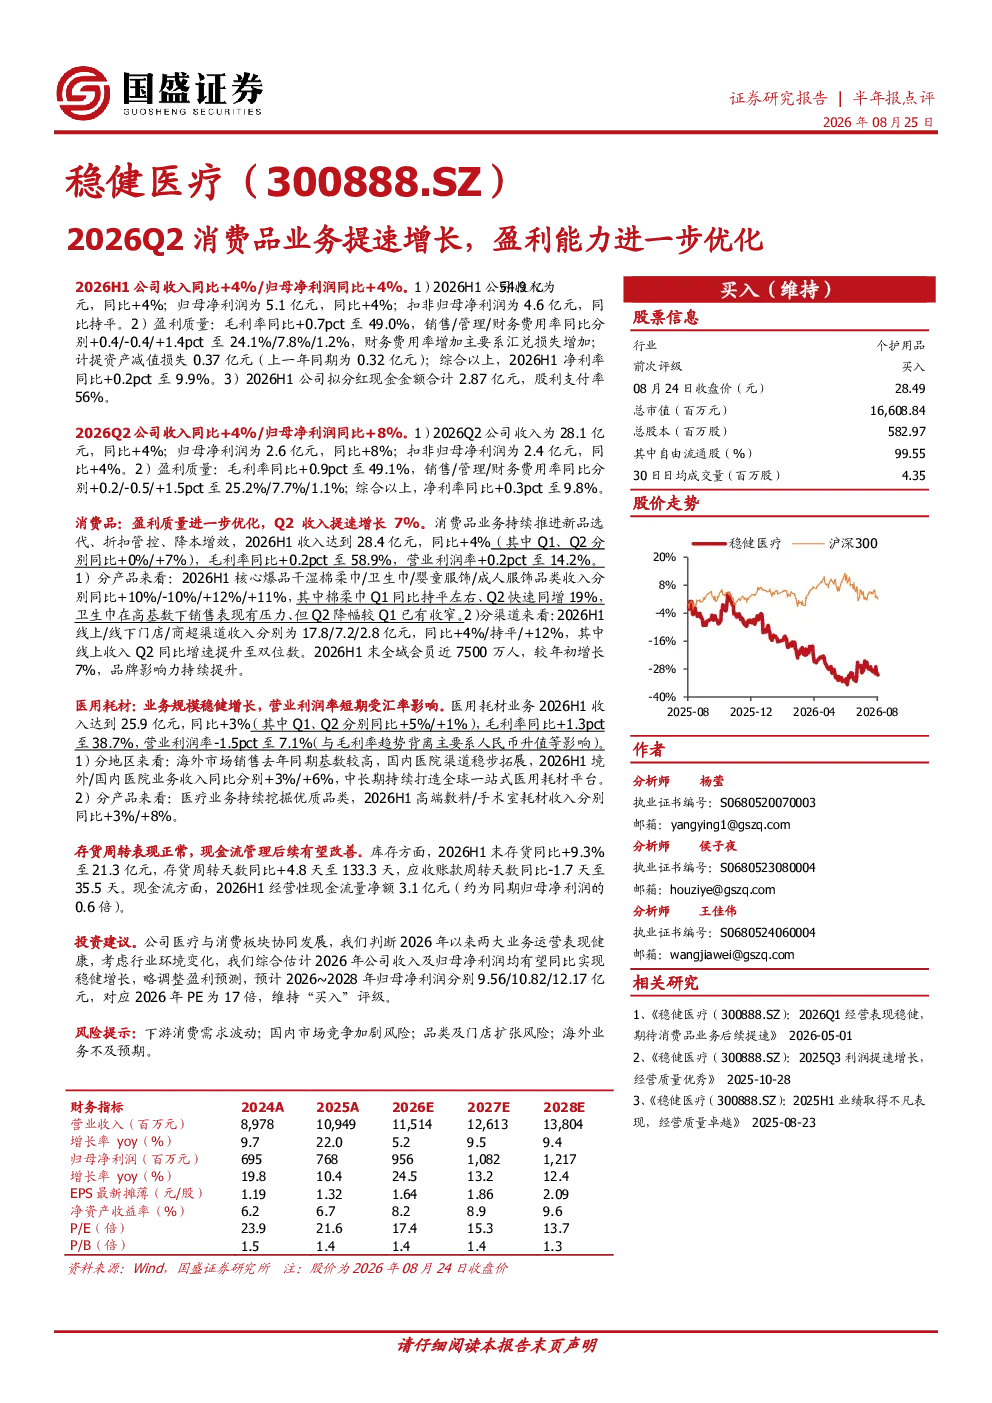
这份研报分析了2026年第二季度某消费品公司的业绩表现,指出其整体收入和归母净利润同比均增长4%,毛利率和净利率有所提升。报告重点介绍了消费品业务和医用耗材业务的收入增长情况,其中消费品业务线上收入增速加快,会员数量增长。同时,报告也提及了费用率变化、存货周转及现金流状况,并给出了未来三年净利润预测和投资评级。
当前消费品行业的发展趋势如何?
当前消费品行业呈现稳健增长态势,线上渠道发展迅速,会员制运营成为重要增长点。核心产品如干湿棉柔巾、卫生巾等表现突出,但部分品类如婴童服饰存在波动。行业整体毛利率和净利率有所提升,但竞争加剧和汇率波动等因素对盈利能力带来挑战。未来,线上线下融合、品牌建设和产品创新将是行业关键发展方向。
研报对该公司重点分析了哪些方面?
研报重点分析了该公司消费品业务和医用耗材业务的增长情况。消费品业务方面,报告详细拆解了核心产品收入变化、线上线下渠道表现及会员增长数据。医用耗材业务则关注收入构成和毛利率变化,指出人民币升值对盈利能力的影响。此外,报告还评估了公司费用控制、存货管理及现金流状况,为投资者提供了全面的经营分析视角。
从市场角度看,该公司目前处于什么位置?
从市场角度看,该公司在消费品领域表现稳健,线上渠道增速领先,会员体系初见成效。医用耗材业务受汇率影响毛利率有所下滑,但整体收入保持增长。公司盈利能力优化,但费用率控制仍需加强,尤其是财务费用率因汇兑损失上升。与同行业相比,公司在品牌和渠道建设方面具有一定优势,但需警惕市场竞争加剧和品类扩张带来的风险。
研报提示了哪些主要风险?
研报提示的主要风险包括:下游消费需求波动可能影响业绩稳定性;国内市场竞争加剧可能压缩利润空间;品类及门店扩张过快可能导致管理效率下降;海外业务拓展存在不确定性。此外,汇率波动对医用耗材业务盈利能力造成压力,需关注汇兑损失变化。公司存货周转天数有所增加,现金流管理有待改善,可能影响短期偿债能力。
你可能感兴趣
羽绒服业务增长动能强,盈利能力进一步优化
信达证券2023-11-30
公司事件点评报告:AI业务增长发力,盈利能力优化提速
信息技术华鑫证券2025-10-30
业务结构进一步优化,盈利能力有所提升
信息技术安信证券2018-10-29
阿里巴巴-W FY27Q1前瞻:云业务增长提速盈利优化,外卖减亏成效显著
国信证券2026-07-09
2026Q2制造业务出货量跌幅收窄,盈利能力环比下滑
山西证券2026-08-13
海外季报:太阳诱电2026Q2电容业务营收同比增长14.7%至690亿日元,电容订单额环比增长41%,电容BBratio进一步升至1.72
电气设备华西证券2026-08-12
有色金属:海外季报:太阳诱电 2026Q2 电容业务营收同比增长 14.7%至 690 亿日元,电容订单额环比增长 41%,电容 BB ratio 进一步升至 1.72
有色金属华西证券2026-08-12
核心业务增长提速,盈利能力有所提升
兴证国际2018-08-27
业务结构优化,盈利能力平稳增长
交通运输西南证券2022-08-18
同店增长叠加外延式扩张带来快速增长;品牌及业务结构优化提高盈利能力
中泰证券2019-04-02