猜你想问
Busy Ming 2026年中期业绩会核心数据有哪些?
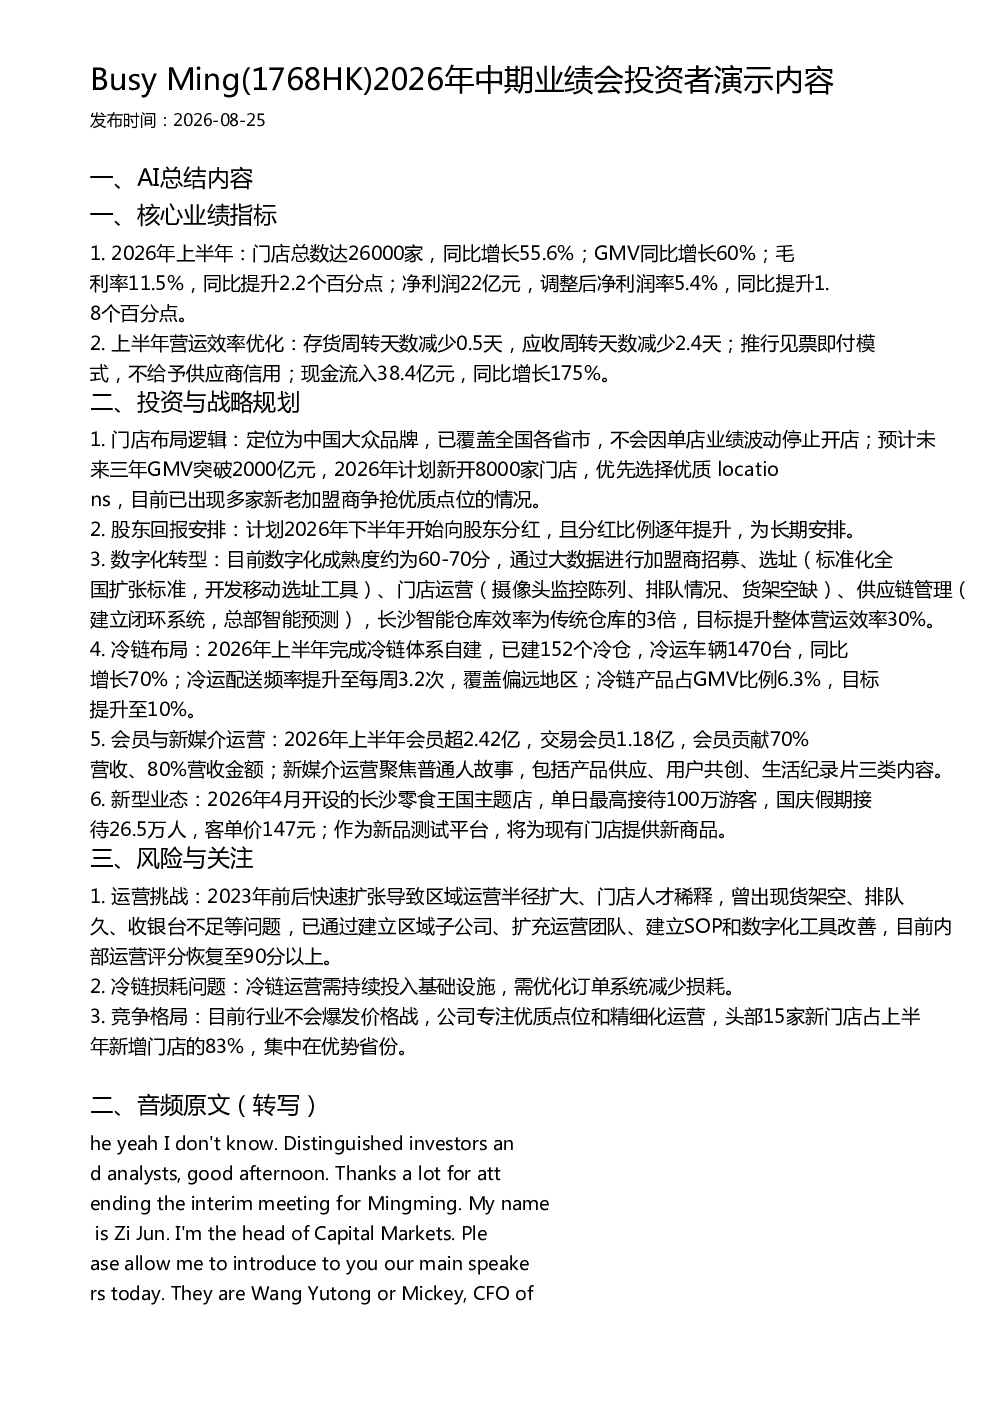
Busy Ming 2026年中期业绩显示,门店总数达26000家,同比增长55.6%;GMV同比增长60%。毛利率提升至11.5%,净利润22亿元,调整后净利润率5.4%,同比提升显著。运营效率优化,存货周转天数减少0.5天,应收周转天数减少2.4天,现金流入同比增长175%。这些数据反映了公司在扩张与盈利能力上的双重提升。
Busy Ming未来三年投资规划是什么?
Busy Ming未来三年计划GMV突破2000亿元,2026年计划新开8000家门店,优先选择优质点位。公司将通过数字化转型提升整体营运效率30%,完成冷链体系自建,目标冷链产品占GMV比例提升至10%。此外,公司计划2026年下半年开始向股东分红,且分红比例逐年提升,体现长期回报承诺。
Busy Ming如何应对快速扩张带来的挑战?
Busy Ming通过建立区域子公司、扩充运营团队、建立SOP和数字化工具来应对快速扩张带来的区域运营半径扩大和门店人才稀释问题。这些措施旨在确保运营效率和服务质量,同时公司也关注单店盈利能力,认为单店业绩波动不影响开店计划。
当前Busy Ming所处赛道的发展趋势如何?
Busy Ming所处的中国大众品牌赛道,行业不会爆发价格战,竞争对手倾向于采取理性竞争策略。Busy Ming专注优质点位和精细化运营,头部新门店占上半年新增门店的83%,集中在优势省份。公司通过会员运营和新媒介内容创作提升品牌价值,未来市场仍有增量空间。
Busy Ming研报中提示的主要风险有哪些?
Busy Ming研报提示的主要风险包括快速扩张导致的运营挑战,如区域运营半径扩大和人才稀释,已通过建立区域子公司等措施改善。此外,冷链运营需持续投入基础设施,需优化订单系统减少损耗。公司正积极应对这些风险,确保长期稳健发展。
你可能感兴趣
600583 海油工程 海油工程投资者关系活动记录表-2026年中期业绩线上说明会
未知机构2026-08-28
600583 海油工程 海油工程投资者关系活动记录表-2026年中期业绩线上说明会
未知机构2026-09-04
小米集团2026年中期业绩投资者电话会及8月投资者沟通要点
未知机构2026-08-19
300759 康龙化成 2026年08月21日投资者关系活动记录表附件之演示文稿 英文版
未知机构2026-08-24
300759 康龙化成 2026年08月21日投资者关系活动记录表附件之演示文稿 中文版
未知机构2026-08-24
002273 水晶光电 2026年8月24日投资者关系活动记录表附件之演示文稿
未知机构2026-08-25
物产中大投资者调研内容纪要(2024年第三季度业绩说明会)
未知机构2024-11-06
南网数字2026年上半年度业绩说明会内容
未知机构2026-09-08
爱奇艺2026年Q2业绩会:多品类居行业第一 会员/海外/AI内容增长
未知机构2026-08-18