猜你想问
恒基地产上半年业绩表现如何?
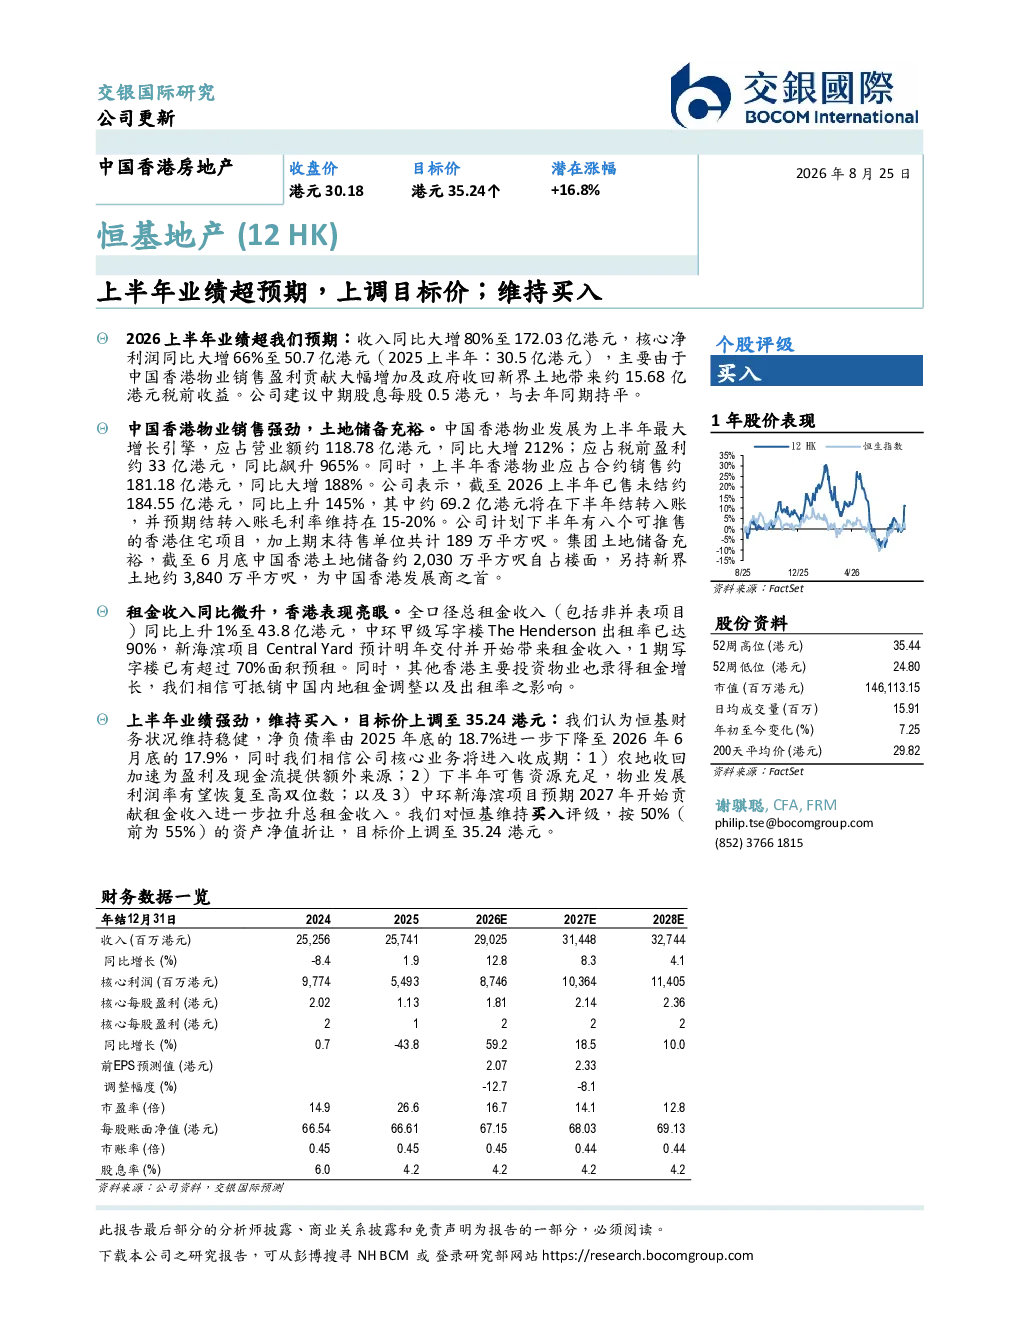
恒基地产2026年上半年收入同比大增80%至172.03亿港元,核心净利润同比大增66%至50.7亿港元。主要增长动力来自香港物业销售盈利贡献大幅增加,应占营业额约118.78亿港元,同比大增212%;应占税前盈利约33亿港元,同比飙升965%。此外,政府收回新界土地带来的约15.68亿港元税前收益也贡献了重要增长。公司建议中期股息每股0.5港元,与去年同期持平。
恒基地产物业销售情况怎样?
恒基地产香港物业销售表现强劲,上半年应占合约销售约181.18亿港元,同比大增188%。截至2026上半年已售未结约184.55亿港元,同比上升145%,其中约69.2亿港元将在下半年结转入账,预期结转入账毛利率维持在15-20%。公司下半年将有八个可推售的香港住宅项目,加上期末待售单位共计189万平方呎。集团土地储备充裕,截至6月底香港土地储备约2,030万平方呎自占楼面,另持新界土地约3,840万平方呎,为中国香港发展商之首。
恒基地产行业发展趋势如何?
恒基地产所处香港房地产赛道,其发展趋势受宏观经济、土地供应及市场需求等多重因素影响。当前香港土地供应紧张,主要发展商土地储备集中,为头部企业带来竞争优势。随着政府收回新界土地,为行业带来新的发展机遇。同时,租金市场呈现结构性分化,核心地段优质物业租金保持坚挺,而部分区域面临调整压力。行业整体进入稳健发展期,头部企业凭借资源优势有望持续受益。
恒基地产市场现状如何?
恒基地产在当前市场环境下,展现出较强的经营韧性。公司财务状况稳健,净负债率由2025年底的18.7%下降至2026年6月底的17.9%。香港物业销售表现亮眼,已售未结库存充足,下半年结转潜力大。租金收入保持稳定增长,核心投资物业出租率较高。公司核心业务进入收成期,农地收回、可售资源充足及新项目贡献等将提供持续增长动力。整体市场虽面临挑战,但恒基地产凭借优质资产和稳健经营,仍保持良好发展态势。
恒基地产研报风险提示有哪些?
恒基地产研报提示需关注以下风险:首先,香港房地产市场受政策调控影响较大,土地供应、售价及租金水平可能存在波动。其次,公司业绩高度依赖香港市场表现,若香港经济下行或市场需求疲软,可能对业绩造成不利影响。此外,新界土地收回的进度及效益存在不确定性,可能影响短期盈利表现。最后,全球利率环境变化及融资成本上升,也可能对公司财务状况产生压力。投资者需密切关注相关政策及市场动态。