猜你想问
迪哲医药最新研报核心内容是什么?
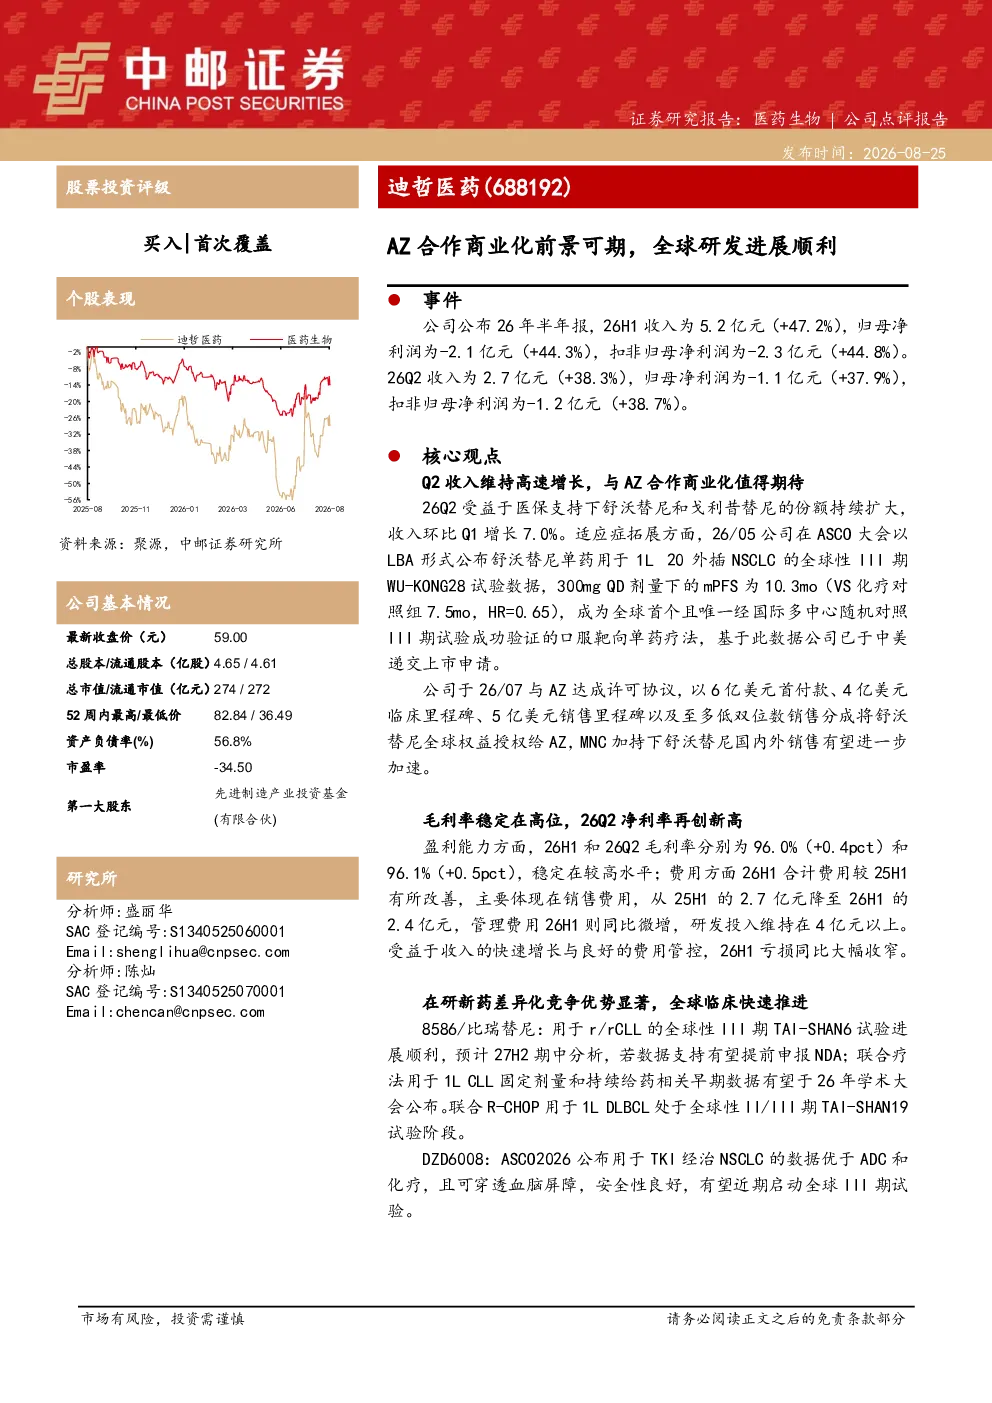
迪哲医药最新研报指出,受益于医保支持,公司舒沃替尼和戈利昔替尼市场份额持续扩大,26Q2收入环比增长7.0%。公司与AZ达成6亿美元首付款的全球权益授权协议,推动舒沃替尼国内外销售加速。26H1收入增长47.2%至5.2亿元,毛利率稳定在96%以上,研发投入超4亿元。在研新药8586和DZD6008在III期临床中展现差异化竞争优势,分别针对r/rCLL和TKI经治NSCLC,DZD6008数据优于ADC和化疗且可穿透血脑屏障。
医药行业舒沃替尼赛道发展趋势如何?
医药行业舒沃替尼赛道发展趋势积极,随着全球合作布局,舒沃替尼在国内外市场潜力加速释放。医保支持政策持续利好肿瘤药物市场份额增长,MNC合作有助于提升产品国际竞争力。同时,创新药研发成为行业焦点,差异化竞争优势显著的新药如8586和DZD6008正通过III期临床验证,有望在特定治疗领域打破现有格局,推动行业向高精尖方向发展。
研报重点分析了迪哲医药的哪些方面?
研报重点分析了迪哲医药的业绩增长驱动因素,包括医保支持下的产品放量、AZ合作带来的全球市场拓展机遇,以及高毛利率和稳健研发投入的支撑。同时,聚焦在研新药的临床进展,如8586在r/rCLL的TAI-SHAN6试验和DZD6008在TKI经治NSCLC的优异表现,评估其差异化竞争优势和未来市场空间。此外,报告还披露了公司财务数据,如26H1收入增长47.2%、毛利率96.1%及费用结构变化。
当前医药市场对迪哲医药的判断是什么?
当前医药市场对迪哲医药的判断显示公司处于快速发展阶段,产品管线丰富且临床进展顺利。舒沃替尼凭借医保支持和AZ合作实现国内外市场双轮驱动,在竞争激烈的肿瘤治疗领域占据有利位置。高毛利率和研发投入保障了公司长期竞争力,而8586和DZD6008等创新药为未来增长奠定基础。整体来看,公司基本面稳健,具备较强的行业稀缺性。
研报提示了哪些风险因素?
研报提示了迪哲医药面临的主要风险因素,包括产品销售不及预期,可能受市场竞争加剧或政策调整影响;新药临床进度不及预期,III期试验存在失败风险;新药临床数据不及预期,可能影响后续注册和市场接受度。这些风险需关注,但当前公司已通过多元化产品布局和战略合作对冲部分不确定性。