猜你想问
中国主焦煤价格环比大涨的原因是什么?
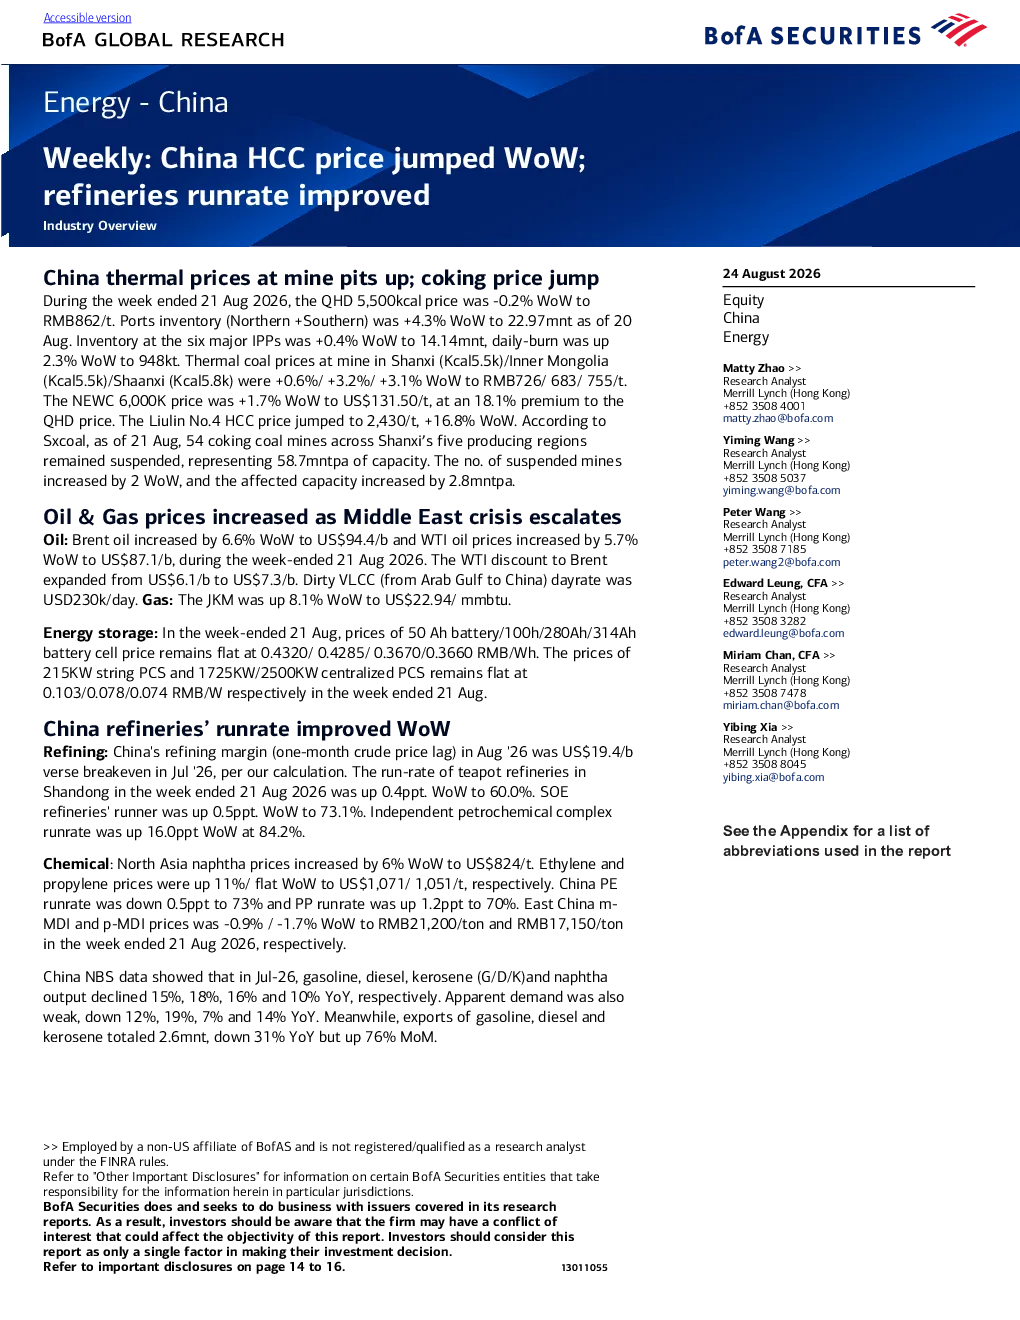
中国主焦煤价格环比大涨主要受供需关系变化影响。一方面,国内炼厂开工率改善,对焦煤需求增加;另一方面,部分煤矿因安全检查或环保要求暂时停产,导致供应端阶段性偏紧。具体来看,山西、内蒙古、陕西等主产区煤矿动力煤价格均出现环比上涨,其中山西和内蒙古涨幅较为明显。同时,焦煤价格也大幅上涨,柳林4#焦煤价格环比上涨16.8%,反映出市场对焦煤的看好情绪。此外,港口库存环比上升,但社会库存变化不大,整体供需格局仍偏紧。
炼厂开工率改善对煤炭行业有何影响?
炼厂开工率改善对煤炭行业的影响主要体现在需求端。随着炼厂开工率提升,对焦煤等原料的需求相应增加,推动价格上涨。从数据来看,山东地炼、地方炼厂和独立炼化装置的运营率均出现环比上升,尤其是独立炼化装置运营率大幅提升16个百分点,显示高利润率吸引更多企业扩大产能。同时,炼油利润扩大,8月中国炼油利润(原油一个月滞后)为19.4美元/桶,7月为0美元/桶,进一步刺激炼厂提高开工率。但需注意,炼厂开工率提升也受原油价格、成品油需求等因素影响,市场波动性较大。
煤炭行业当前面临的主要风险有哪些?
煤炭行业当前面临的主要风险包括供应端和需求端的双重不确定性。供应端方面,山西等主产区煤矿停产情况可能因安全检查或环保政策进一步扩大,导致供应紧张加剧;同时,水库来水减少可能影响水电发电,间接增加煤炭需求。需求端方面,虽然炼厂开工率改善,但宏观经济复苏不及预期可能抑制下游消费,导致煤炭需求增长放缓。此外,国际油价波动、环保政策收紧以及安全生产要求提高,也可能增加煤炭企业运营成本。市场需关注政策变化和供需平衡的动态调整。
报告对中国煤炭市场发展趋势有何判断?
报告对中国煤炭市场发展趋势的判断显示,短期内供需关系仍偏紧,焦煤价格预计将保持高位运行。动力煤方面,虽然港口库存上升,但社会库存变化不大,且水电发电受来水影响可能减少,需求端仍具支撑。长期来看,随着能源结构调整和新能源发展,煤炭消费占比可能逐步下降,但作为基础能源,煤炭在能源安全中仍将扮演重要角色。行业集中度提升、智能化开采以及绿色低碳转型是未来发展方向,市场需关注政策导向和技术创新带来的变化。
该研报对投资者有何参考价值?
该研报对投资者具有重要参考价值,主要体现在以下几个方面:首先,揭示了煤炭行业供需关系变化的关键节点,特别是焦煤价格上涨和炼厂开工率改善的联动效应,有助于投资者把握行业景气度变化。其次,报告详细分析了石油、天然气、储能、炼油、化学品等多个关联行业的动态,为跨行业投资提供参考。再次,通过对市场现状的判断和风险提示,投资者可以更全面地评估行业投资机会和潜在风险。最后,报告数据来源权威,分析逻辑严谨,可作为长期跟踪行业发展的基础资料。