猜你想问
这份报告的核心内容是什么?
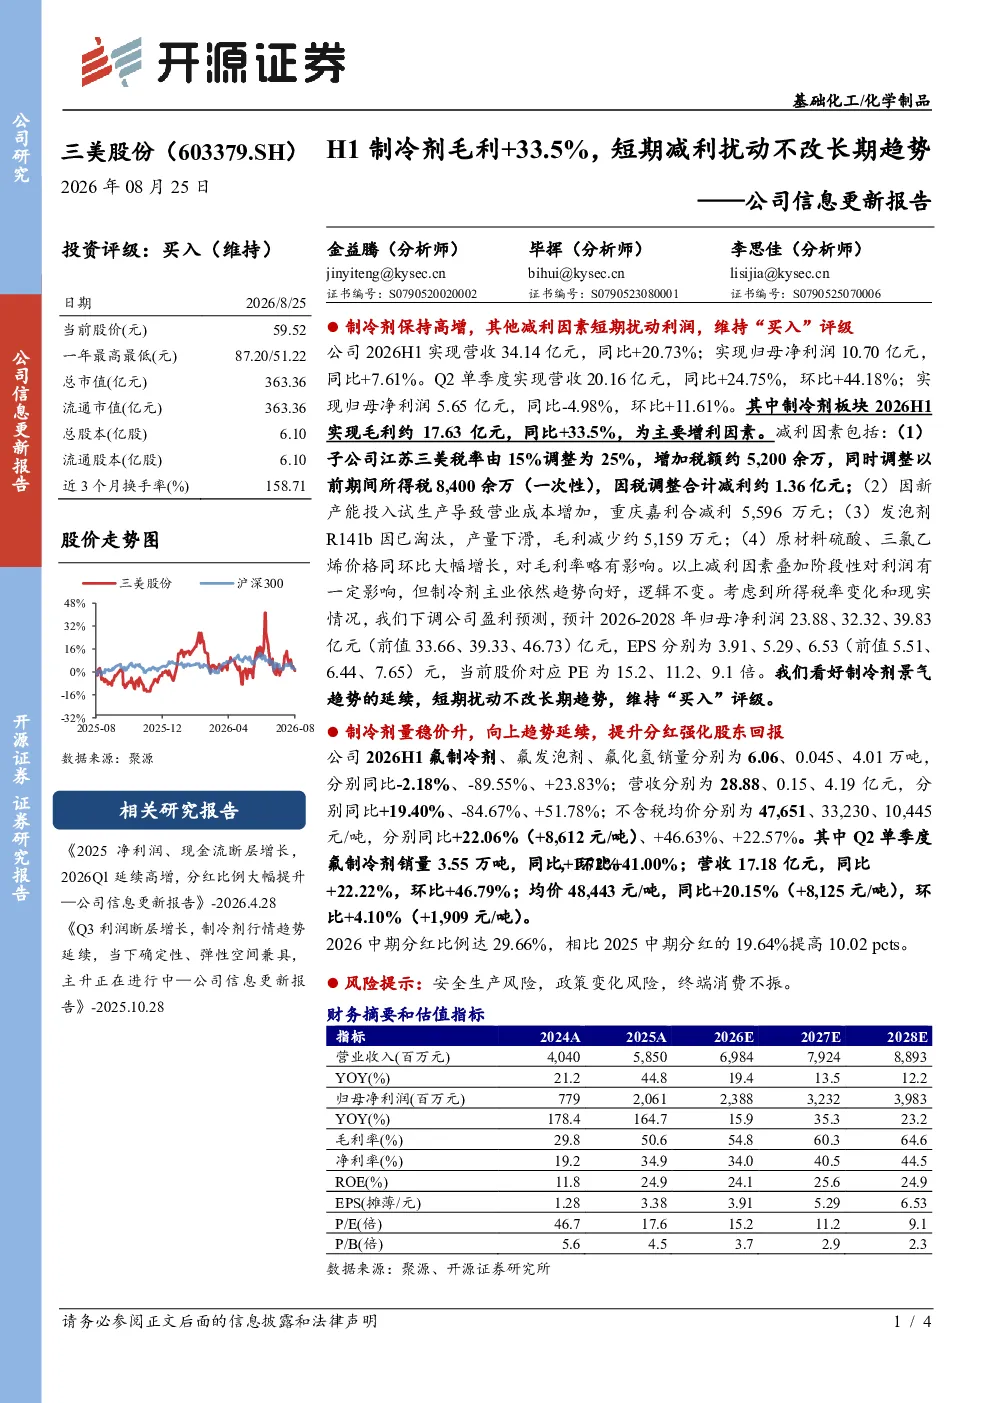
报告显示公司2026H1营收和净利润均实现同比增长,制冷剂板块为主要增利因素。短期减利因素包括子公司税负增加、新产能投入成本上升、发泡剂产量下滑及原材料价格上涨,但长期趋势向好。制冷剂板块2026H1毛利约17.63亿元,同比+33.5%
制冷剂赛道未来发展趋势如何?
制冷剂板块景气趋势延续,短期减利因素不改长期逻辑。公司制冷剂销量6.06万吨(同比-2.18%),营收28.88亿元(同比+19.40%),不含税均价47,651元/吨(同比+22.06%),显示产品价值提升。长期来看,行业需求稳定增长,技术升级推动产品性能提升
报告重点分析了哪些方面?
报告重点分析了制冷剂板块的盈利能力、市场表现及成本结构。2026H1制冷剂毛利约17.63亿元(同比+33.5%),不含税均价47,651元/吨(同比+22.06%)。同时关注子公司税负增加、新产能投入等短期成本压力,以及分红比例提升等财务指标
当前制冷剂市场状况如何?
当前制冷剂市场呈现结构性增长,产品均价持续提升。2026H1制冷剂销量6.06万吨(同比-2.18%),营收28.88亿元(同比+19.40%),显示行业供需关系改善。Q2单季度销量3.55万吨(同比+1.72%,环比+41.00%),营收17.18亿元(同比+22.22%,环比+46.79%),市场活力较强
这份报告有哪些风险提示?
报告提示的主要风险包括安全生产风险、政策变化风险、终端消费不振。短期减利因素如子公司税负增加、新产能投入成本上升等已反映在盈利预测调整中,2026-2028年归母净利润预测下调至23.88、32.32、39.83亿元。需关注行业政策变动及终端市场需求波动
你可能感兴趣
公司信息更新报告:业绩短期波动不改长期趋势,多元布局稳步发展
轻工制造开源证券2020-11-02
公司信息更新报告:短期波动不改长期趋势,坚定看好成长前景
交通运输开源证券2021-10-26
公司信息更新报告:2022年业绩承压,短期扰动不改长期成长
基础化工开源证券2023-04-28
奥海科技公司信息更新报告:2024Q3营收稳定增长,短期扰动不改优异前景
电子设备开源证券2024-10-30
公司信息更新报告:疫情与原油下跌拖累业绩,短期扰动不改长期价值
基础化工开源证券2020-04-30
公司信息更新报告:短期业绩扰动不改韧性,全球化产能布局蓄力成长
纺织服装开源证券2026-05-06
公司事件点评报告:回购+增持彰显信心,短期扰动不改长期趋势
华鑫证券2022-12-21
巨化股份、三美股份等三季报业绩断层增长,短期信息扰动不改制冷剂向好大势,主升仍在进行时,把握布局窗口——氟化工行业周报
基础化工开源证券2025-11-02
公司信息更新报告:疫情扰动不改成长趋势,证券IT长期景气向上
开源证券2022-07-15
公司信息更新报告:Q1业绩稳扎稳打,疫情扰动不改产品迭代趋势
开源证券2022-04-26