猜你想问
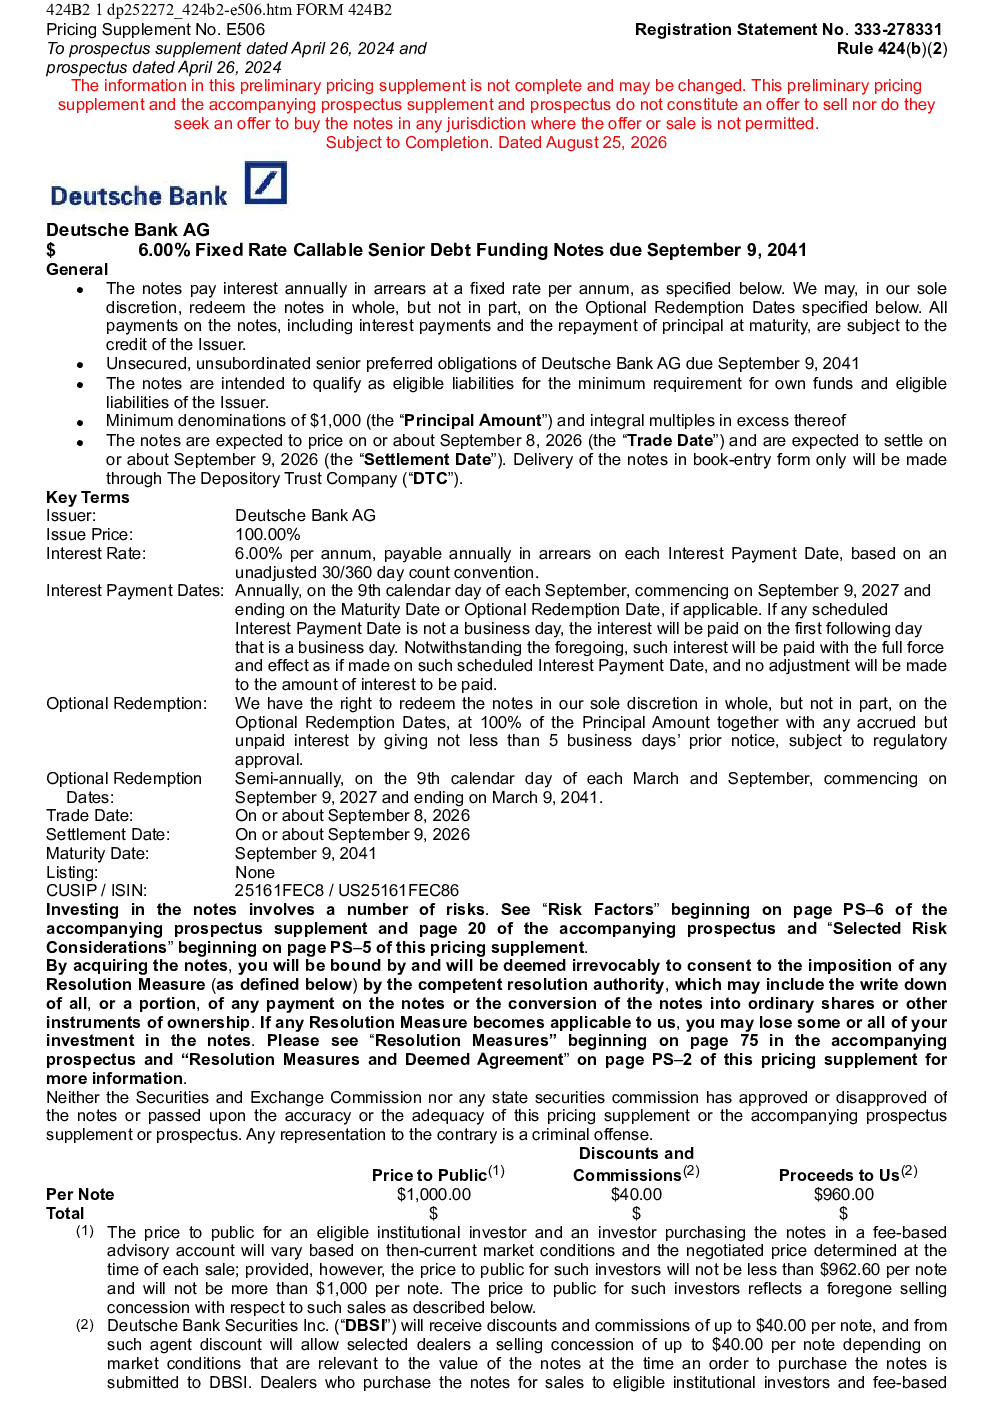
德意志银行固定利率可赎回优先债务融资票据的核心条款有哪些?
该票据的关键条款包括:利息支付日期为每年9月9日,可选赎回日期为每年3月9日和9月9日(2027年至2041年),到期日为2041年9月9日。票据发行价格为100%,票面利率为每年6%,按年支付利息,最小面值为1,000美元。
投资该票据可能面临哪些风险?
投资该票据涉及多重风险:利率和通胀风险可能导致票据价值下降;再投资风险源于票据可能在到期前被赎回,迫使投资者在低利率环境再投资;信用风险取决于德意志银行的信用状况,评级下调或利差扩大将不利影响价值;解决方案措施风险则来自欧盟银行恢复和解决方案指令,可能导致减记、转换为普通股等,甚至损失全部投资。
该票据在德意志银行的债务结构中处于什么位置?
该票据被视为“优先优先”债务证券,其优先级在德意志银行的“优先非优先”债务工具之后,但在其他更高级别的负债之前,例如有担保存款和自然人及中小型企业存款。这意味着在债务偿还顺序中,该票据持有人位于有担保存款持有人之后,但高于普通股股东。
该票据的流动性和交易方式有何特点?
该票据不会上市交易,二级市场可能有限或没有。德意志银行或其附属机构可能担任做市商,但并非强制性要求,且可以随时停止做市活动。由于缺乏公开交易市场,投资者在购买后可能难以快速变现,需考虑流动性风险。
非美国持有人投资该票据需要注意哪些税收问题?
根据美国联邦所得税法,该票据被视为固定利率债务工具。非美国持有人若需避免30%的美国预扣税,可能需要提供IRS表单W-8。此外,票据的收益将用于一般公司目的,但具体税收处理需根据持有人所在国家/地区的税法及提供的W-8表单来确定。
你可能感兴趣
多伦多道明银行美股招股说明书(2026-08-25版)
美股招股说明书2026-08-25
富国银行美股招股说明书(2026-08-25版)
美股招股说明书2026-08-25
加拿大皇家银行美股招股说明书(2026-08-25版)
美股招股说明书2026-08-25
蒙特利尔银行美股招股说明书(2026-08-25版)
美股招股说明书2026-08-25
美国银行美股招股说明书(2026-08-25版)
美股招股说明书2026-08-25
西班牙毕尔巴鄂银行美股招股说明书(2026-08-25版)
美股招股说明书2026-08-25
德意志银行美股招股说明书(2025-07-15版)
美股招股说明书2025-07-15
德意志银行美股招股说明书(2025-04-17版)
美股招股说明书2025-04-17
德意志银行美股招股说明书(2025-04-29版)
美股招股说明书2025-04-29
德意志银行美股招股说明书(2025-03-20版)
美股招股说明书2025-03-20