猜你想问
嘉元科技研报核心内容是什么?
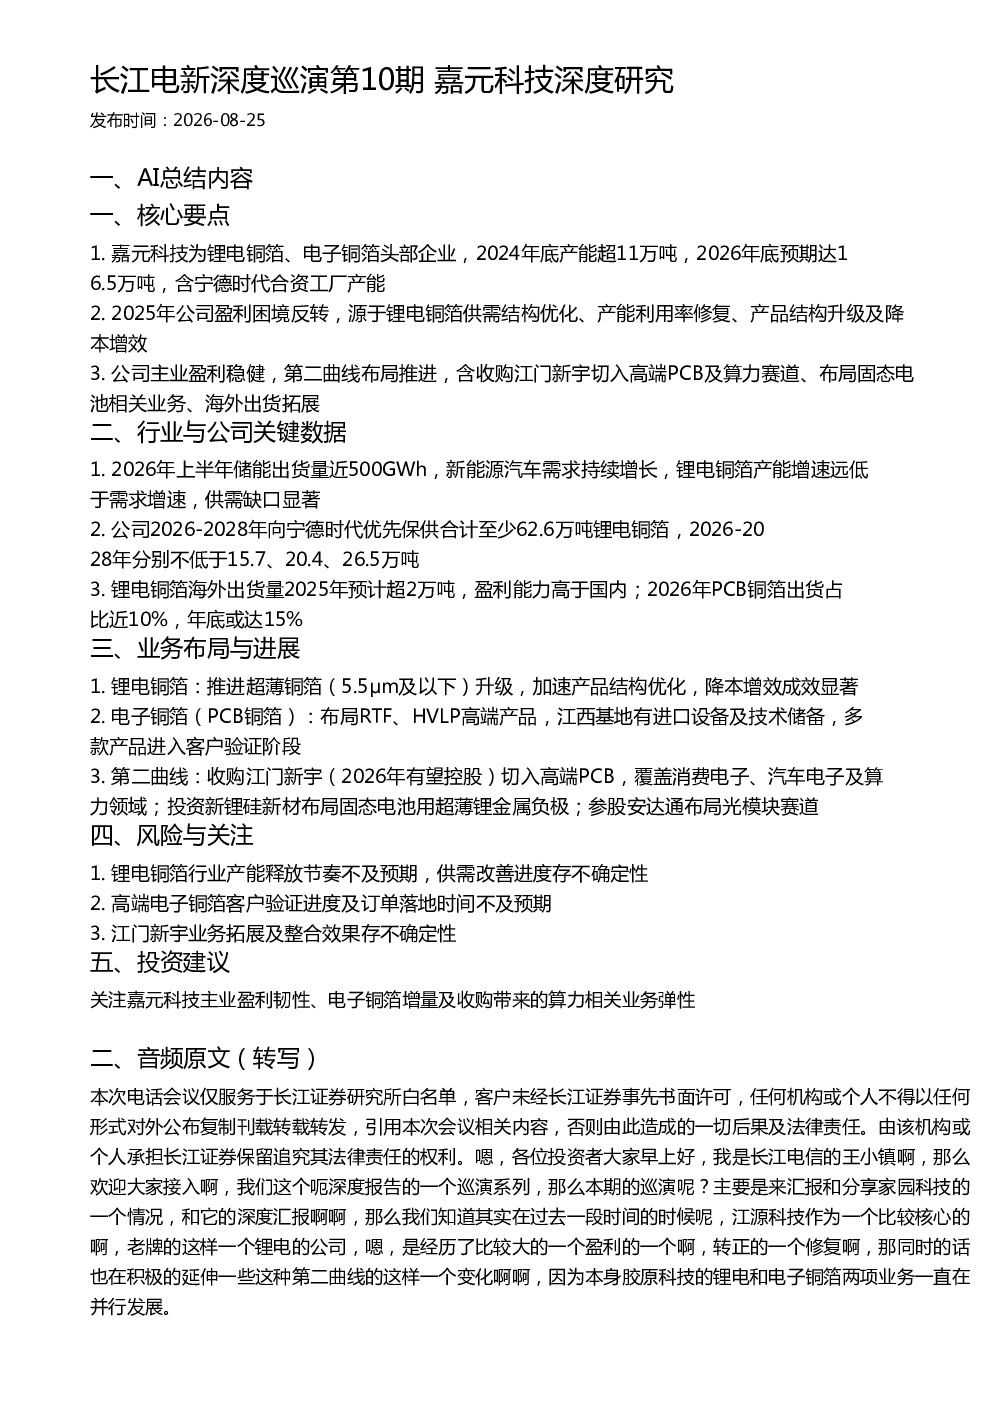
嘉元科技是锂电铜箔和电子铜箔领域的头部企业,2024年底产能超11万吨,2026年底预期达16.5万吨。报告指出2025年公司盈利困境反转,主要源于锂电铜箔供需结构优化、产能利用率修复、产品结构升级及降本增效。公司积极布局第二曲线,包括收购江门新宇切入高端PCB及算力赛道、布局固态电池相关业务、拓展海外出货。
锂电铜箔行业发展趋势如何?
2026年上半年储能出货量近500GWh,新能源汽车需求持续增长,锂电铜箔产能增速远低于需求增速,供需缺口显著。嘉元科技2026-2028年向宁德时代优先保供合计至少62.6万吨锂电铜箔,其中2026-2028年分别不低于15.7、20.4、26.5万吨。锂电铜箔海外出货量2025年预计超2万吨,盈利能力高于国内;2026年PCB铜箔出货占比近10%,年底或达15%
嘉元科技报告重点分析了哪些方向?
报告重点分析了嘉元科技锂电铜箔业务,包括推进超薄铜箔(5.5μm及以下)升级,加速产品结构优化,降本增效成效显著。同时关注电子铜箔(PCB铜箔)业务,布局RTF、HVLP高端产品,江西基地有进口设备及技术储备,多款产品进入客户验证阶段。此外,报告还分析了公司收购江门新宇切入高端PCB,覆盖消费电子、汽车电子及算力领域等第二曲线布局。
锂电铜箔市场现状如何?
锂电铜箔市场现状是供需缺口显著,2026年上半年储能出货量近500GWh,新能源汽车需求持续增长,但产能增速远低于需求增速。嘉元科技2026-2028年向宁德时代优先保供合计至少62.6万吨锂电铜箔,其中2026-2028年分别不低于15.7、20.4、26.5万吨。锂电铜箔海外出货量2025年预计超2万吨,盈利能力高于国内;2026年PCB铜箔出货占比近10%,年底或达15%
嘉元科技研报有哪些风险提示?
报告提示锂电铜箔行业产能释放节奏不及预期,供需改善进度存不确定性。高端电子铜箔客户验证进度及订单落地时间不及预期。收购江门新宇业务拓展及整合效果存不确定性。此外,还需关注锂电铜箔行业竞争加剧、原材料价格波动等风险因素。