猜你想问
这份研报主要分析了哪些化工品市场趋势?
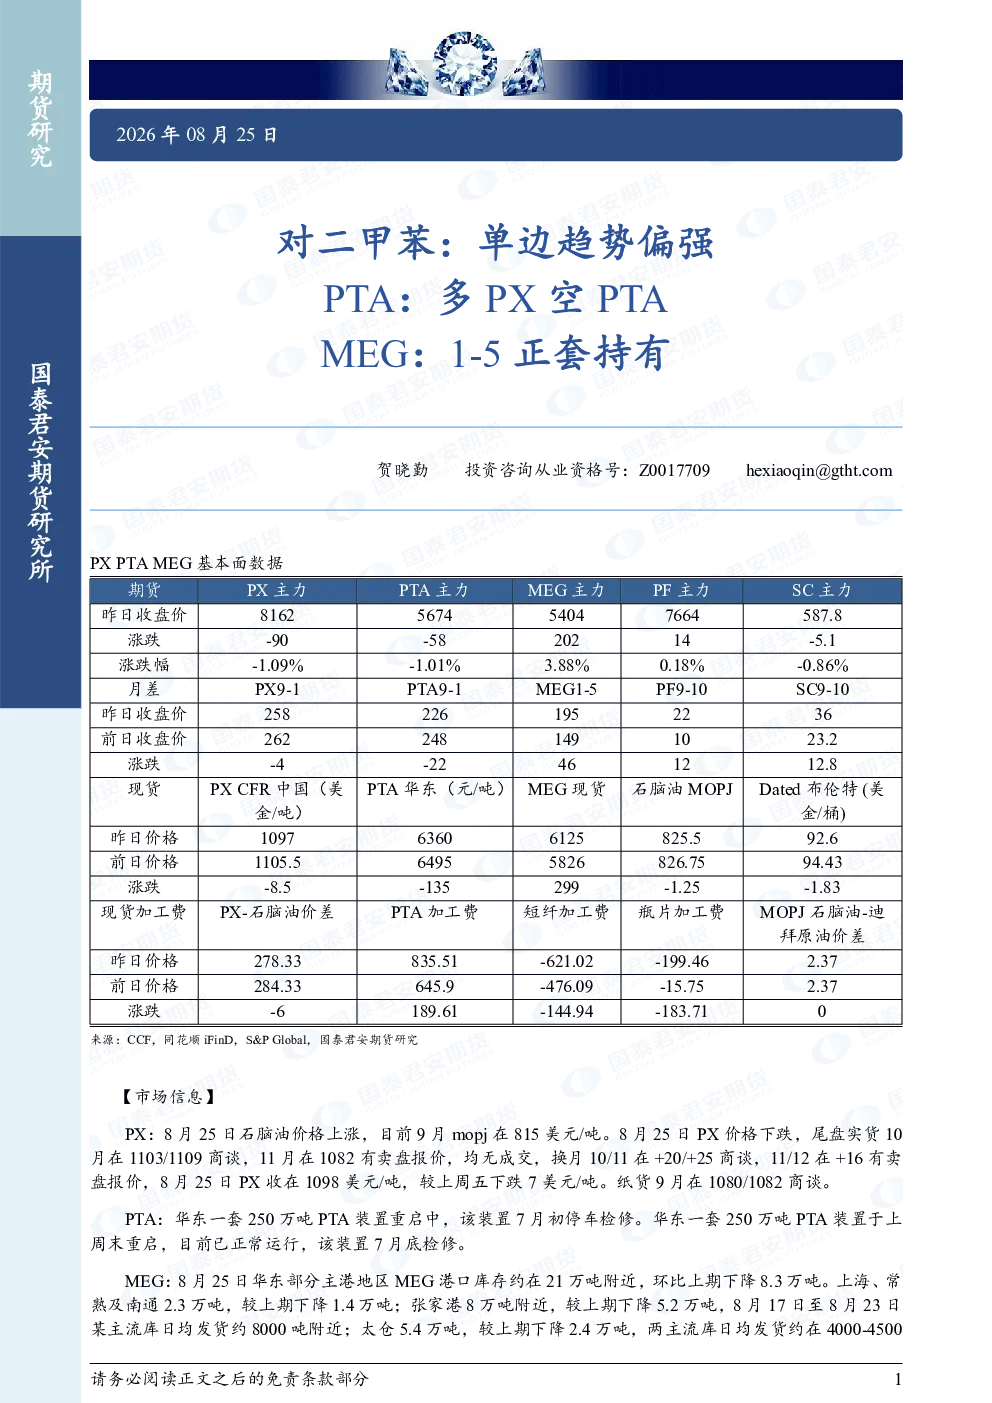
本报告重点分析了PX、PTA和MEG三者的市场趋势。数据显示,PX价格虽有所下跌,但整体趋势偏强;PTA市场预计9月供需将转为宽松,但存在09合约交割风险;MEG方面,华东港口库存下降,9月供需仍偏紧,正套持有仍有空间。报告强调了各品种之间的套利机会和风险点。
化工品赛道未来发展趋势如何?
从行业发展趋势看,PX、PTA和MEG均呈现偏强态势。PX价格受供需关系影响波动,PTA短期供需紧张格局可能改变,MEG则受益于低库存和进口偏低。报告建议关注10-1反套机会,同时提示远月逢高反套操作。整体而言,化工品市场需密切关注供需变化和库存动态。
研报中提到的重点分析方向有哪些?
报告重点分析了PX与PTA的套利机会,建议多PX空PTA策略,并关注09合约交割风险。对于MEG,报告建议持有1-5正套,理由是低库存延续和9月供需偏紧。此外,报告还关注了聚酯行业产销分化情况,如万凯新材业绩增长与瓶片开工率变化等。
当前化工品市场现状如何判断?
当前化工品市场现状呈现分化态势。PX价格虽跌但趋势偏强,PTA短期供需紧张可能缓解,MEG则因库存下降和进口偏低而供需偏紧。华东港口MEG库存约21万吨,环比下降8.3万吨,显示市场短期供不应求。聚酯行业方面,瓶片开工率降至81%,直纺涤短和江浙涤丝产销分化,整体偏弱。
研报中提示了哪些相关风险?
报告提示的主要风险包括09合约交割风险,PXN压缩操作需谨慎。远月反套操作需关注盘面持仓变化,避免追高风险。MEG市场需警惕10月累库时间节点,届时供需关系可能发生变化。此外,化工品价格易受国际市场波动影响,投资者需关注国际油价和主要经济体的货币政策变化。
你可能感兴趣
PTA:多PX空PTA;MEG:1-5正套持有:对二甲苯:单边趋势偏强
国泰君安证券2026-08-21
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-13
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-21
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-14
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-17
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-18
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-24
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-19
对二甲苯:单边震荡市 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-20
PTA:多PX空PTA;MEG:1-5正套持有:对二甲苯:单边震荡市
国泰君安证券2026-08-20