猜你想问
这份研报主要分析了哪些内容?
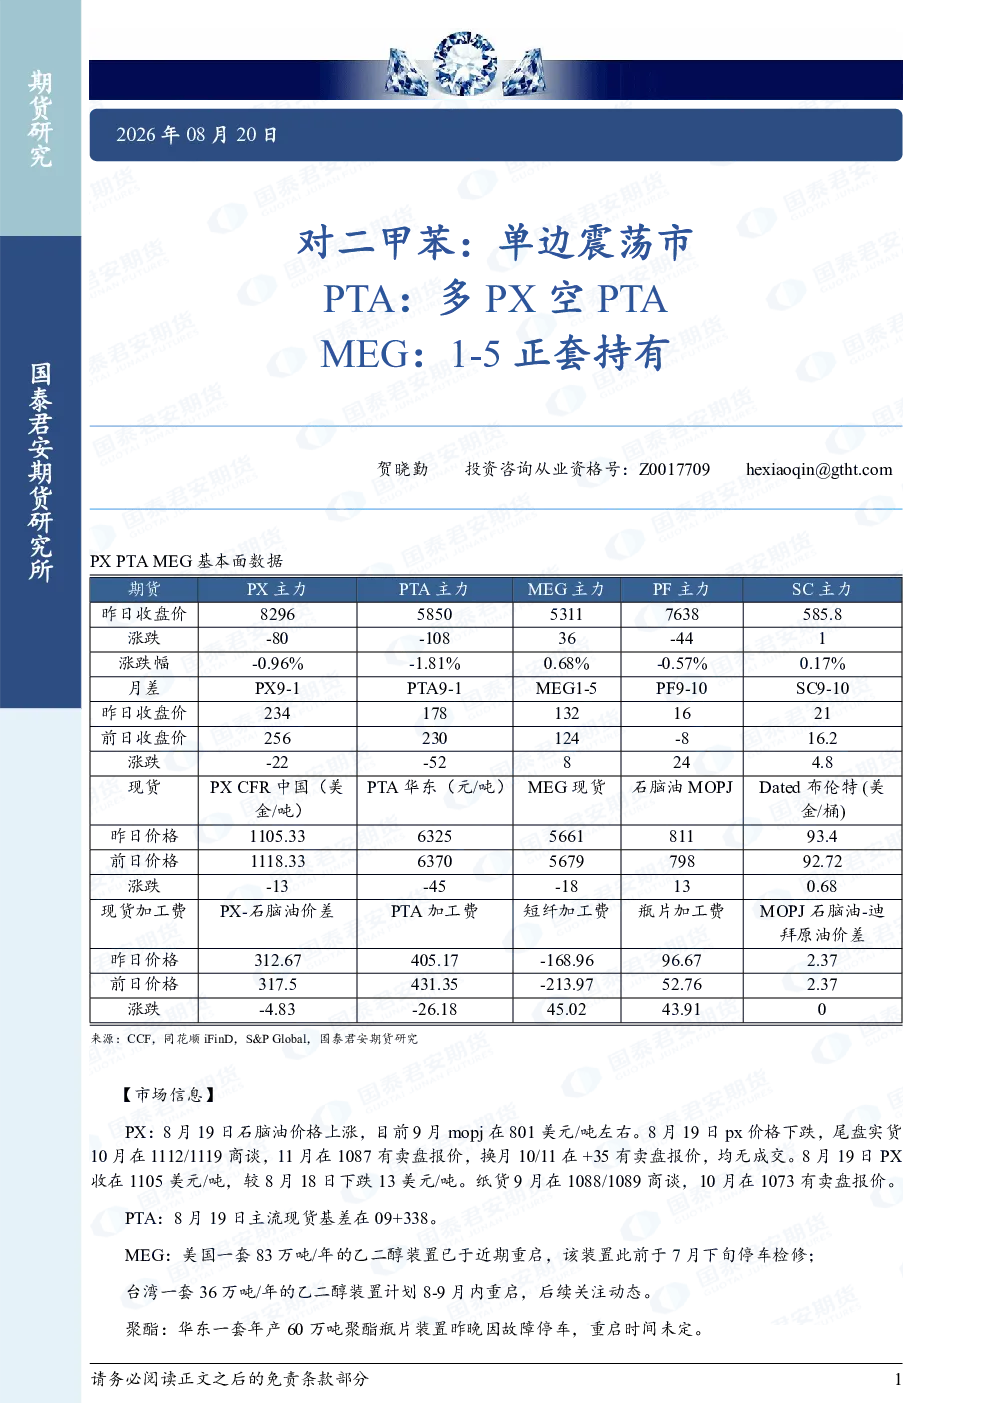
这份研报主要分析了PX、PTA和MEG的市场动态及关联性。指出PX进口量低于预期,月差正套持续挤压PTA加工费,9月PTA装置重启后供应将趋于宽松,09合约承压。同时,MEG库存新低,1-5正套持有,单边趋势偏强,聚酯负荷受限导致短期供需紧张,但旺季过后存在负反馈风险。
对二甲苯和PTA的关联性如何?
对二甲苯和PTA的关联性体现在PX向下挤压PTA加工费。报告指出,8月PX进口量仅52万吨,月差正套持续,PX价格下跌至1105美元/吨,纸货商谈在1088-1089美元/吨,这导致PTA加工费承压。9月PTA装置重启后供应将趋于宽松,09合约在6050附近承压。
报告重点分析了哪些行业发展趋势?
报告重点分析了PX、PTA和MEG的行业发展趋势。PX市场呈现月差正套持续,价格下跌挤压PTA加工费;PTA市场9月供应将趋于宽松,09合约承压;MEG市场库存新低,1-5正套持有,单边趋势偏强,聚酯负荷受限导致短期供需紧张,但旺季过后存在负反馈风险。
当前市场现状如何判断?
当前市场现状判断为PX、PTA和MEG各具特点。PX市场月差正套持续,价格承压;PTA市场8月供应偏紧,基差高达300元/吨,但9月供应将趋于宽松,09合约承压;MEG市场库存新低,单边趋势偏强,聚酯负荷受限导致短期供需紧张。
研报提示了哪些风险?
研报提示了MEG市场旺季过后可能存在的负反馈风险。虽然当前MEG库存新低,单边趋势偏强,聚酯负荷受限导致短期供需紧张,但旺季过后,若供应端持续宽松或需求端不及预期,可能导致价格承压,存在负反馈风险。
你可能感兴趣
对二甲苯:单边震荡市 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-20
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-13
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-25
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-21
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-14
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-17
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-18
PTA:多PX空PTA;MEG:1-5正套持有:对二甲苯:单边趋势偏强
国泰君安证券2026-08-21
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-24
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-19