猜你想问
这份教育行业周报的核心内容是什么?
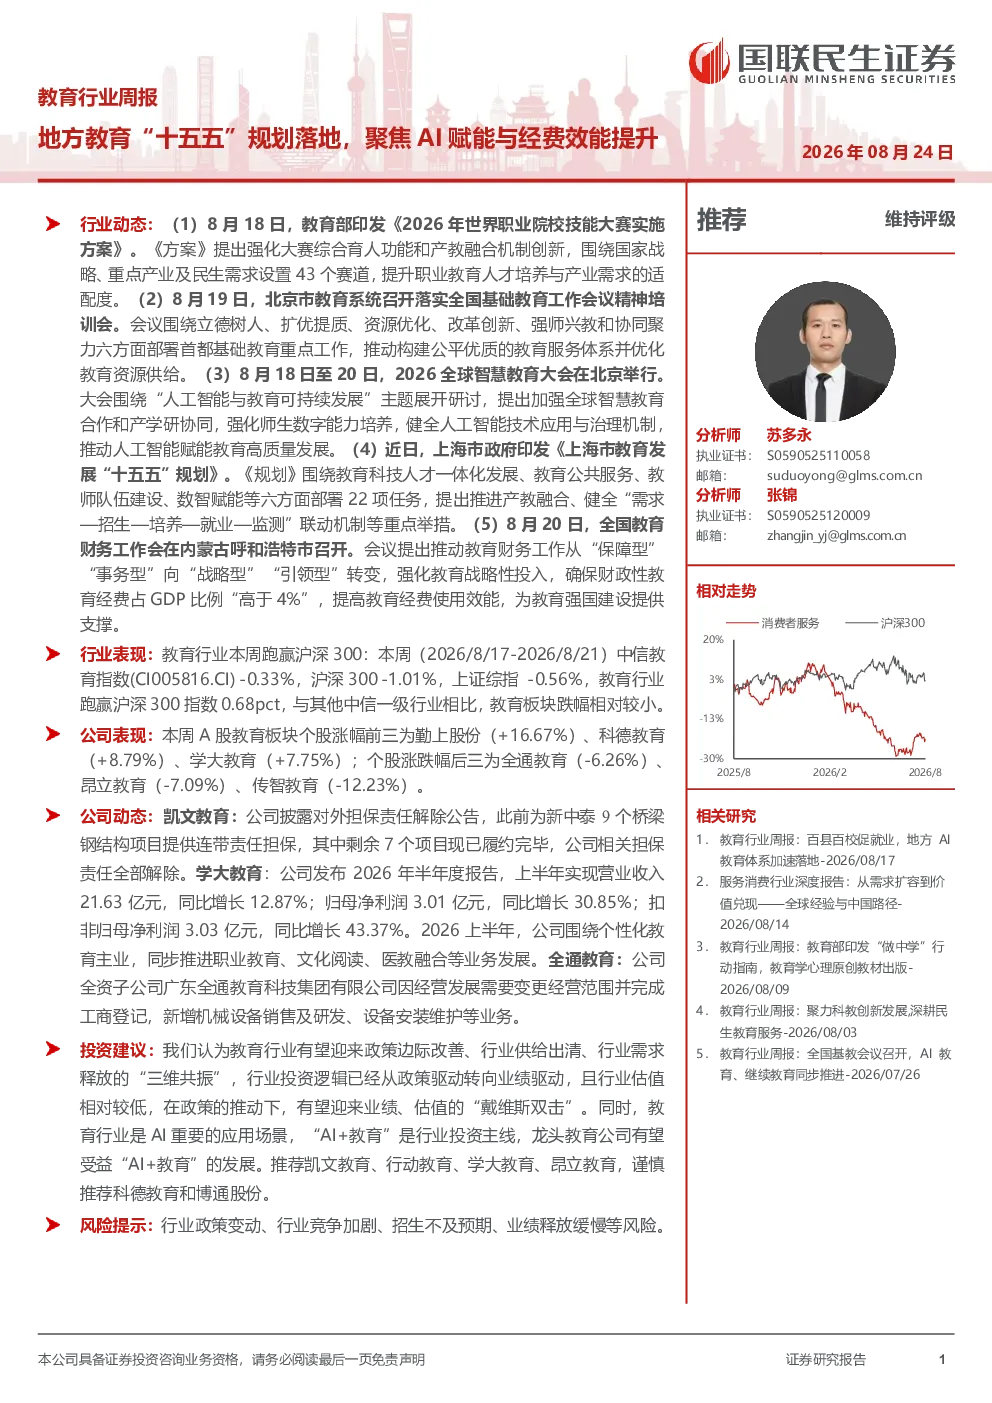
本报告指出教育行业迎来政策边际改善、行业供给出清、行业需求释放的“三维共振”,投资逻辑从政策驱动转向业绩驱动。同时,行业估值相对较低,在政策推动下有望迎来业绩、估值的“戴维斯双击”。此外,“AI+教育”是行业投资主线,龙头教育公司有望受益“AI+教育”的发展。
教育行业未来的发展趋势如何?
教育行业未来将聚焦AI赋能与经费效能提升,政策推动下行业供给出清、需求释放,投资逻辑转向业绩驱动。AI+教育成为核心投资主线,推动行业智能化转型,龙头公司有望获得更多发展机遇。
报告中重点分析了哪些方向?
报告重点分析了政策对教育行业的影响、行业估值变化趋势以及“AI+教育”的发展机遇。同时关注地方教育“十五五”规划的落地情况,以及教育经费效能提升的路径,为投资者提供全面的市场分析视角。
当前教育行业的市场现状如何?
当前教育行业市场呈现政策边际改善、供给出清、需求释放的积极态势。中信教育指数本周表现跑赢沪深300指数,K12培训板块表现最佳,教育信息化及在线教育板块表现相对较弱。勤上股份、科德教育、学大教育等个股表现突出,反映出市场对行业未来发展的信心。
教育行业存在哪些风险提示?
教育行业面临政策变动风险,可能影响行业发展方向和监管环境。同时,行业竞争加剧可能导致利润空间压缩,招生不及预期可能影响公司业绩,而业绩释放缓慢则可能延长投资回报周期。投资者需关注这些潜在风险,合理配置投资组合。
你可能感兴趣
教育行业周报:教育“十五五”规划落地,AI、人口、高校分层建设指明中长期发展方向
文化传媒国联民生证券2026-07-05
社服-行业周报:业绩持续提升,AI赋能产业效能
上海证券2026-05-30
电新行业周报:AI芯片产能紧缺,新型能源体系建设“十五五”规划落地
电气设备西部证券2026-06-27
教育行业周报:百县百校促就业,地方AI教育体系加速落地
公用事业国联民生证券2026-08-17
教育行业周报(2021年第15期):教育行业非唯人口论,毛入学率提升,经费投入加大带动行业整体发展
文化传媒东吴证券2021-04-18
商贸零售行业周报:AI赋能教育与人服,产品创新与效率提升并进
商贸零售开源证券2026-08-09
低空经济行业双周报:地方“十五五”规划陆续发布,推动低空经济多路径发展
机械设备西南证券2025-12-21
教育发展十五五规划利好出版与AI教育公司
未知机构2026-06-30
欧洲初创生态系统中的AI技能与职业:赋能创新、技能提升与竞争力
信息技术EIT Health&EIT Digital2025-07-10
教育行业《职业教育产教融合赋能提升行动实施方案(2023~2025年)》点评:职业教育再迎重磅利好,产教融合实施方案落地
文化传媒招商银行2023-06-19