猜你想问
东吴汽车这份研报的核心内容是什么?
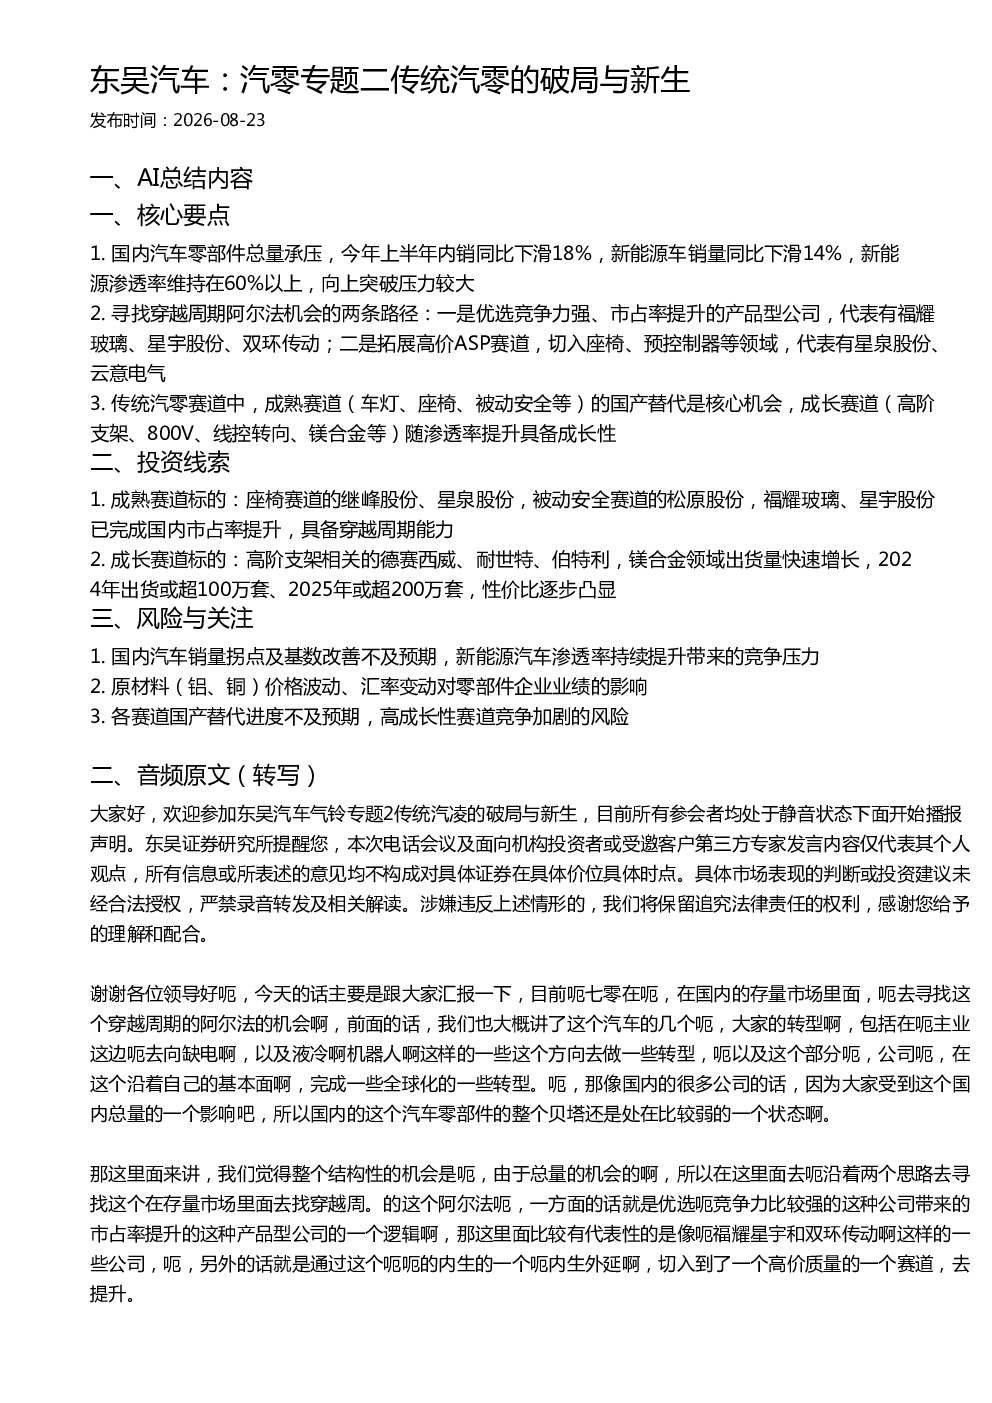
这份研报分析了中国汽车零部件行业的现状与未来机遇。报告指出,国内汽车零部件总量在2023年上半年承压,内销同比下滑18%,新能源车销量同比下滑14%,但新能源渗透率维持在60%以上。报告提出了寻找穿越周期阿尔法机会的两条路径:一是优选竞争力强、市占率提升的产品型公司,如福耀玻璃、星宇股份、双环传动;二是拓展高价ASP赛道,切入座椅、预控制器等领域,如星泉股份、云意电气。此外,报告强调了传统汽零赛道中成熟赛道(车灯、座椅、被动安全等)的国产替代是核心机会,成长赛道(高阶支架、800V、线控转向、镁合金等)随渗透率提升具备成长性。
传统汽车零部件行业的发展趋势如何?
传统汽车零部件行业正经历转型升级。一方面,国内汽车零部件总量下滑,主要受购置税减半和以旧换新补贴政策退坡影响。另一方面,新能源汽车销量虽下滑,但未来可能出现拐点,基数逐步改善。行业按ASP和渗透率可划分为成熟赛道和成长赛道。成熟赛道如车灯、座椅、被动安全等存在国产替代机会,福耀玻璃、星宇股份、星泉股份、新泉、松原股份等公司具备穿越周期能力。成长赛道如高阶支架、镁合金等随渗透率提升具备成长性,德赛西威、耐世特、伯特利、仙人中等公司值得关注。
这份研报重点分析了哪些方向?
研报重点分析了传统汽车零部件赛道的破局与新生路径。报告首先梳理了行业核心要点,包括总量承压、新能源车销量下滑但渗透率提升等。其次,提出了穿越周期阿尔法机会的两条路径:优选竞争力强、市占率提升的产品型公司和拓展高价ASP赛道。再次,明确了成熟赛道(车灯、座椅、被动安全等)的国产替代是核心机会,成长赛道(高阶支架、800V、线控转向、镁合金等)随渗透率提升具备成长性。最后,列举了成熟赛道和成长赛道的重点投资标的,如继峰股份、星泉股份、松原股份、德赛西威等。
当前汽车零部件市场的现状如何?
当前汽车零部件市场呈现总量承压与结构性机会并存的局面。总量方面,受政策退坡影响,2023年上半年国内汽车零部件内销同比下滑18%,新能源车销量同比下滑14%。但行业结构性机会显著:新能源渗透率维持在60%以上,向上突破压力较大;成熟赛道如车灯、座椅、被动安全等存在国产替代机会,福耀玻璃、星宇股份等公司具备穿越周期能力;成长赛道如高阶支架、镁合金等随渗透率提升具备成长性,德赛西威、耐世特等公司值得关注。此外,原材料价格波动、汇率变动等因素也对行业产生影响。
研报提示了哪些风险?
研报提示了几个关键风险点。首先,国内汽车销量拐点及基数改善不及预期,可能影响行业整体表现。其次,新能源汽车渗透率持续提升带来的竞争压力不容忽视。再次,原材料(铝、铜)价格波动和汇率变动可能对零部件企业业绩造成不利影响。最后,各赛道国产替代进度不及预期,以及高成长性赛道竞争加剧的风险也需要关注。这些因素可能影响传统汽车零部件企业的盈利能力和市场份额。