猜你想问
美豆价格近期上涨的主要原因是什么?
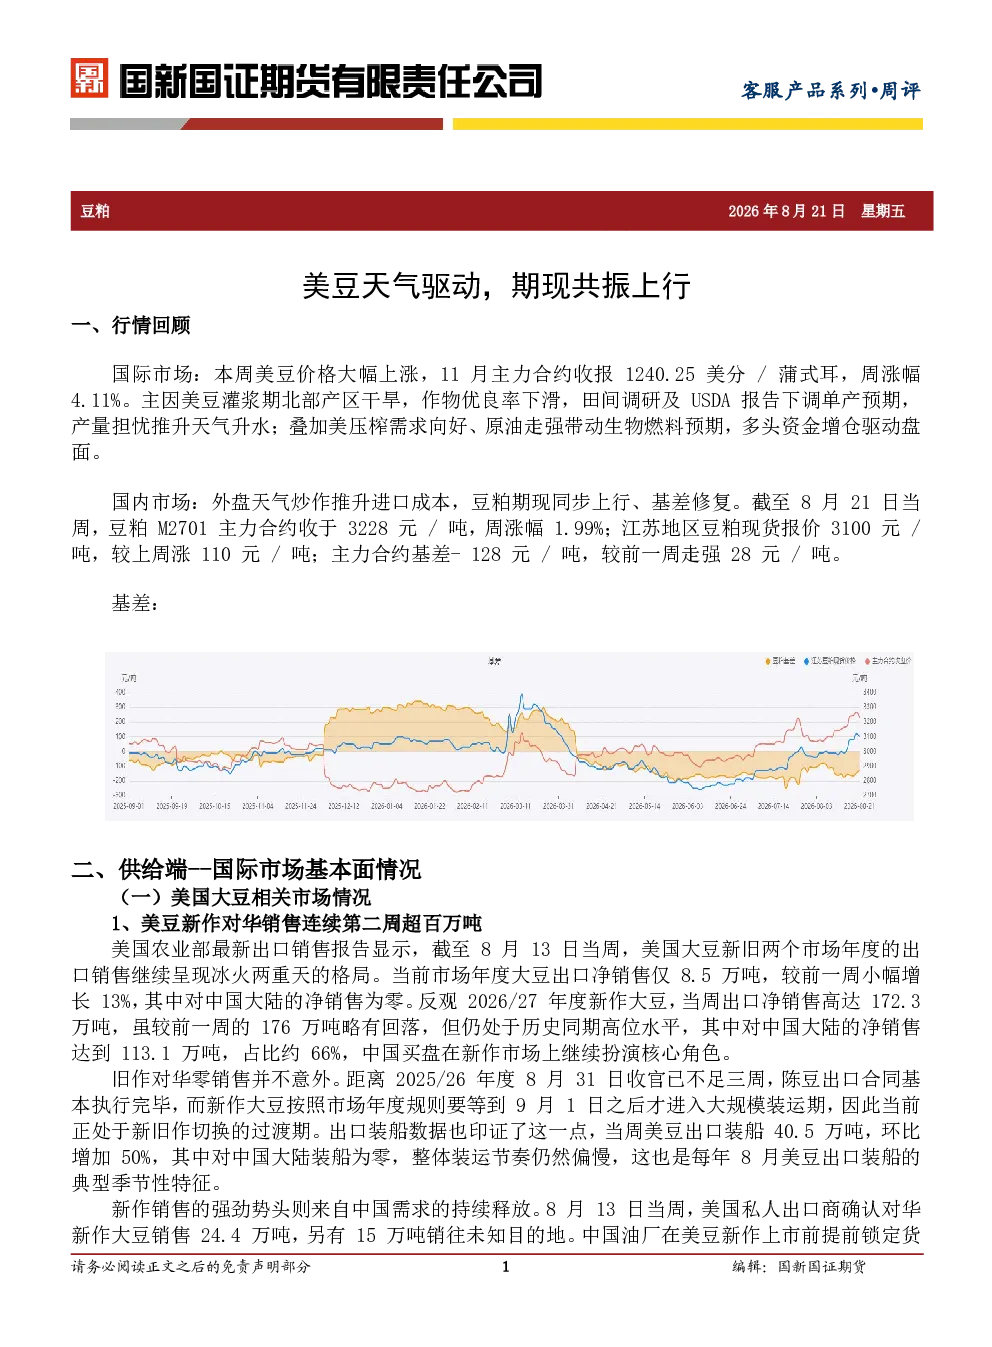
美豆价格近期上涨主要受天气因素驱动。美国大豆主产区北部地区在灌浆期遭遇干旱,导致作物优良率下滑,USDA报告下调了单产预期,引发市场对产量的担忧,从而推升了天气升水。此外,美豆压榨需求向好,原油走强带动生物燃料预期,多头资金增仓也驱动了盘面上涨。国内市场方面,外盘天气炒作推升了进口成本,豆粕期现同步上行,基差修复。截至8月21日当周,豆粕M2701主力合约收于3228元/吨,周涨幅1.99%;江苏地区豆粕现货报价3100元/吨,较上周涨110元/吨;主力合约基差-128元/吨,较前一周走强28元/吨。
当前国际大豆市场的供需情况如何?
当前国际大豆市场的供需情况显示,美国大豆新作对华销售连续第二周超百万吨,2026/27年度新作大豆出口净销售高达172.3万吨,其中对中国大陆的净销售达到113.1万吨,占比约66%。然而,美国大豆出口检验量逊于预期,8月13日止当周美国大豆出口检验量为270,201吨,低于市场预估。美国大豆优良率也创三年同期最低,截至8月16日当周,美国大豆优良率为61%,较前一周下滑1个百分点。南美方面,巴西大豆产量预估为1.7488亿吨,同比增加5.3%,阿根廷农户销售大豆步伐放慢,截至2026年8月5日,阿根廷农户预售49万吨2026/27年度大豆。USDA供需报告显示,2026/27年度全球大豆主要信息为:巴西大豆产量预估为1.86亿吨,阿根廷大豆产量预估为5000万吨,中国大豆进口预估为11500万吨。Pro Farmer预计美国今年大豆产量为45.72亿蒲式耳,单产53.3蒲式耳/英亩。
国内豆粕市场的主要影响因素有哪些?
国内豆粕市场的主要影响因素包括:一是外盘美豆强势行情将持续传导提振国内豆粕价格;二是国内进入三季度大豆到港高峰期,油厂压榨维持高位运行,豆粕库存连续多周累库;三是全国豆粕库存第六周攀升,截至第33周末,全国进口大豆库存总量811.09万吨,全国豆粕库存量120.02万吨,其中沿海豆粕库存106.03万吨;四是大豆进口成本涨跌不一,美豆进口成本价为4840元,巴西大豆进口成本价为4350元,阿根廷大豆进口成本价为4136元;五是中储粮竞价销售国储进口大豆成交率约89%。这些因素共同作用下,市场延续外盘强预期、国内弱现实格局。
当前豆粕市场的现状如何?
当前豆粕市场的现状表现为外盘强预期、国内弱现实。外盘美豆价格受天气因素驱动持续上涨,带动国内豆粕价格上行,但国内进入三季度大豆到港高峰期,油厂压榨维持高位运行,豆粕库存连续多周累库,抑制了国内豆粕价格的上涨空间。截至8月21日当周,豆粕M2701主力合约收于3228元/吨,周涨幅1.99%;江苏地区豆粕现货报价3100元/吨,较上周涨110元/吨;主力合约基差-128元/吨,较前一周走强28元/吨。市场整体呈现供需两弱的局面。
未来豆粕市场需要重点关注哪些风险?
未来豆粕市场需要重点关注以下风险:一是美豆主产区天气变化,美国大豆主产区北部地区在灌浆期遭遇干旱,导致作物优良率下滑,USDA报告下调了单产预期,如果天气持续恶化,可能进一步推升美豆价格;二是国内大豆到港节奏,国内进入三季度大豆到港高峰期,油厂压榨维持高位运行,如果大豆到港量持续高于压榨需求,豆粕库存可能继续攀升;三是豆粕库存及下游需求变动,豆粕库存连续多周攀升,如果下游需求没有明显改善,豆粕价格可能承压;四是南美大豆产量预期,巴西大豆产量预估为1.7488亿吨,同比增加5.3%,如果南美大豆产量如期增加,可能维持全球大豆宽松格局,对美豆上行空间形成压制。这些因素的变化都可能对豆粕市场产生重要影响。