猜你想问
这份研报主要讲了什么内容?
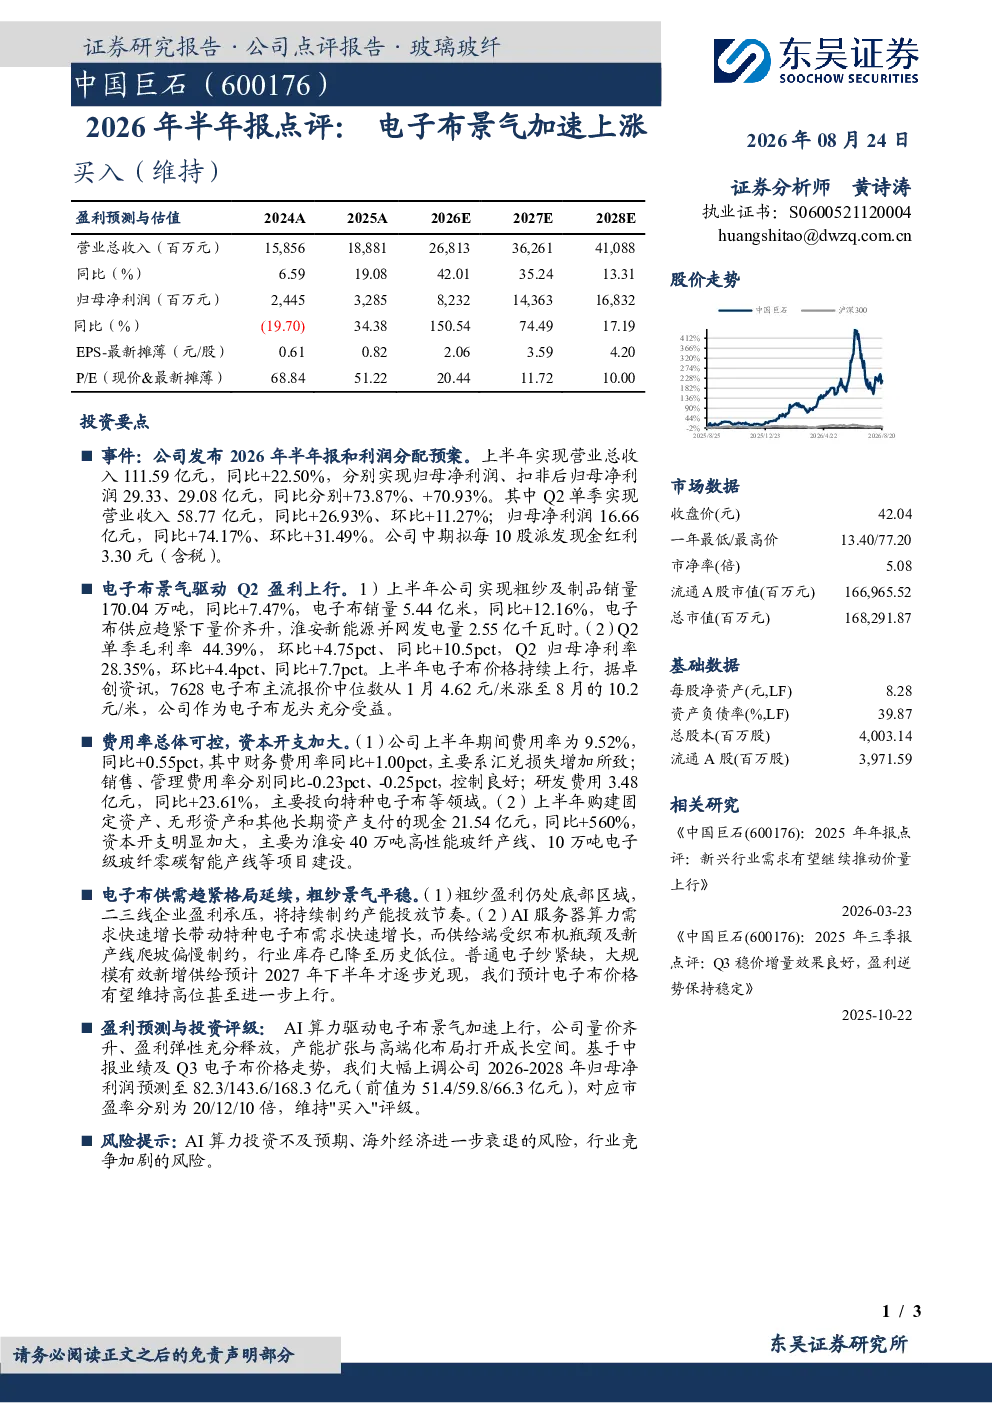
这份研报主要点评了公司2026年半年报,显示上半年营业总收入111.59亿元(同比+22.50%),归母净利润29.33亿元(同比+73.87%)。Q2单季营业收入58.77亿元(同比+26.93%),归母净利润16.66亿元(同比+74.17%)。公司中期拟每10股派发现金红利3.30元(含税)。
电子布行业未来发展趋势如何?
电子布行业未来发展趋势向好,目前供需趋紧,AI服务器需求带动特种电子布快速增长,但供给端受限。预计电子布价格高位运行甚至上行,新增供给预计2027年下半年兑现。公司作为龙头充分受益于行业景气度提升。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、电子布销量与价格变化、费用率与资本开支情况。指出上半年电子布销量5.44亿米(同比+12.16%),价格持续上行,公司毛利率44.39%(环比+4.75pct),归母净利率28.35%(环比+4.4pct)。同时关注了公司研发投入与资本开支计划。
当前电子布市场状况如何?
当前电子布市场状况为供需趋紧,粗纱盈利底部,产能投放受限。AI服务器需求带动特种电子布快速增长,但供给端受限,主要瓶颈在于织布机产能和新建产线爬坡速度。库存降至历史低位,价格持续上涨,市场表现强劲。
研报提示了哪些风险?
研报提示了AI算力投资不及预期、海外经济衰退、行业竞争加剧等风险因素。这些风险可能影响电子布行业整体需求和市场价格,进而对公司业绩产生不利影响。需关注宏观经济环境和行业竞争态势变化。
你可能感兴趣
建筑材料行业2026年半年报综述:传统建材需求承压,电子布高景气推升玻纤业绩
建筑建材华龙证券2026-09-04
2026年半年报点评26H1业绩符合预期,电子布持续突破
国联民生证券2026-08-24
宏和科技(603256.SH)2026年半年报点评:26Q2毛利率创新高,预计高端电子布量价齐升
国联民生证券2026-08-15
长江电新 平安电工2026年半年报点评 主业稳中有进 电子布 泰国基地开启新成长极 继续推荐
未知机构2026-07-31
电子布量价齐升,全球龙头成长动能强劲2026年半年报点评
建筑建材财信证券2026-08-31
亚钾国际(000893.SZ)2026年半年报点评:钾肥景气延续,小东布产能持续释放
国联民生证券2026-08-27
业绩大幅提升,特种电子布加速放量-2025年半年报点评
中泰证券2025-09-01
2026中报点评:电子布高景气贡献弹性,关注特种布突破
建筑建材国信证券2026-08-21
2026年半年报点评:业绩符合预期,电子化学品加速放量
建筑建材东吴证券2026-08-21
合成树脂稳中有进,电子材料加速放量2026年半年报点评
财信证券2026-09-09