猜你想问
SK海力士研报核心内容是什么?
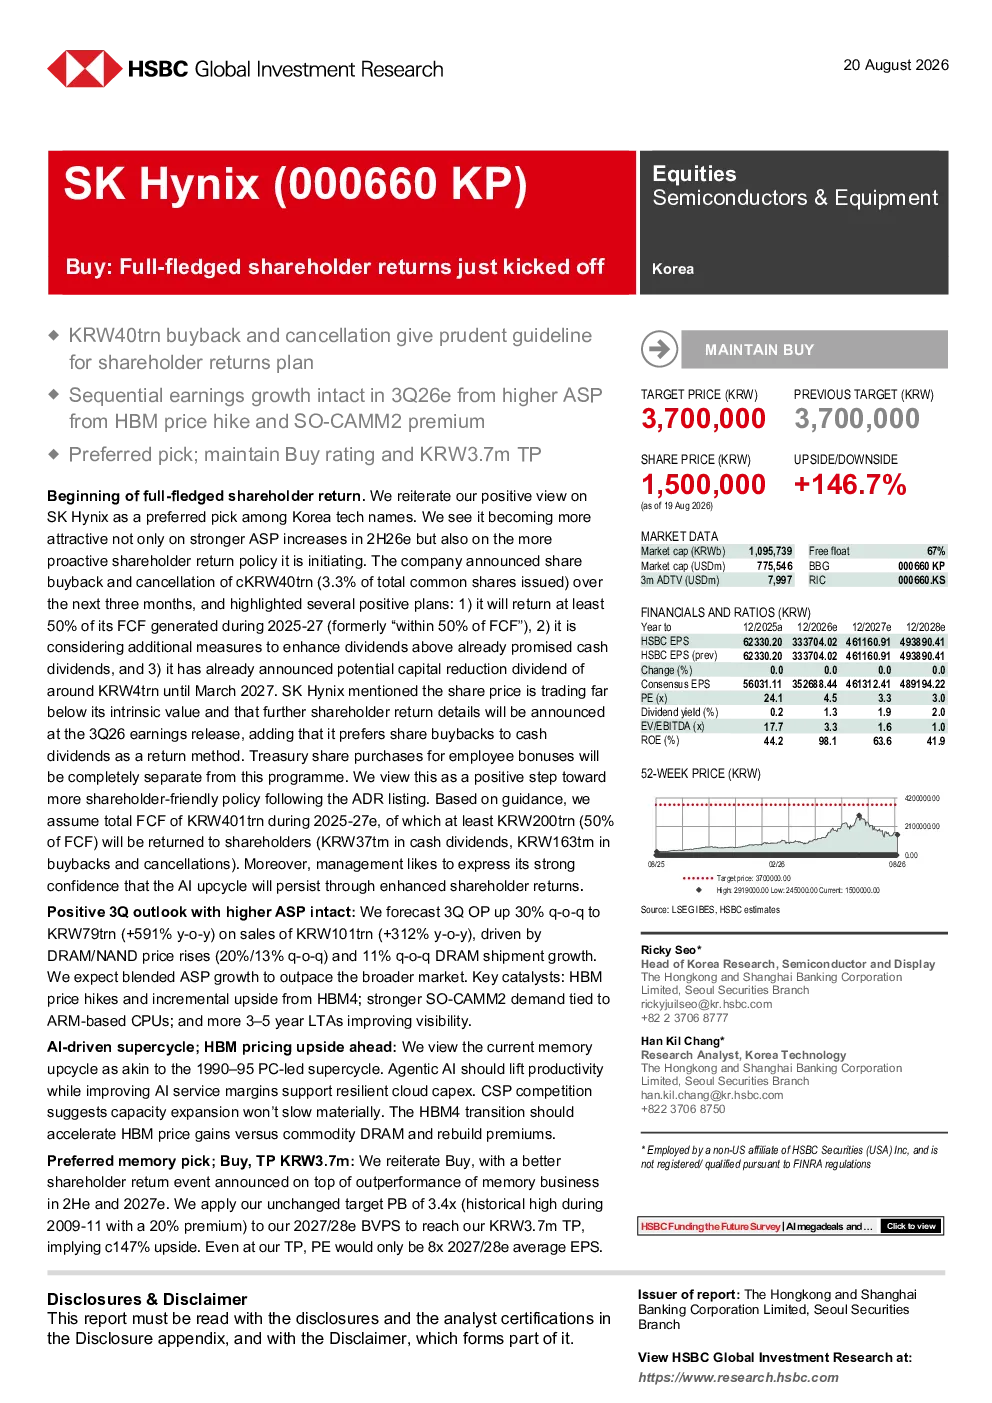
该研报指出SK海力士宣布未来三个月将回购并注销4000亿韩元股票,占已发行普通股总数的3.3%,并承诺至少返还2025-27年产生的自由现金流的50%,同时考虑提高股息或实施资本减少分红。公司认为股价远低于内在价值,更倾向于股票回购。预计2026年第三季度营业利润同比增长591%,达到7900亿韩元,销售额同比增长312%,达到1.01万亿韩元,主要受DRAM/NAND价格环比上涨和DRAM出货量环比增长推动。重申买入评级,目标价3.7万韩元,目标市值为370亿韩元,隐含约147%的上涨空间。
记忆芯片赛道行业发展趋势如何?
当前记忆芯片上行周期被视为类似1990-95年PC引领的超级周期,自主AI提升生产力将支持有韧性的云资本支出。HBM4的过渡将加速HBM相对于通用DRAM的价格上涨,并重建溢价。混合ASP的增长将超越整体市场,主要催化剂包括HBM价格上涨、SO-CAMM2需求增强以及更多长期协议提升市场可见度。
研报重点分析了哪些方向?
研报重点分析了SK海力士的股东回报计划,包括股票回购、现金股息和资本减少分红,预计将返还至少2万亿韩元自由现金流中的50%。同时分析了公司2026年第三季度的营收增长预期,预计营业利润同比增长591%,销售额同比增长312%。此外,还分析了AI驱动的超级周期和HBM价格上行空间,以及公司维持买入评级和目标价3.7万韩元的原因。
当前市场对SK海力士的判断是什么?
市场对SK海力士的营收增长和ASP提升预期积极,预计第三季度业绩将显著提升。公司凭借2026下半年ASP的强劲增长以及更积极的股东回报政策,将更具吸引力。公司股价被认为远低于内在价值,更倾向于以股票回购而非现金股息回报股东。
研报是否存在风险提示?
研报未明确提及具体风险提示,但分析中提到市场对DRAM/NAND价格环比上涨和DRAM出货量环比增长的依赖,以及自主AI提升生产力对云资本支出的支持可能存在不确定性。此外,HBM4过渡加速HBM价格上行的过程中,也可能面临技术实施和市场接受度的挑战。