猜你想问
这份研报的核心内容是什么?
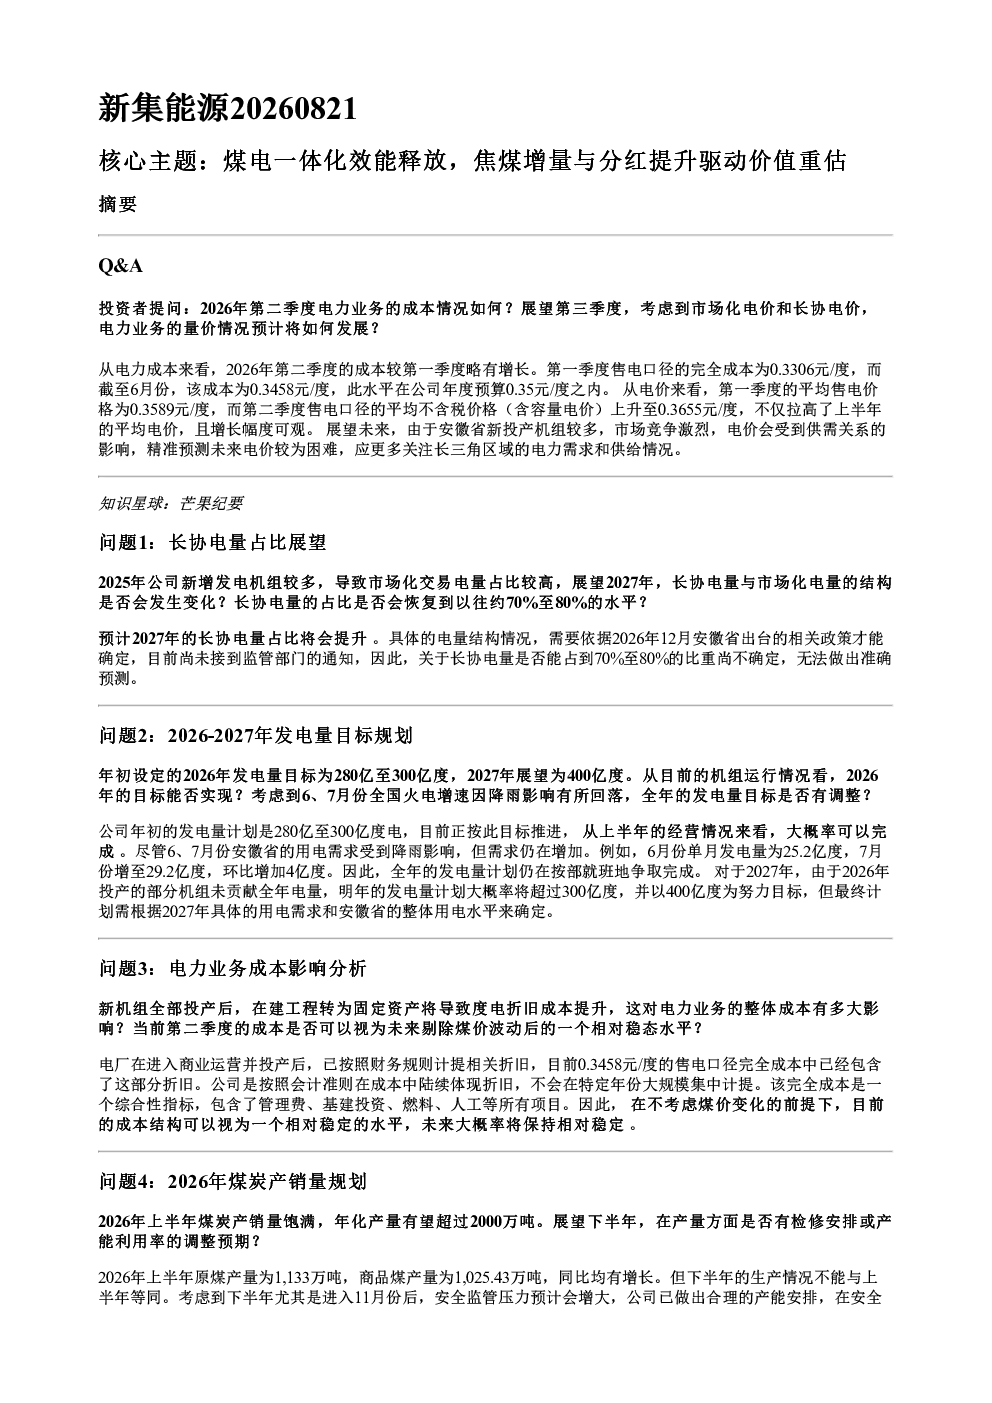
本报告核心聚焦煤电一体化战略效能释放,分析焦煤增量与分红提升对公司价值重估的驱动作用。电力业务方面,报告指出2026年第二季度成本略有增长但仍在预算内,未来电价走势受供需关系影响,需关注长三角区域电力供需情况。煤炭业务方面,报告预测2026年煤炭产销量饱满,内销与外销策略将实现盈利最大化,新增配焦煤业务发展良好,价格逐月攀升。此外,报告还分析了公司成本结构、负债率、分红比例及“十五五”规划等关键信息。
煤炭行业发展趋势如何?
报告显示,煤炭行业产地安全监察收紧导致市场变化,预计下半年煤炭价格可能在高位波动。新集能源2026年上半年煤炭产销量饱满,年化产量有望超过2000万吨,下半年将合理安排产能确保安全生产。内销与外销策略将兼顾市场煤外销实现盈利最大化。新增配焦煤业务发展良好,2026年1/3焦煤产量预计超过100万吨,2027年约200万吨,价格逐月攀升。焦煤与动力煤价格存在四五百元价差,单吨盈利能力差距明显,但最终盈利影响存在不确定性。
报告重点分析了哪些方向?
报告重点分析了新集能源煤电一体化战略的效能释放,焦煤增量对公司价值重估的驱动作用,以及分红比例提升的可能性。电力业务方面,报告关注成本结构稳定性、长协电量占比变化及发电量目标完成情况。煤炭业务方面,报告详细分析了产销量规划、内销外销策略、新增配焦煤业务发展及成本结构。此外,报告还分析了公司负债率、资本开支、“十五五”规划项目、利润贡献及新能源装机目标等关键信息。
当前市场现状如何判断?
报告指出,新集能源2026年上半年利润总额17.4亿元,煤炭板块贡献15.1亿元,电力板块贡献2.3亿元。动力煤完全成本约400多元/吨,加上洗选成本后约500元/吨,可作为焦原煤成本参考。公司资产负债率63.67%,在正常范围内,未来将逐步降至60%以内。煤炭市场产地安全监察收紧导致变化,预计下半年价格可能在高位波动。焦煤与动力煤价格存在四五百元价差,单吨盈利能力差距明显,但最终盈利影响存在不确定性。
研报有哪些风险提示?
报告提示,电力业务未来电价走势受供需关系影响,需关注长三角区域电力供需情况。长协电量占比变化需依据安徽省相关政策确定,目前无法预测是否恢复至70%-80%水平。新增配焦煤业务发展存在不确定性,价格逐月攀升可能带来成本压力。“十五五”规划项目需等待审批,具体内容和进展未知。新能源装机目标虽内部有相关规划,但无法保证所有项目都能实现,将按照国家要求推进。此外,煤炭市场短期内价格可能在高位波动,带来市场风险。