猜你想问
这份研报主要讲了什么内容?
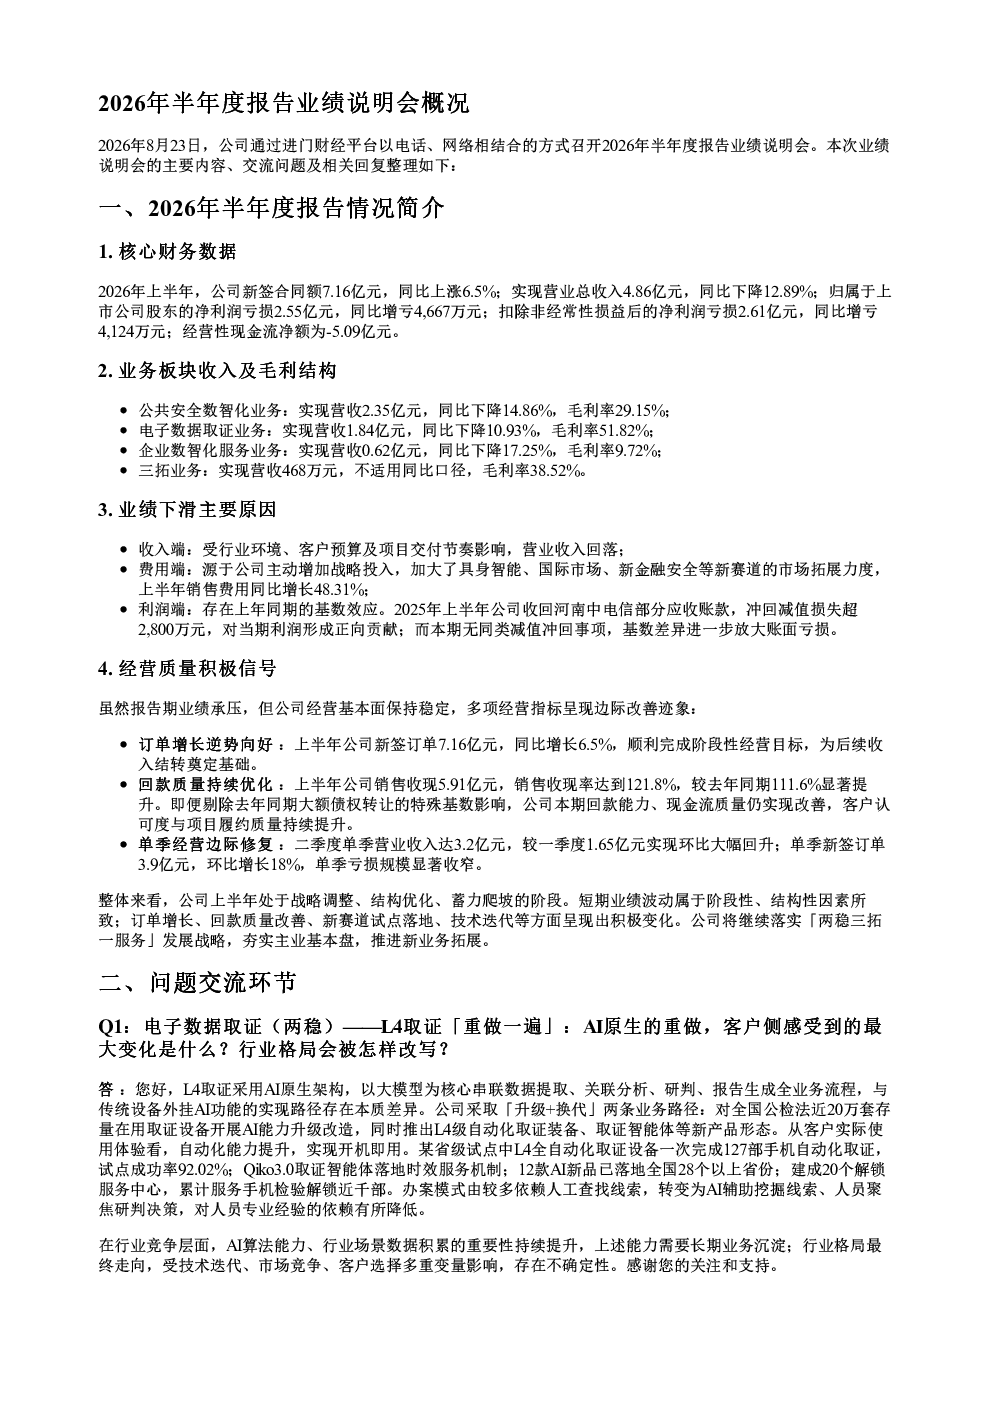
本报告详细分析了国投智能2026年上半年的经营情况。公司新签合同额同比增长6.5%,但营业收入和净利润分别下降12.89%和增亏4667万元。毛利率方面,公共安全数智化业务为29.15%,电子数据取证业务为51.82%,企业数智化服务业务为9.72%,三拓业务为38.52%。尽管利润端受基数效应影响,但订单增长、回款质量(销售收现率121.8%)和二季度营收环比大幅回升等指标显示经营基本面保持稳定,呈现边际改善。报告还介绍了L4取证技术、公共安全数智化板块毛利率改善原因、SWMC安防世界模型、RaaS模式、具身智能板块发展挑战及国际市场业务增长情况。
公共安全数智化赛道的发展趋势如何?
公共安全数智化赛道正经历快速发展,技术融合趋势明显。AI技术深度赋能安防场景,从传统监控向智能分析演进。国投智能通过SWMC安防世界模型等技术,聚焦行业特定需求,差异化竞争优势突出。未来,随着执法数字化、跨境犯罪打击等需求增长,公共安全领域对智能化解决方案的依赖将进一步提升,市场空间广阔。企业需关注技术迭代速度、商业模式创新及规模化应用能力,以把握发展机遇。
报告重点分析了哪些业务方向?
报告重点分析了国投智能四大业务板块:公共安全数智化、电子数据取证、企业数智化服务及三拓业务。其中,公共安全数智化板块毛利率改善,主要得益于项目结构优化和商业模式演进,但也存在一次性因素影响。电子数据取证业务保持较高毛利率51.82%,具身智能板块面临硬件成本、市场接受度、人才短缺等挑战,但试点落地较快。企业数智化服务业务毛利率较低,需关注项目交付节奏和客户预算影响。公司战略上加大新赛道拓展力度,但短期业绩波动属于阶段性因素。
当前市场对国投智能的业务表现有何判断?
当前市场对国投智能的业务表现呈现分化判断。一方面,公司订单增长逆势向好,回款质量持续优化,二季度营收环比大幅回升,显示经营基本面边际改善,具备较强的抗风险能力。另一方面,受行业环境、客户预算及项目交付节奏影响,公司短期业绩承压,净利润亏损扩大。公司战略调整和结构优化初见成效,但具身智能等新业务规模化商业化落地仍存在不确定性,需持续关注其市场拓展和盈利能力转化进程。
研报提示了哪些潜在风险?
研报提示的主要风险包括:1)行业周期性波动风险,公共安全、数据取证等领域受政策环境和经济周期影响较大;2)新业务拓展不确定性,具身智能等新兴业务面临技术成熟度、市场接受度及规模化应用挑战;3)竞争加剧风险,随着赛道热度提升,同质化竞争可能加剧,影响毛利率和市场份额;4)项目交付风险,客户预算收紧和交付节奏变化可能影响短期营收表现。此外,国际市场业务虽增长较快,但结构性需求集中度较高,需关注地缘政治等外部环境变化影响。