猜你想问
本周炼化行业报告核心内容是什么?
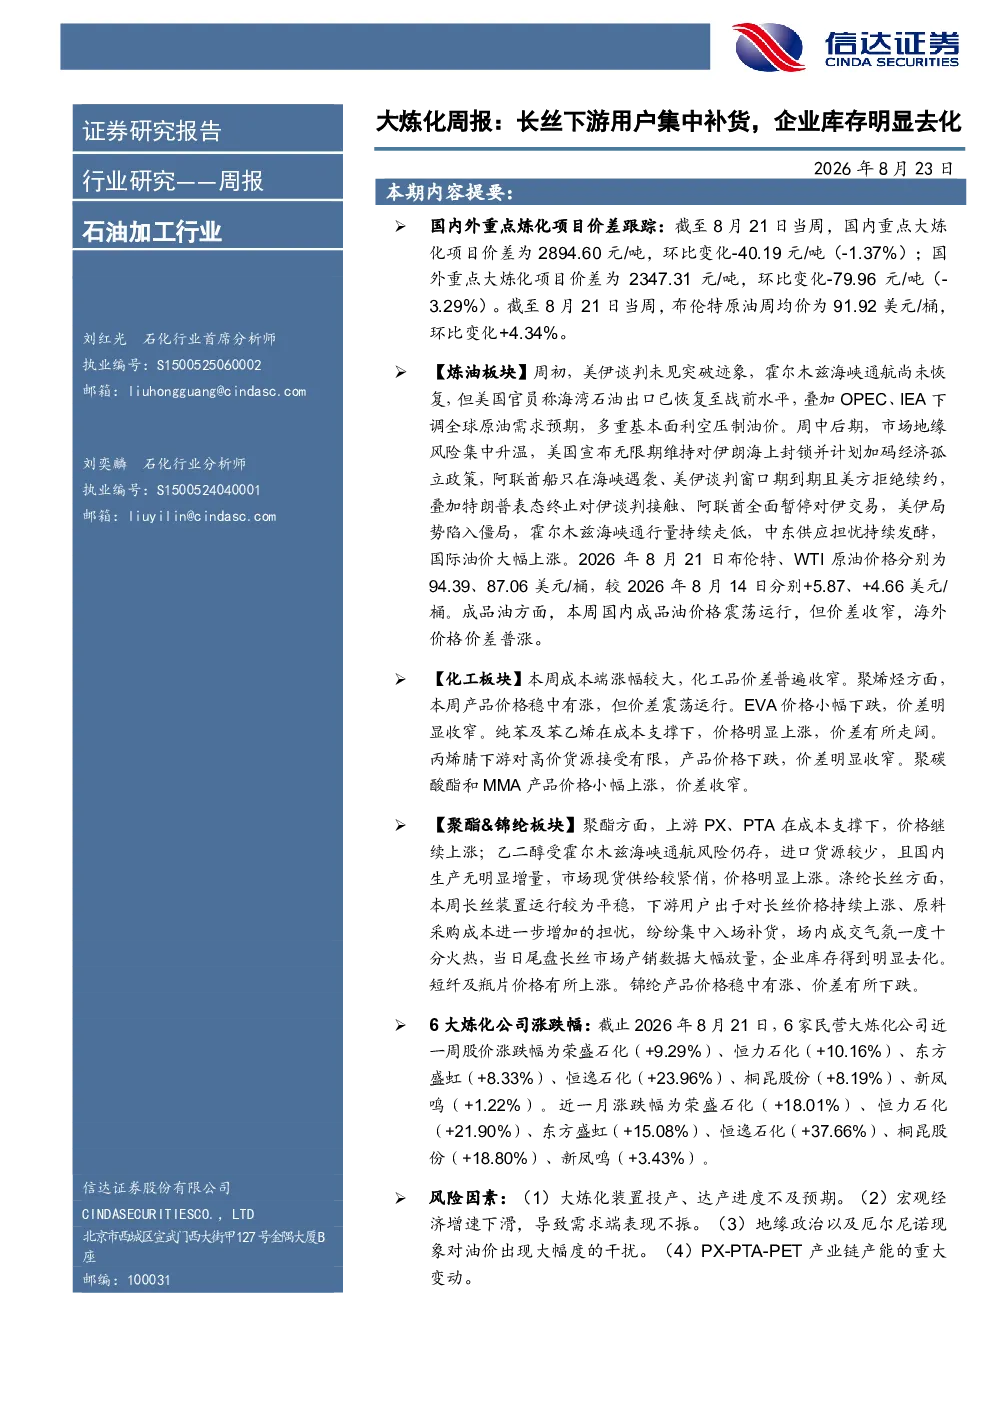
本周炼化行业报告显示,长丝下游用户集中补货,企业库存明显去化。炼油板块方面,国际油价受多重因素影响大幅上涨,国内成品油价格与原油价差震荡运行。化工品板块中,聚烯烃、芳烃价格稳中有涨,聚丙烯、丙烯腈价格下跌,聚碳酸酯和MMA价格小幅上涨。聚酯&锦纶板块中,PX、MEG、PTA价格高位震荡,涤纶长丝因下游补货库存去化明显,锦纶纤维价格稳中有涨,涤纶短纤和聚酯瓶片价格有所上涨。6大炼化公司近一周及近一月股价均呈现上涨趋势。
炼化行业未来发展趋势如何?
炼化行业未来发展趋势需关注产业链供需变化及成本端波动。从本周数据看,PX-PTA-PET产业链货源流通紧张,市场高位震荡,涤纶长丝下游补货带动库存去化。国际油价波动对化工品价格影响显著,霍尔木兹海峡通航风险加剧进口货源紧张。未来需关注大炼化装置投产进度、宏观经济需求变化、地缘政治及PX-PTA-PET产业链产能变动等因素对行业格局的影响。
本报告重点分析了哪些方向?
本报告重点分析了炼油板块的原油及成品油价格走势,化工品板块的聚烯烃、芳烃、聚丙烯、丙烯腈、聚碳酸酯和MMA价格动态,以及聚酯&锦纶板块的PX、MEG、PTA、涤纶长丝、锦纶纤维、涤纶短纤和聚酯瓶片的市场表现。特别关注了涤纶长丝下游集中补货带动库存去化的情况,以及6大炼化公司的股价表现。同时,报告也梳理了信达大炼化指数及石油石化行业指数的长期走势。
当前炼化市场现状如何判断?
当前炼化市场现状呈现供需结构性分化。一方面,国际油价波动加剧成本端不确定性,但部分化工品如涤纶长丝因下游补货需求强劲,库存得到有效去化。另一方面,化工品板块内部价格分化明显,聚烯烃、芳烃价格稳中有涨,而丙烯腈、涤纶短纤价格下跌。6大炼化公司股价近一周及近一月均表现强劲,反映市场对行业长期发展仍持乐观态度。整体看,炼化市场需关注成本传导效率及下游需求恢复情况。
本报告提示哪些风险因素?
本报告提示的风险因素包括:大炼化装置投产达产进度不及预期可能导致行业产能过剩;宏观经济增速下滑可能抑制下游需求,影响炼化产品销售;地缘政治及厄尔尼诺现象可能引发油价剧烈波动,传导至化工品价格;PX-PTA-PET产业链产能的重大变动可能改变市场供需格局。这些因素均需持续关注,以评估行业潜在风险。