猜你想问
安琪酵母2026年经营情况如何?
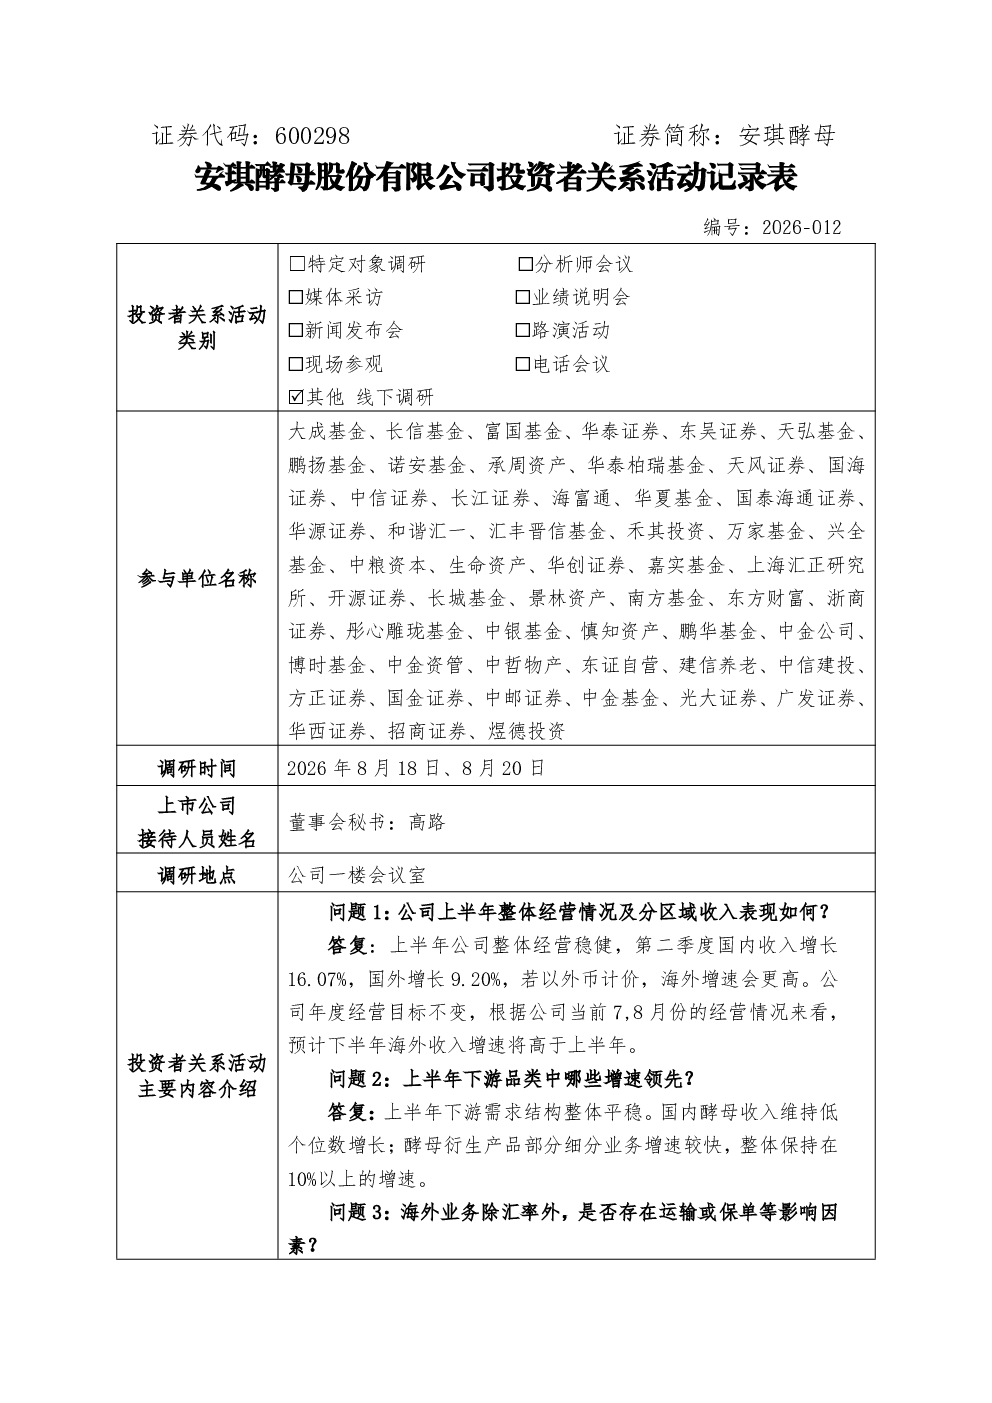
安琪酵母2026年上半年整体经营稳健,第二季度国内收入增长16.07%,国外增长9.20%,海外业务增速更高。公司年度经营目标保持不变,预计下半年海外收入增速将高于上半年。酵母蛋白业务增长领先,国内酵母收入维持低个位数增长,酵母衍生产品部分细分业务增速较快,整体保持在10%以上。
酵母蛋白行业发展趋势如何?
酵母蛋白行业发展趋势向好,海外销售占比约40%,主要面向欧洲高端客户,售价高于国内。国内客户加速向食品领域拓展,市场空间远大于传统保健品。酵母蛋白具备无乳糖不耐受等优势,技术难点已突破,市场空间可观。公司可替代乳清蛋白,现阶段聚焦中高端市场,未来将适时拓展大豆蛋白替代应用。
报告重点分析了哪些方面?
报告重点分析了公司上半年经营情况,特别是海外业务增长强劲;酵母蛋白业务增长领先,国内酵母收入维持低个位数增长,酵母衍生产品部分细分业务增速较快,整体保持在10%以上;海外业务受汇兑损益影响,运输及保险风险可控;酵母蛋白产能及原料规划,现有约1.6万吨发酵产能,在建及规划产能包括宜昌、柳州等项目;酵母蛋白市场及应用,海外销售占比约40%,主要面向欧洲高端客户,售价高于国内,国内客户加速向食品领域拓展;酵母蛋白替代逻辑及市场空间,可替代乳清蛋白,现阶段聚焦中高端市场,未来将适时拓展大豆蛋白替代应用,当前产能满产满销,市场需求旺盛。
酵母蛋白市场现状如何?
酵母蛋白市场现状良好,海外销售占比约40%,主要面向欧洲高端客户,售价高于国内。国内客户加速向食品领域拓展,市场空间远大于传统保健品。酵母蛋白具备无乳糖不耐受等优势,技术难点已突破,市场空间可观。公司可替代乳清蛋白,现阶段聚焦中高端市场,未来将适时拓展大豆蛋白替代应用。当前产能满产满销,市场需求旺盛。酵母蛋白和联产产品综合利润率与公司整体相当,后续将加大研发投入提升附加值。
研报有哪些风险提示?
研报提示海外业务受汇兑损益影响,海运费占比不高,对公司利润影响有限。所有海外订单均购置保险,风险可控。糖蜜采购成本下降但辅料等成本上涨对冲红利,毛利率未显著提升。公司判断今年榨季糖蜜价格将保持相对低位。印尼2万吨酵母生产线预计2027年Q1投产,利润率与市场因素关联度高。俄罗斯2.2万吨酵母扩建项目预计2028年投产,当地原料成本具备优势。